Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
 En bref
- Les critères ESG (Environnement, Social, Gouvernance) forment la grille d'analyse de la durabilité d'une entreprise, au-delà de sa seule performance financière.
- En 2026, ils ne sont plus optionnels : clients, banques et investisseurs réclament une note ESG, un rapport CSRD ou un plan de transition documenté.
- Analyser ses critères ESG suit une méthode en quatre temps : collecte de données par pilier, priorisation par matérialité, notation ou benchmarking, plan d'action suivi dans la durée.
- L'ESG est le cadre d'analyse, la CSRD l'obligation de reporting (via les normes ESRS), la taxonomie verte et le SFDR des référentiels financiers plus étroits qui s'appuient dessus.
- Les agences de notation (MSCI, Sustainalytics, ISS ESG) et les plateformes comme EcoVadis notent différemment un même profil : comprendre leurs méthodes évite les mauvaises surprises.
En 2024, un grand donneur d'ordres pouvait encore se contenter d'une déclaration d'intention RSE. En 2026, il vous demande votre note ESG, votre rapport CSRD ou votre plan de transition. La donne a changé.
Les critères ESG ne sont plus un argument marketing : ce sont les indicateurs qui décident d'un appel d'offres, d'un financement ou d'une levée de fonds. Ce guide décrypte ce que recouvrent ces trois lettres en 2026, comment mener une analyse ESG concrète, et comment transformer cette exigence en levier plutôt qu'en contrainte.
Critères ESG : définition et les trois piliers
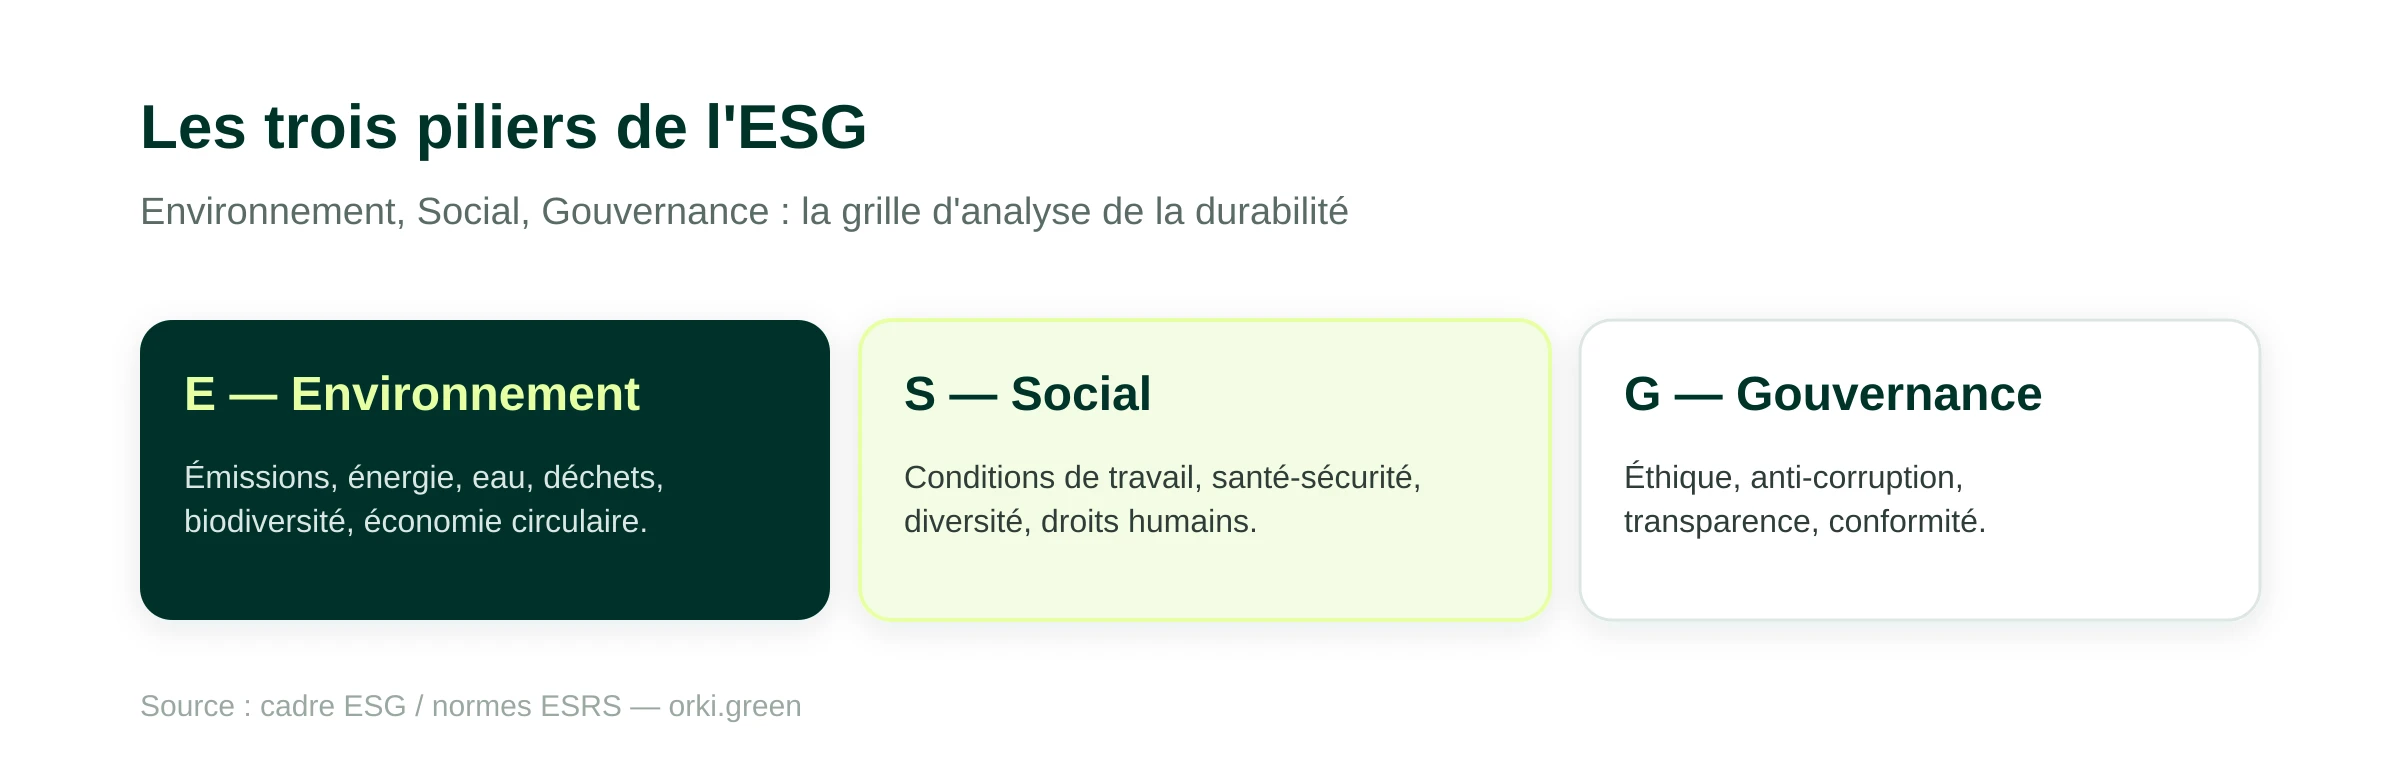
Les critères ESG (Environnement, Social, Gouvernance) sont un ensemble d'indicateurs qui évaluent une entreprise ou un investissement au-delà de ses seuls résultats financiers. C'est la définition la plus courante retenue par les investisseurs, les régulateurs et les grands donneurs d'ordres. Pour un banquier ou un client grand compte, c'est la grille de lecture qui répond à une question simple : cette activité est-elle pérenne, éthique et alignée avec les enjeux climatiques et sociaux ?
Jusqu'en 2023, publier ses indicateurs ESG relevait surtout du choix stratégique. Depuis 2024, c'est devenu une obligation réglementaire pour les grandes entreprises via la directive CSRD, et une exigence indirecte pour leurs fournisseurs, PME et ETI incluses. La transparence ESG n'est plus un avantage : c'est un prérequis.
Les trois piliers, en détail
Environnement (E) : impact climatique de l'activité (émissions de gaz à effet de serre sur les scopes 1, 2 et 3), gestion de l'eau, des déchets, biodiversité, pollution. C'est ici qu'interviennent des outils opérationnels comme le Bilan Carbone ou le BEGES réglementaire.
Social (S) : conditions de travail, diversité et inclusion, santé et sécurité, formation, relations avec les clients et les fournisseurs, ancrage territorial. Ces dimensions sont aujourd'hui encadrées par la norme ESRS S1 dans le cadre de la CSRD.
Gouvernance (G) : composition du conseil d'administration, transparence sur la rémunération des dirigeants, lutte contre la corruption, éthique des affaires, gestion des risques. Ce troisième pilier est bien la Gouvernance de l'entreprise : on entend parfois à tort « Gouvernemental », ce qui est un contresens. L'ESG porte sur la gouvernance interne de l'organisation, pas sur l'État.
Comment analyser et noter les critères ESG d'une entreprise ?
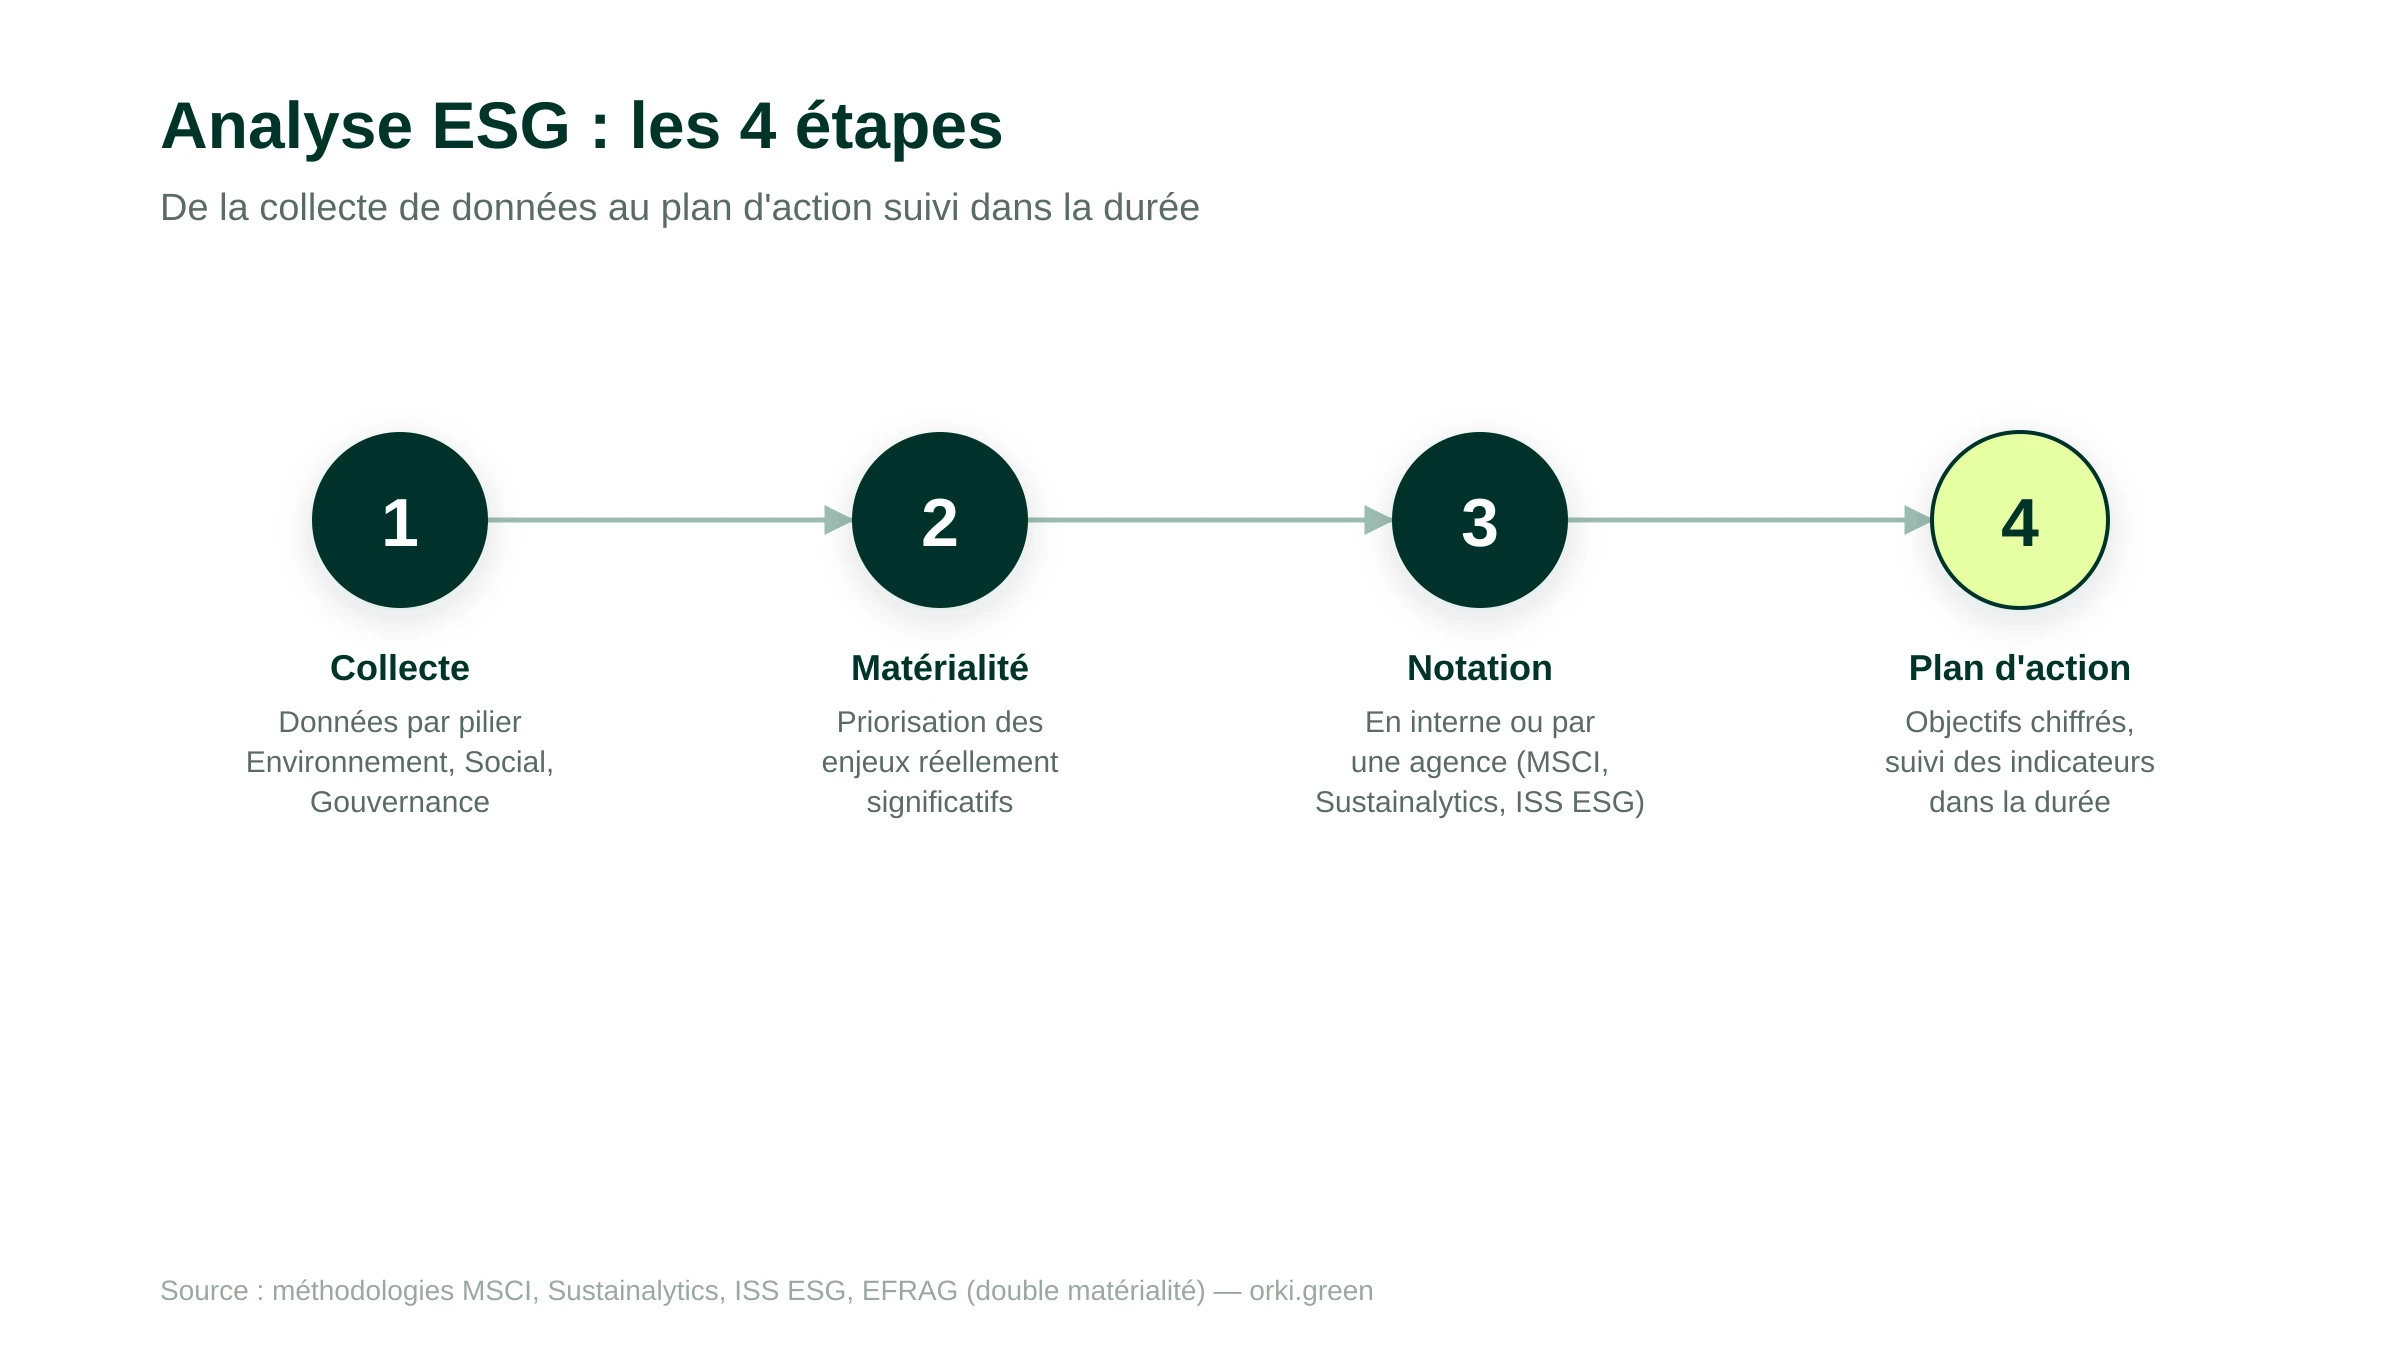
Une analyse ESG consiste à mesurer, structurer et faire progresser la performance extra-financière d'une organisation. Elle suit généralement quatre étapes.
1. Collecter les données par pilier
La première étape rassemble les données disponibles sur chacun des trois piliers : émissions et consommations pour l'Environnement, effectifs et indicateurs sociaux pour le Social, composition des instances et politiques internes pour la Gouvernance. C'est le chantier le plus long : la donnée est souvent dispersée entre la paie, les achats, la maintenance et les ressources humaines.
2. Prioriser par matérialité
Toutes les données ne pèsent pas autant. L'analyse de matérialité identifie les enjeux réellement significatifs pour l'activité de l'entreprise et pour ses parties prenantes, à l'image de la démarche qu'impose la CSRD avec son analyse de double matérialité. Une entreprise industrielle et une société de conseil n'ont pas les mêmes points matériels.
3. Noter ou comparer (benchmarking)
Une fois les données priorisées, l'entreprise peut se noter en interne ou se faire noter par un tiers. C'est là qu'interviennent les agences de notation extra-financière et les plateformes de scoring, dont les méthodes et les échelles diffèrent sensiblement.
Une même entreprise peut obtenir des notes très différentes d'une agence à l'autre, faute de méthodologie et de périmètre partagés : MSCI raisonne en relatif sectoriel, Sustainalytics en risque absolu, ISS ESG en double matérialité. Comprendre l'échelle utilisée par l'interlocuteur (banquier, client, investisseur) évite de mal interpréter un score.
4. Construire un plan d'action et suivre les indicateurs
L'analyse ESG n'a de valeur que si elle débouche sur un plan d'action chiffré, suivi dans la durée : réduction des émissions, structuration du dialogue social, renforcement de la gouvernance. Une plateforme comme Orki facilite ce suivi en centralisant les indicateurs des trois piliers dans un même tableau de bord, plutôt qu'en fichiers dispersés.
ESG : quels enjeux pour votre entreprise ?
Les critères ESG ne servent plus seulement à séduire les investisseurs. Ils conditionnent désormais l'accès au marché, au financement et aux talents.
Image et accès au marché : la pression vient des clients
Vos grands clients sont, eux, soumis à la CSRD. Pour produire leur rapport de durabilité, ils doivent analyser leur Scope 3, c'est-à-dire les émissions et pratiques sociales de leurs fournisseurs. Concrètement : sans données ESG fiables à leur transmettre, votre dossier sera écarté lors des appels d'offres.
Une démarche RSE structurée, lisible et chiffrée devient ainsi un argument commercial direct, et plus seulement un atout d'image auprès du grand public.
Convaincre investisseurs et banquiers : l'ISR réformé
Le label ISR (Investissement Socialement Responsable) est un label d'État français attribué aux fonds d'épargne intégrant les trois piliers ESG dans leur gestion, et non, contrairement à une idée répandue, le seul volet social.
Depuis le 1er mars 2024, un nouveau référentiel (V3) est en vigueur. L'impact climatique en devient un principe central : les gérants doivent désormais exclure de leur univers d'investissement les 30 % d'entreprises les moins bien notées sur les critères ESG (contre 20 % auparavant), et les fonds labellisés excluent les entreprises exploitant le charbon ou les hydrocarbures non conventionnels. Depuis le 1er janvier 2026, 15 % du portefeuille investi dans les secteurs à fort impact doit déjà disposer de plans de transition alignés sur l'Accord de Paris, avec un objectif de 20 % supplémentaires sous trois ans. Pour les entreprises, cela signifie que les capitaux ISR vont préférentiellement aux acteurs les plus avancés sur la trajectoire bas-carbone.
Côté financement bancaire, les prêts à impact (Sustainability Linked Loans) lient désormais le taux d'intérêt à l'atteinte d'objectifs ESG. Ne pas avoir de stratégie carbone documentée, c'est accepter de payer ses crédits plus cher.
Un cadre réglementaire qui structure l'engagement
Les actions concrètes (formation, sobriété énergétique, économie circulaire) gagnent en crédibilité quand elles s'inscrivent dans un cadre méthodologique reconnu : Bilan Carbone ADEME, GHG Protocol, ou objectifs SBTi alignés sur l'Accord de Paris.
Les critères ESG en pratique : que mesurer ?
Critères environnementaux
Les piliers d'une démarche E crédible :
- Mesurer et réduire les émissions de gaz à effet de serre sur les scopes 1, 2 et 3 ;
- Maîtriser la consommation d'eau et d'énergie, valoriser les déchets ;
- Préserver la biodiversité et limiter la pollution locale ;
- Évaluer l'éligibilité de l'activité à la taxonomie verte européenne (référentiel UE qui qualifie une activité de durable selon six objectifs environnementaux) ;
- Construire un plan de transition documenté, désormais exigé dans le BEGES.
Critères sociaux
Conformes aux exigences de la norme ESRS S1 (CSRD), les bonnes pratiques incluent :
- Politique de recrutement fondée sur l'inclusion et la diversité ;
- Conditions de travail éthiques, pour les salariés comme pour les sous-traitants ;
- Formation continue et mobilité interne ;
- Promotion de la santé et du bien-être au travail ;
- Engagement communautaire local ;
- Lutte contre la discrimination et le harcèlement ;
- Mesure régulière de l'impact social via des indicateurs partagés.
Critères de gouvernance
La gouvernance ESG s'articule autour de :
- Un conseil d'administration équilibré et indépendant ;
- La transparence sur la rémunération des dirigeants (encadrée par la directive Say on Pay et la loi PACTE) ;
- La protection des actionnaires minoritaires et la gestion des conflits d'intérêts ;
- Une politique anti-corruption et une éthique des affaires opposable ;
- Un dispositif de gestion des risques (financiers, ESG, cyber) ;
- Le respect des droits humains tout au long de la chaîne de valeur.
CSRD, taxonomie verte, SFDR : comment s'articulent les critères ESG ?
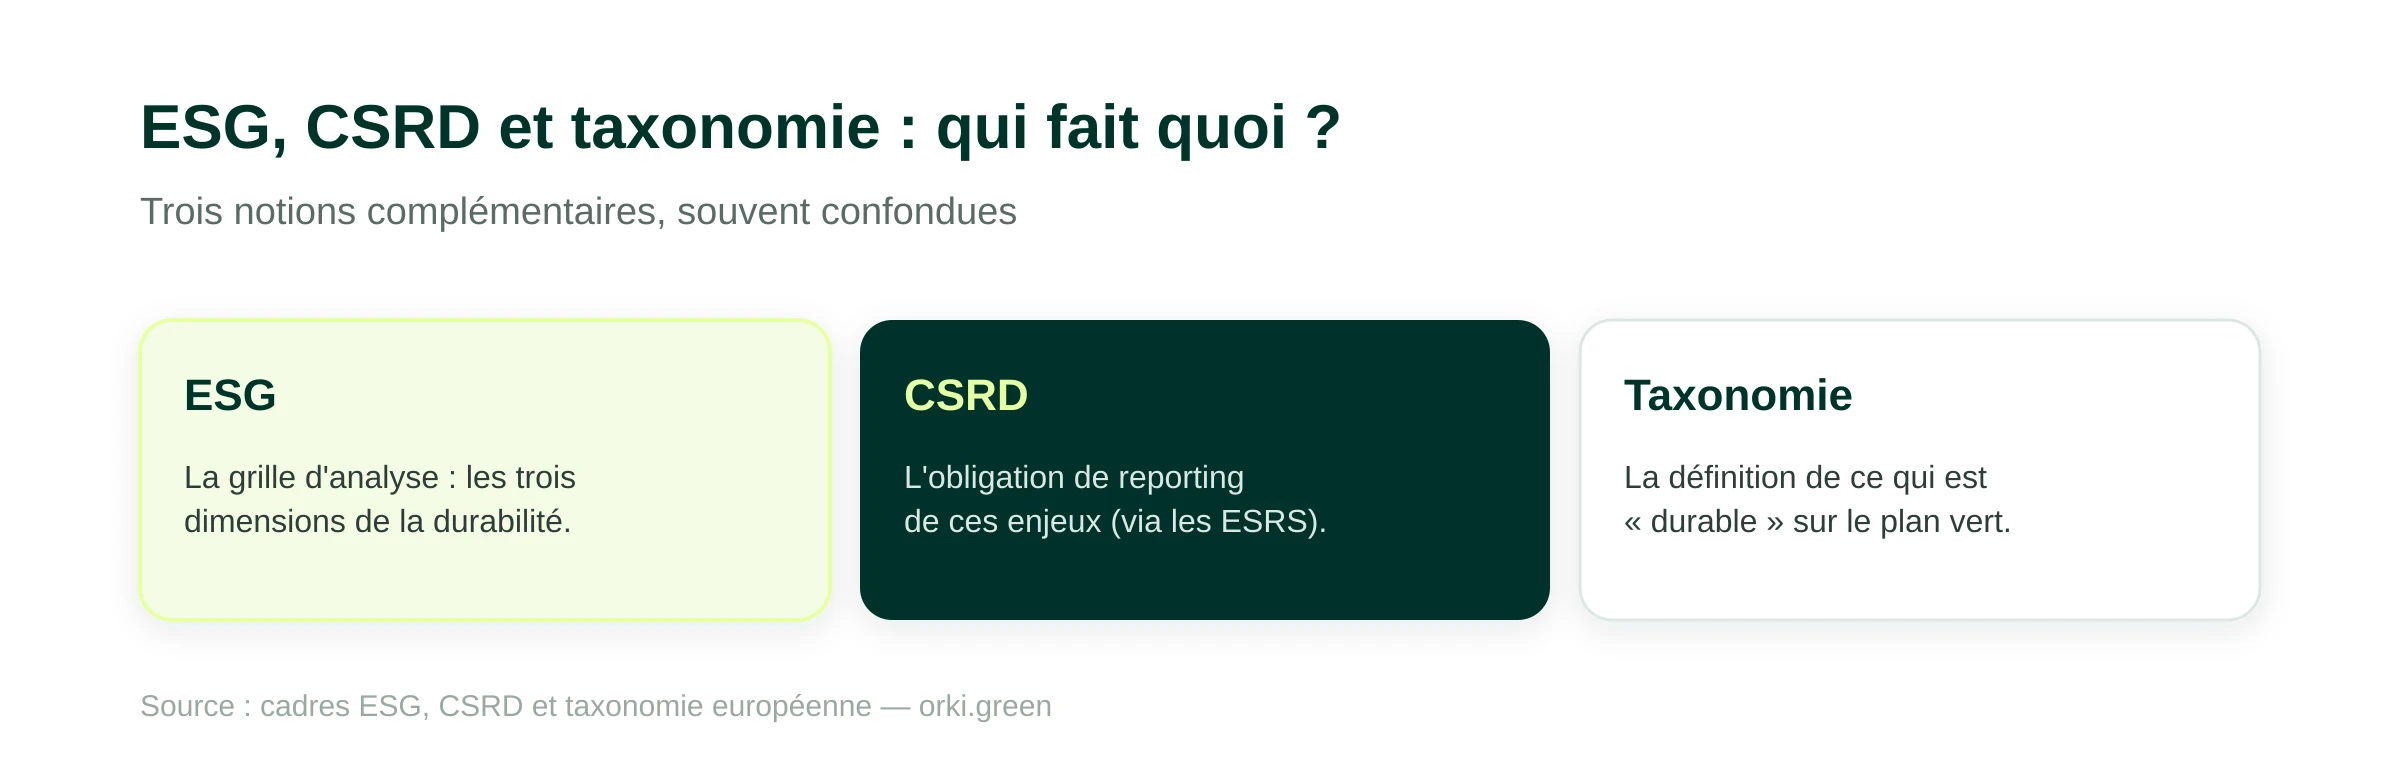
Quatre cadres complémentaires structurent aujourd'hui l'analyse extra-financière. Ils ne visent pas les mêmes acteurs et ne se substituent pas les uns aux autres.
- Les critères ESG donnent une vision large de la performance environnementale, sociale et de gouvernance d'une entreprise.
- La taxonomie verte européenne qualifie une activité économique de « durable » au regard de six objectifs environnementaux précis. Elle est plus restrictive et plus normée que l'ESG, et ne couvre pas le volet social ou de gouvernance.
- La CSRD et ses normes ESRS rendent le reporting ESG obligatoire et imposent une analyse de double matérialité : impact de l'entreprise sur l'environnement et impact des risques ESG sur l'entreprise.
- Le SFDR ne s'applique pas directement aux entreprises : il oblige les sociétés de gestion à documenter la durabilité de leurs fonds. Une entreprise mal notée sur ses critères ESG peut néanmoins être exclue des portefeuilles classés « article 8 » ou « article 9 » du SFDR, ce qui referme l'accès à une partie des capitaux ISR évoqués plus haut.
Sur le volet normatif, la Commission européenne a par ailleurs adopté le 3 juillet 2026 deux actes délégués : l'un révisant les normes ESRS, l'autre créant une norme volontaire de reporting pour les entreprises hors champ CSRD. Ces actes réduisent d'environ 70 % le nombre total de points de données (de 1 073 à environ 320). Ils sont, au moment de la rédaction, en cours d'examen par le Parlement européen et le Conseil de l'UE (délai de deux mois prorogeable de deux mois), avec une entrée en vigueur attendue autour du 10 novembre 2026 en l'absence d'opposition.
ESG : les limites à connaître
Un cadre encore en construction
Malgré l'arrivée de la CSRD et des normes ESRS qui harmonisent le reporting au niveau européen, les méthodologies de notation ESG restent disparates d'une agence à l'autre, comme le montre le tableau des échelles ci-dessus. Une même entreprise peut être notée AAA chez MSCI et occuper une position moyenne chez Sustainalytics, faute de définition partagée des indicateurs et des périmètres.
Une approche peu sectorisée
Les critères ESG génériques ne reflètent pas toujours les enjeux spécifiques d'un secteur. Une entreprise industrielle, une société de services numériques et un acteur agroalimentaire n'ont pas les mêmes points matériels. Les ESRS sectoriels, encore en préparation au niveau européen, doivent répondre à ce manque.
Le coût de la mise en conformité
Évaluer son niveau ESG, collecter les données, mettre en place le reporting : la charge est réelle, surtout pour les PME. Le programme Diag Décarbon'Action de Bpifrance/ADEME peut financer une partie de la démarche carbone. Côté outillage, les solutions SaaS réduisent sensiblement le temps consacré à la collecte de données.
Le risque d'ESG-washing
Comme pour le greenwashing, certaines entreprises utilisent l'ESG pour embellir leur image sans transformation de fond. La CSRD et l'audit obligatoire des rapports de durabilité visent justement à fiabiliser les données, mais la vigilance reste de mise, en particulier face à des notations qui divergent d'un fournisseur à l'autre sans que le score seul permette de trancher.
3 points à retenir
- L'ESG est passé de l'optionnel à l'obligatoire. CSRD, BEGES renforcé, label ISR réformé : le cadre réglementaire 2024-2026 ne laisse plus de place à l'à-peu-près.
- Analyser ses critères ESG suit une méthode, pas une note isolée. Collecte, matérialité, notation, plan d'action : sauter une étape rend la démarche fragile face à des agences dont les échelles ne se comparent pas terme à terme.
- L'ESG sans méthode bascule en ESG-washing. S'appuyer sur des cadres reconnus (Bilan Carbone, ESRS, taxonomie, SBTi) sécurise la démarche et la rend auditable.
Prêt à structurer votre démarche ESG ?
Que vous prépariez votre premier reporting, anticipiez les demandes de vos clients ou cherchiez à transformer votre stratégie carbone en levier de performance, Orki vous accompagne avec trois modalités :
- Accompagnement de A à Z : un expert dédié pour piloter bilan carbone, plan de transition et reporting ESG.
- Outil SaaS en autonomie : pour automatiser la collecte de données et industrialiser votre reporting.
- Formation : pour internaliser la compétence ESG dans vos équipes.
Sources
- EFRAG — Normes européennes de reporting de durabilité (ESRS). https://www.efrag.org/ — Consulté le 31 août 2026.
- Commission européenne — Adoption des ESRS révisés et de la norme volontaire de reporting, 3 juillet 2026. https://finance.ec.europa.eu/ — Consulté le 31 août 2026.
- Conseil de l'UE — Council signs off Omnibus I Directive, 24 février 2026. https://www.consilium.europa.eu/en/press/press-releases/2026/02/24/council-signs-off-simplification-of-sustainability-reporting-and-due-diligence-requirements-to-boost-eu-competitiveness/ — Consulté le 31 août 2026.
- AMF (Autorité des marchés financiers) — Finance durable et critères ESG. https://www.amf-france.org/fr/epargnants/comprendre-les-produits-financiers/finance-durable — Consulté le 31 août 2026.
- Direction générale du Trésor / Label ISR — Référentiel du label ISR et évolutions 2024-2026. https://www.tresor.economie.gouv.fr/ — Consulté le 31 août 2026.
- Portail RSE (gouvernement français) — CSRD. https://portail-rse.beta.gouv.fr/csrd/ — Consulté le 31 août 2026.
- Légifrance — Loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte (article 29, BEGES). https://www.legifrance.gouv.fr/ — Consulté le 31 août 2026.
- MSCI — ESG Ratings Methodology et ESG Symbols and Definitions. https://www.msci.com/data-and-analytics/sustainability-solutions/esg-ratings — Consulté le 31 août 2026.
- Sustainalytics (Morningstar) — ESG Risk Ratings methodology. https://www.sustainalytics.com/esg-ratings — Consulté le 31 août 2026.
- ISS ESG — Corporate Rating methodology (statut Prime, double matérialité). https://www.iss-corporate.com/ — Consulté le 31 août 2026.
- EY France — ESRS révisés : un cadre stabilisé et simplifié. https://www.ey.com/fr_fr/ey-perspective-synthese-de-l-actualite-reglementaire-et-comptabl/esrs-revises-un-cadre-stabilise-et-simplifie-mais-des-choix-structurants-a-faire-des-2026 — Consulté le 31 août 2026.
- EY Suisse — L'impact d'Omnibus sur la taxonomie européenne. https://www.ey.com/fr_ch/insights/climate-change-sustainability-services/impact-of-omnibus-on-the-eu-taxonomy-regulation — Consulté le 31 août 2026.