

 Software de huella de carbono
 Software ACV
 Software ESG
En resumen
- La huella hídrica es el indicador que mide el volumen de agua dulce consumido, directa e indirectamente, por la actividad de una empresa o a lo largo del ciclo de vida de un producto.
- Se descompone en tres componentes: azul (agua superficial o subterránea consumida), verde (agua de lluvia almacenada en el suelo y usada por los cultivos) y gris (volumen necesario para diluir los contaminantes vertidos hasta los estándares de calidad).
- Dos referenciales coexisten: el del Water Footprint Network, puramente volumétrico, y la norma ISO 14046, que añade una evaluación de los impactos ambientales asociados (escasez local del recurso) bajo un enfoque de análisis de ciclo de vida.
- Para las grandes empresas sujetas a la CSRD, el agua se reporta bajo el estándar ESRS E3 (recursos hídricos y marinos) si el tema resulta material tras el análisis de doble materialidad. El clima (ESRS E1) se evalúa igualmente en ese análisis, pero con una diferencia: si concluye que no es material, la empresa debe justificarlo con una explicación detallada, una exigencia reforzada que no se aplica de la misma forma al agua.
- En España, la CSRD no está transpuesta a la fecha de esta guía (el proyecto de Ley de Información Empresarial sobre Sostenibilidad sigue en tramitación parlamentaria): las empresas continúan publicando su Estado de Información No Financiera conforme a la Ley 11/2018, aunque la CNMV y el ICAC recomiendan ya preparar la información conforme a la CSRD y las ESRS.
- En España no existe un registro nacional obligatorio de huella hídrica, a diferencia del registro de huella de carbono del MITECO (creado en 2014 por el Real Decreto 163/2014, cuyas obligaciones de cálculo y publicación amplió el Real Decreto 214/2025, de 18 de marzo, manteniendo voluntaria la inscripción para el sector privado): el marco aplicable combina la Ley de Aguas, las autorizaciones de vertido de las Confederaciones Hidrográficas y, para las empresas sujetas, la obligación CSRD.
El agua rara vez aparece en los primeros planes de sostenibilidad de una empresa, que suelen empezar por el carbono. Pero mide algo distinto: mientras la huella de carbono cuantifica el impacto sobre el clima, la huella hídrica cuantifica el impacto sobre un recurso local, finito y cada vez más disputado, sobre todo en las cuencas mediterráneas y del sur de España.
Esta guía explica qué es la huella hídrica, en qué se diferencian sus dos referenciales metodológicos, qué exige hoy el marco europeo de reporting de sostenibilidad, cómo encaja con la normativa española del agua, y cómo calcularla paso a paso en una pyme o gran empresa.
Qué es la huella hídrica de una empresa
La huella hídrica es el indicador que cuantifica el volumen de agua dulce utilizado de forma directa e indirecta por una organización, un producto o un proceso, a lo largo de toda su cadena de valor. "Directa" significa el agua captada y consumida en las instalaciones propias; "indirecta" incluye el agua incorporada en las materias primas, los insumos y los servicios adquiridos a proveedores.
El concepto nació a comienzos de los años 2000, impulsado por el académico neerlandés Arjen Hoekstra, como respuesta a una limitación de los indicadores de consumo de agua existentes hasta entonces: estos solo contabilizaban el agua captada directamente ("huella azul" en la terminología actual), sin tener en cuenta el agua de lluvia utilizada en la agricultura ni el agua necesaria para asimilar la contaminación generada. El marco conceptual se formalizó después a través del Water Footprint Network (WFN), red internacional que mantiene el manual de referencia metodológico, distribuido traducido al castellano por AENOR.
A diferencia de la huella de carbono, que se expresa siempre en toneladas de CO2 equivalente con independencia del lugar donde se emiten los gases, la huella hídrica es un indicador con una fuerte dimensión local: un mismo volumen de agua consumido no tiene el mismo impacto en una cuenca con abundancia hídrica que en una cuenca mediterránea en estrés hídrico estructural.
Los tres componentes de la huella hídrica: azul, verde y gris
El Water Footprint Network descompone la huella hídrica en tres componentes, cada uno con una fuente y un significado distintos:
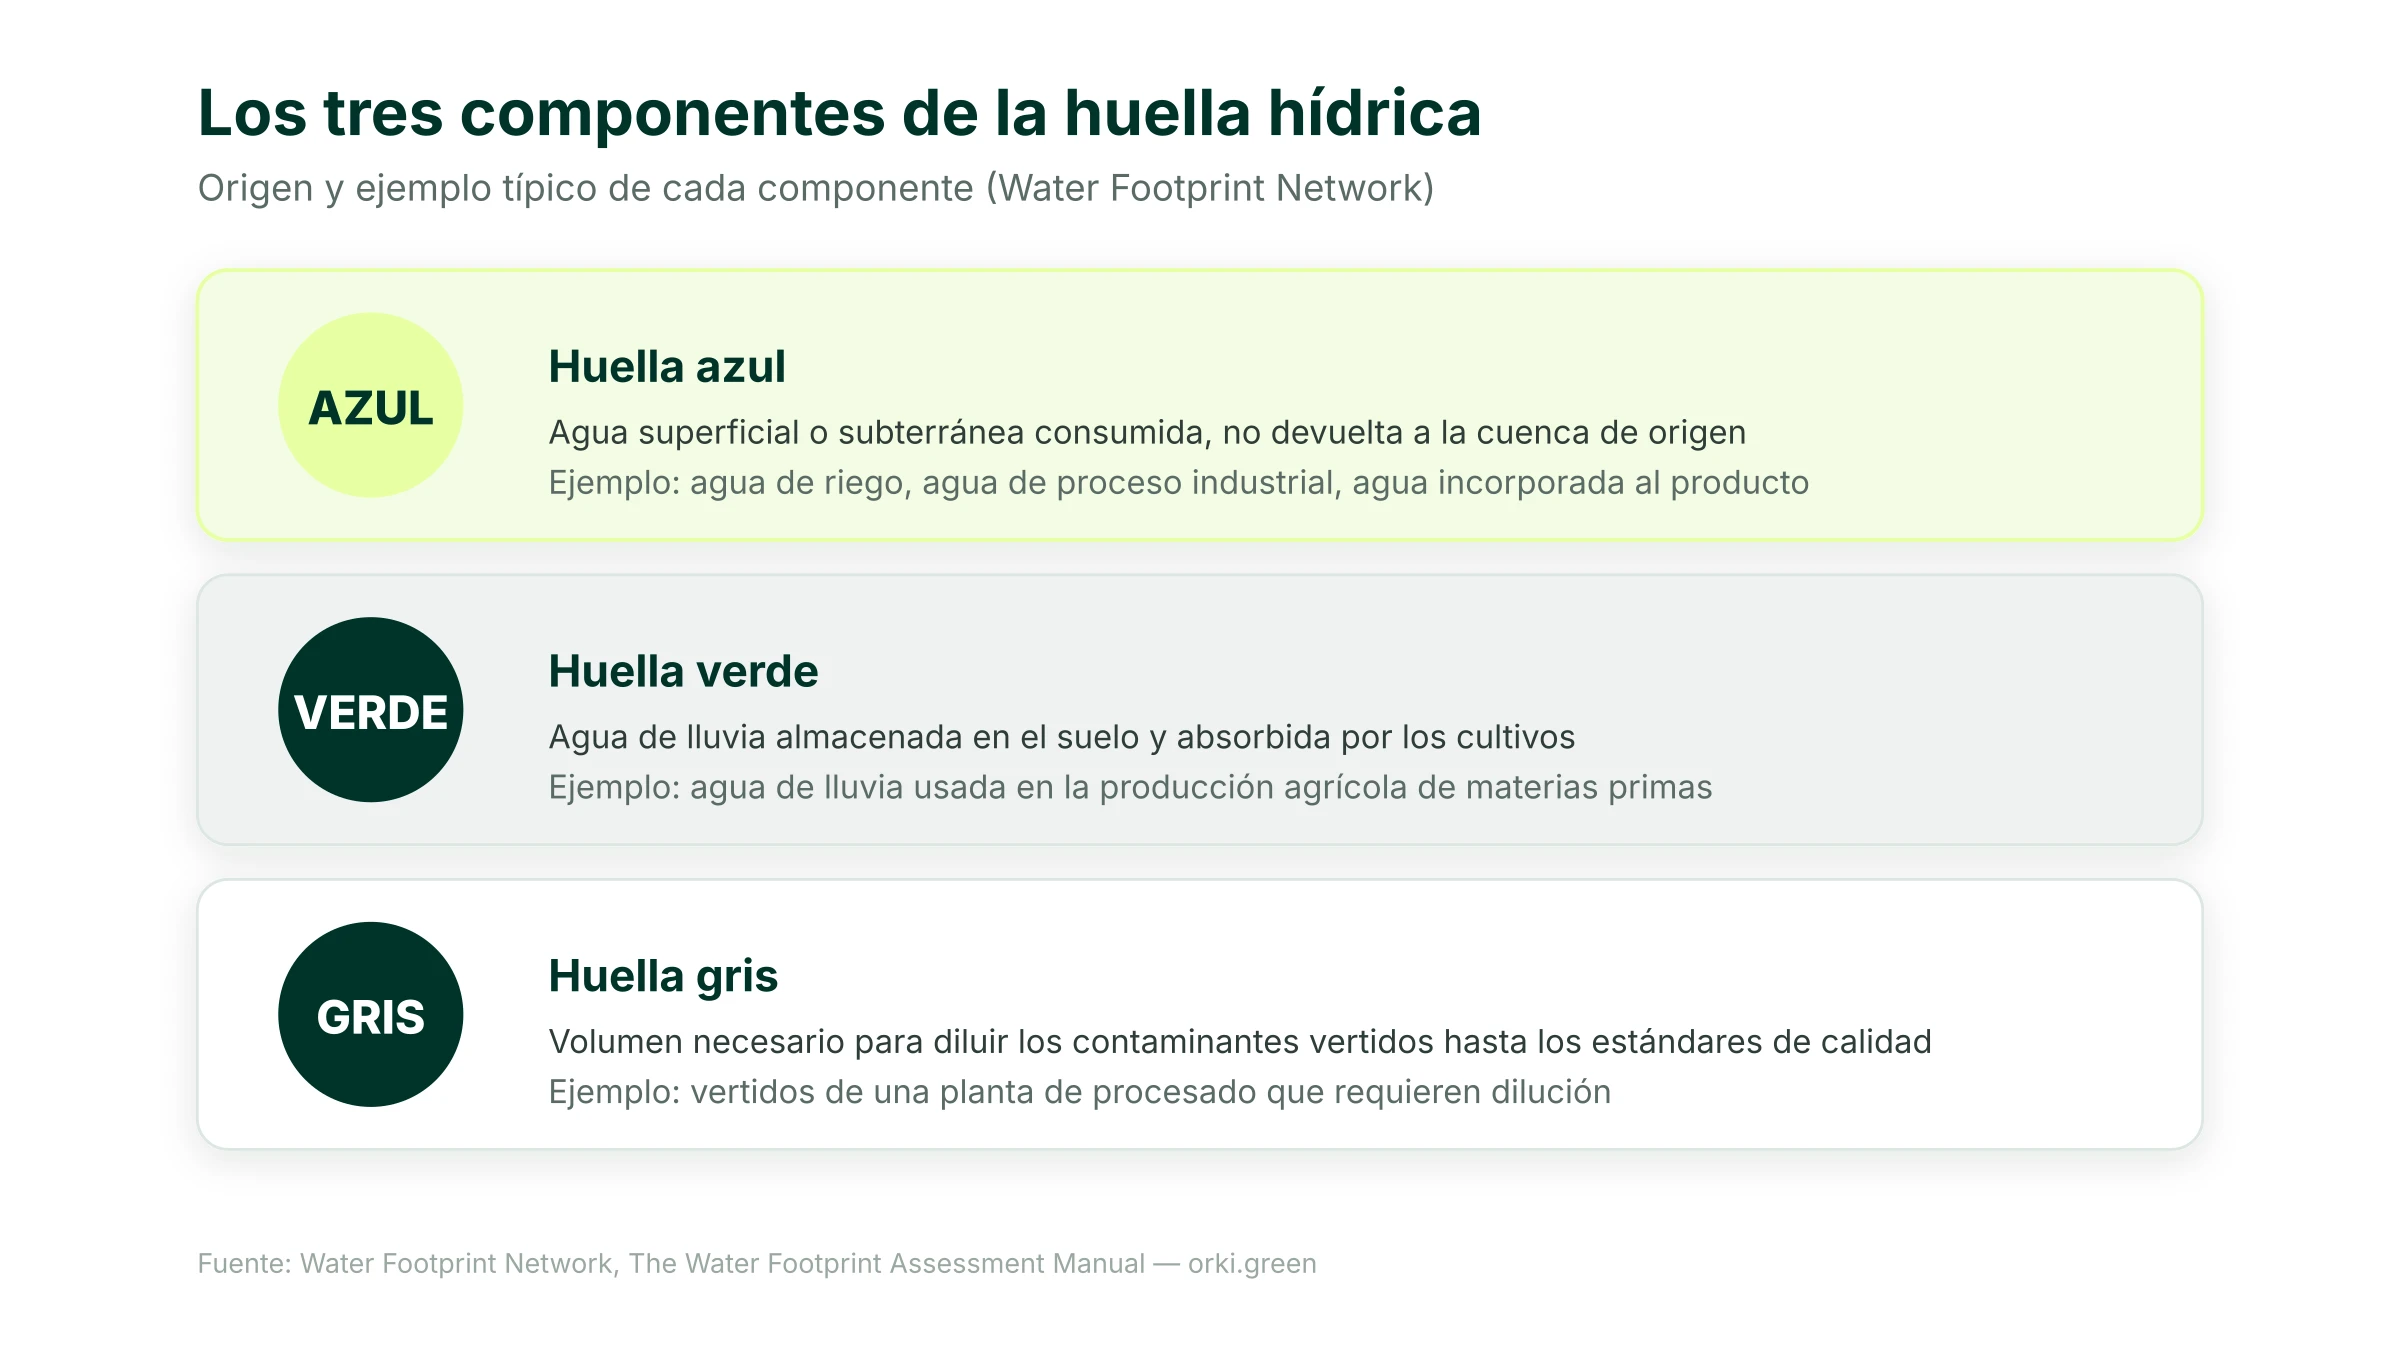
Para una empresa industrial o de servicios, la huella azul suele ser la más relevante en las instalaciones propias; la huella verde y buena parte de la huella gris se concentran, en cambio, en la cadena de suministro agrícola o en los proveedores de materias primas. Esta distinción explica por qué una auditoría de huella hídrica seria no puede limitarse a leer el contador de agua de la fábrica: necesita trazar el origen de cada insumo.
Huella hídrica según el Water Footprint Network frente a la norma ISO 14046
Conviene no confundir dos referenciales que miden cosas relacionadas pero distintas:
En la práctica, muchas organizaciones empiezan con un cálculo volumétrico según el WFN para identificar los puntos críticos de su cadena de valor, y recurren después a la ISO 14046 para profundizar en los sitios o productos donde el riesgo de escasez local es mayor. Ninguno de los dos referenciales permite, por sí solo, afirmar en publicidad que un producto es "neutro en agua": la comunicación de resultados queda fuera del alcance de la ISO 14046 y debe tratarse con la misma prudencia que cualquier alegación ambiental sujeta a la Directiva (UE) 2024/825, relativa al empoderamiento de los consumidores para la transición ecológica.
La huella hídrica en el marco de la CSRD: ESRS E3 (recursos hídricos y marinos)
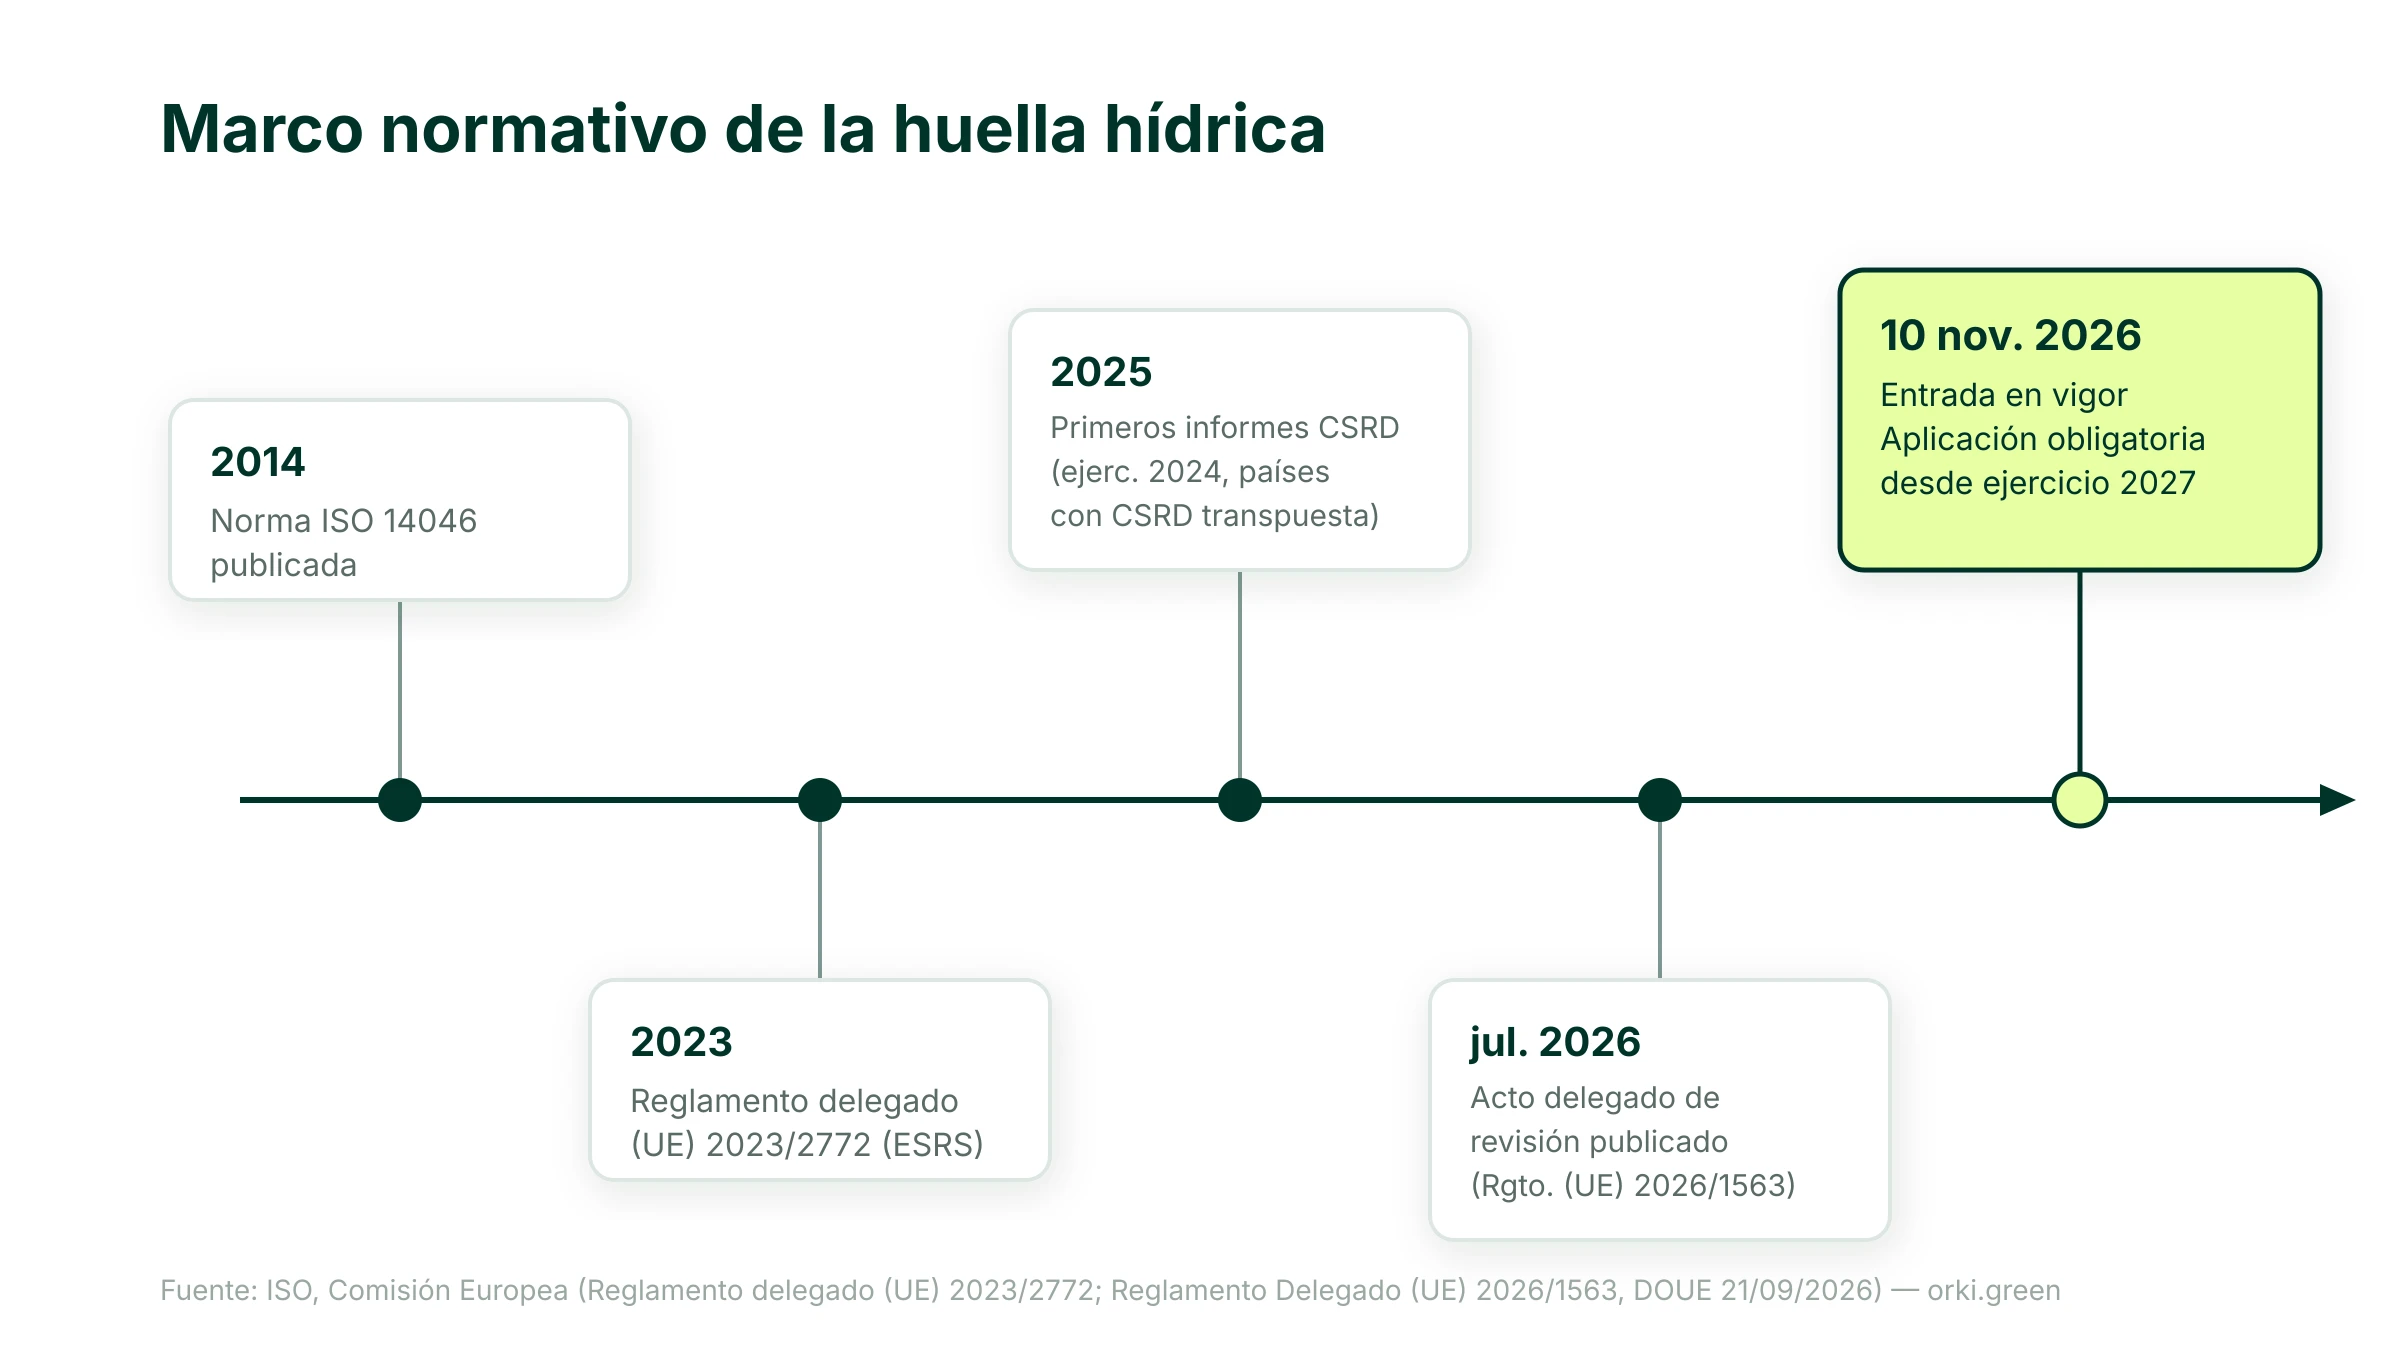
Para las grandes empresas sujetas a la Directiva de Reporting de Sostenibilidad Corporativa (CSRD), el agua se reporta bajo el estándar ESRS E3 (Recursos hídricos y marinos), una de las normas temáticas ambientales del Reglamento delegado (UE) 2023/2772. ESRS E3 se estructura en cinco requisitos de divulgación (disclosure requirements): políticas (E3-1), acciones y recursos (E3-2), objetivos (E3-3), consumo de agua y métricas asociadas (E3-4, que incluye el consumo en zonas de estrés hídrico, la captación, el vertido y la tasa de reciclaje) y los efectos financieros anticipados (E3-5).
Punto de vigilancia sobre el estado de la CSRD en España: a la fecha de esta guía (octubre de 2026), la directiva no está transpuesta al ordenamiento español. El proyecto de Ley de Información Empresarial sobre Sostenibilidad, que la transpondrá, sigue en tramitación parlamentaria. Mientras tanto, las empresas continúan publicando su Estado de Información No Financiera (EINF) conforme a la Ley 11/2018, aunque un comunicado conjunto de la CNMV y el ICAC recomienda ya preparar la información de sostenibilidad conforme a la CSRD y las ESRS.
A diferencia del clima (ESRS E1), que toda empresa sujeta a la CSRD debe evaluar igualmente en el análisis de doble materialidad previsto en ESRS 2, ESRS E3 solo se reporta si el tema resulta material. La diferencia está en la carga de la prueba: si una empresa concluye que el clima no es material, debe justificarlo con una explicación detallada de su análisis de materialidad; para el agua, una conclusión de no materialidad, igualmente justificada, no está sujeta a ese mismo requisito reforzado. Una empresa cuya actividad no dependa significativamente del agua ni genere vertidos relevantes puede concluir, de forma justificada, que el tema no es material para ella.
Punto de vigilancia a la fecha de esta guía (octubre de 2026): la Comisión Europea adoptó el 3 de julio de 2026 un acto delegado que revisa el conjunto de los ESRS, dentro del paquete de simplificación Omnibus I, con una reducción reivindicada de más del 60% de los puntos de datos obligatorios y de más del 70% del total. Este acto fue publicado en el Diario Oficial de la UE el 21 de septiembre de 2026, como Reglamento Delegado (UE) 2026/1563, y entrará en vigor el 10 de noviembre de 2026, con aplicación obligatoria para los ejercicios que comiencen a partir del 1 de enero de 2027 (las empresas sujetas a la CSRD para el ejercicio 2026 pueden optar por aplicarlo de forma anticipada). Hasta esa fecha de aplicación, el régimen de referencia sigue siendo el del Reglamento delegado (UE) 2023/2772 descrito arriba.
El marco legal del agua en España: Ley de Aguas, cánones y Confederaciones Hidrográficas
En España, la gestión del agua se apoya en el Texto Refundido de la Ley de Aguas (Real Decreto Legislativo 1/2001, de 20 de julio), que atribuye a las Confederaciones Hidrográficas (organismos de cuenca como la del Ebro, el Duero o el Júcar) la competencia para autorizar las captaciones y los vertidos de aguas residuales. Las empresas que vierten aguas residuales a un cauce público están sujetas al canon de control de vertidos, una tasa calculada en función del volumen y de la carga contaminante del vertido.
Conviene ser preciso sobre lo que este marco cubre y lo que no: el canon de control de vertidos es un instrumento económico que grava la contaminación vertida, no una medición de la huella hídrica en el sentido metodológico descrito más arriba. Y, a diferencia de la huella de carbono (que cuenta en España con un registro nacional creado en 2014 por el Real Decreto 163/2014: el Real Decreto 214/2025, de 18 de marzo, lo derogó y sustituyó para ampliar sus obligaciones, añadiendo el cálculo anual y la publicación de un plan de reducción para determinadas empresas, aunque la inscripción en el registro sigue siendo voluntaria para el sector privado), no existe en España un registro nacional obligatorio dedicado específicamente a la huella hídrica. El marco aplicable a una empresa española combina, por tanto, tres piezas distintas: las autorizaciones sectoriales de vertido (Ley de Aguas), la obligación CSRD/ESRS E3 para las grandes empresas sujetas y en las que el tema resulte material (en los países donde la CSRD ya está transpuesta; en España, mientras el proyecto de Ley de Información Empresarial sobre Sostenibilidad siga en tramitación, estas empresas continúan bajo el Estado de Información No Financiera de la Ley 11/2018), y, de forma voluntaria, la adopción de un referencial como el WFN o la ISO 14046 para gestionar el riesgo hídrico propio.
Esta ausencia de un registro único no significa que el riesgo sea menor: España es uno de los países europeos con mayor proporción de su territorio bajo estrés hídrico estructural, de forma particularmente marcada en las cuencas mediterráneas y del sureste peninsular, lo que convierte la gestión del agua en un factor de riesgo operativo directo para los sectores que dependen de ella.
Cómo calcular la huella hídrica de una empresa: método en 5 pasos
- Definir el alcance: ¿se mide solo el agua captada en las instalaciones propias (huella azul directa), o se incluye la cadena de suministro (huella verde y gris indirectas)? La mayoría de los diagnósticos serios empiezan por un alcance acotado y lo amplían progresivamente.
- Recopilar los datos de actividad: volúmenes captados, consumidos y vertidos por instalación, y, para la cadena de suministro, los datos de los proveedores críticos (sobre todo agrícolas o de materias primas intensivas en agua).
- Aplicar la metodología elegida: cálculo volumétrico azul/verde/gris según el WFN, o evaluación de impacto según la ISO 14046 para los sitios identificados como críticos.
- Identificar los puntos de riesgo: cruzar los volúmenes obtenidos con mapas de estrés hídrico de la cuenca correspondiente, para distinguir un litro consumido en una zona abundante de un litro consumido en una zona en tensión.
- Definir un plan de reducción y reporting: objetivos de reducción en los sitios o la cadena de suministro más críticos, y, si la empresa está sujeta a la CSRD y el tema resulta material, estructurar el reporting según ESRS E3.
La etapa más exigente, igual que para la huella de carbono, es la recopilación de datos fiables en la cadena de suministro: muy pocas empresas miden directamente el agua consumida por sus proveedores agrícolas o industriales, y hay que recurrir a factores sectoriales promedio cuando el dato primario no está disponible.
Sectores con mayor huella hídrica y por qué medirla ahora
La huella hídrica no pesa igual en todos los sectores. La industria agroalimentaria y el textil concentran, por lejos, los consumos más intensivos, tanto de forma directa (procesado, teñido) como indirecta (cultivo de materias primas). Les siguen sectores como la química y ciertos segmentos de la construcción (fabricación de materiales). Para estos sectores, medir la huella hídrica deja de ser un ejercicio voluntario de reputación y se convierte en una herramienta de gestión del riesgo operativo: una cuenca en estrés hídrico puede traducirse en restricciones de captación, encarecimiento del canon o interrupciones de suministro.
A esto se añade una presión creciente de clientes y cadenas de suministro: las evaluaciones de sostenibilidad de proveedores (como EcoVadis) incluyen cada vez más preguntas específicas sobre la gestión del agua, y las grandes empresas sujetas a la CSRD trasladan, de facto, parte de la exigencia de datos a sus proveedores aunque estos no estén ellos mismos sujetos a la directiva.
Huella hídrica y huella de carbono: dos indicadores distintos y complementarios
La huella hídrica y la huella de carbono miden impactos ambientales distintos y no son intercambiables. La huella de carbono cuantifica el impacto sobre el clima global, en CO2 equivalente, con independencia de dónde se emitan los gases. La huella hídrica cuantifica el impacto sobre un recurso local, cuyo valor depende fuertemente de la disponibilidad de agua en la cuenca donde se consume. Una empresa puede tener una huella de carbono moderada y, al mismo tiempo, una huella hídrica crítica si su actividad se concentra en una zona de estrés hídrico, y viceversa.
Esta distinción importa para priorizar: no tiene sentido aplicar a la gestión del agua exactamente la misma lógica de reducción lineal que al carbono. El criterio relevante no es solo "cuánta agua se consume", sino "dónde se consume" y "cuál es la disponibilidad local del recurso".
Una plataforma como Orki ayuda a estructurar el cálculo y el reporting de la huella de carbono y, en el marco de la CSRD, a organizar la evidencia que sustenta el análisis de doble materialidad, incluido el de los recursos hídricos cuando resulta material para la actividad de la empresa.
Fuentes
- Water Footprint Network — The Water Footprint Assessment Manual (manual metodológico, distribuido en español por AENOR) — https://www.waterfootprint.org — consultado el 20/10/2026.
- ISO 14046:2014 — Environmental management — Water footprint — Principles, requirements and guidelines — https://www.iso.org/standard/43263.html — consultado el 20/10/2026.
- Comisión Europea — Reglamento Delegado (UE) 2023/2772, Anexo I, ESRS E3 (Recursos hídricos y marinos) — https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:32023R2772 — consultado el 20/10/2026.
- EFRAG Knowledge Hub — comparativo ESRS E3 (versión revisada), noviembre de 2025 — https://knowledgehub.efrag.org/eng/interactive/simplified-esrs/esrs-e3/delegated-act — consultado el 20/10/2026.
- Boletín Oficial del Estado — Real Decreto Legislativo 1/2001, de 20 de julio, Texto Refundido de la Ley de Aguas — https://www.boe.es/buscar/act.php?id=BOE-A-2001-14276 — consultado el 20/10/2026.
- Boletín Oficial del Estado — Real Decreto 163/2014, de 14 de marzo, registro de huella de carbono, compensación y proyectos de absorción de dióxido de carbono (texto consolidado, derogado por el RD 214/2025) — https://www.boe.es/eli/es/rd/2014/03/14/163/con — consultado el 20/10/2026.
- Boletín Oficial del Estado — Real Decreto 214/2025, de 18 de marzo (BOE-A-2025-7439) — https://www.boe.es/buscar/doc.php?id=BOE-A-2025-7439 — consultado el 20/10/2026.
- CNMV e ICAC — Comunicado conjunto sobre la información de sostenibilidad en tanto no se transponga la CSRD — https://cnmv.es/DocPortal/Publicaciones/OTROS/Comunicado_ICAC_CNMV.pdf — consultado el 20/10/2026.
- EUR-Lex — Directiva (UE) 2024/825, relativa al empoderamiento de los consumidores para la transición ecológica — https://eur-lex.europa.eu/eli/dir/2024/825/oj — consultado el 20/10/2026.
- EUR-Lex — Reglamento Delegado (UE) 2026/1563, por el que se modifica el Reglamento Delegado (UE) 2023/2772 (ESRS revisadas) — https://eur-lex.europa.eu/eli/reg_del/2026/1563/oj — consultado el 20/10/2026.