Software de huella de carbono
 Software ACV
 Software ESG
 En resumen
- La TNFD (Taskforce on Nature-related Financial Disclosures) es un marco voluntario, de alcance mundial, que ayuda a las organizaciones a identificar, evaluar y divulgar sus dependencias, impactos, riesgos y oportunidades relacionados con la naturaleza.
- Se apoya en el enfoque LEAP (Localizar, Evaluar, Analizar, Prepararse) y en 14 recomendaciones de divulgación repartidas en cuatro pilares: gobernanza, estrategia, gestión de riesgos e impactos, y métricas y objetivos.
- Es voluntaria, a diferencia de la norma europea ESRS E4 (biodiversidad y ecosistemas), que es obligatoria para las grandes empresas sujetas a la CSRD cuando la doble materialidad señala la biodiversidad como un tema relevante.
- A las puertas de la COP30 (noviembre de 2025), 733 organizaciones en 56 países se habían comprometido a divulgar información alineada con la TNFD.
- En abril de 2026, el ISSB (el organismo que fija las normas IFRS de sostenibilidad) decidió que sus requisitos sobre naturaleza tomarán la forma de una IFRS Practice Statement no obligatoria, apoyándose en el marco TNFD, mientras la propia TNFD completó su trabajo técnico en curso a lo largo del tercer trimestre de 2026.
Una empresa puede conocer su huella de carbono al detalle y, aun así, ignorar por completo su dependencia del agua, del suelo fértil o de la polinización. La TNFD nació precisamente para cerrar ese punto ciego: ofrece a las organizaciones un lenguaje común para hablar de su relación con la naturaleza, del mismo modo que el GHG Protocol o la huella de carbono del registro del MITECO lo hacen para el clima.
El marco llega en un momento de transición. Publicado en su versión final en 2023, adoptado de forma voluntaria por centenares de organizaciones en todo el mundo, y ahora en proceso de integrarse en el trabajo del ISSB, que prevé publicar en octubre de 2026 un borrador de orientación (no obligatoria) basado en ella.
Para una empresa española, entender la TNFD es la mejor preparación ante unas expectativas de inversores y reguladores sobre biodiversidad que no dejan de crecer.
Esta guía explica qué es la TNFD, cómo funciona su enfoque LEAP, cuáles son sus 14 recomendaciones de divulgación, en qué se diferencia de la obligación legal de la ESRS E4, cómo avanza su adopción en España y en el mundo, y qué cambia con el relevo que el ISSB tomará a partir de 2026.
Qué es la TNFD y por qué surgió
La TNFD (Taskforce on Nature-related Financial Disclosures, Grupo de Trabajo sobre Divulgaciones Financieras relacionadas con la Naturaleza) es una iniciativa de mercado lanzada el 4 de junio de 2021 por cuatro organizaciones fundadoras: el Programa de las Naciones Unidas para el Medio Ambiente, a través de su Iniciativa Financiera (UNEP FI), el Programa de las Naciones Unidas para el Desarrollo (UNDP), el Fondo Mundial para la Naturaleza (WWF) y Global Canopy.
El grupo de trabajo fue copresidido desde su origen por David Craig, entonces consejero delegado de Refinitiv y responsable de la división de Datos y Analítica del London Stock Exchange Group, y por Elizabeth Maruma Mrema, secretaria ejecutiva del Convenio sobre la Diversidad Biológica de Naciones Unidas. Su mandato: desarrollar un marco de gestión de riesgos y de divulgación que permita a las organizaciones informar sobre su relación con la naturaleza y, con el tiempo, reorientar los flujos financieros globales hacia resultados positivos para los ecosistemas.
El marco se inspira deliberadamente en el precedente del TCFD (Task Force on Climate-related Financial Disclosures), el grupo que normalizó la divulgación climática antes de disolverse una vez cumplida su misión. La TNFD incorpora, de hecho, las 11 divulgaciones recomendadas por el TCFD, de forma que una organización que ya informa sobre clima dispone de una base reconocible para extender ese ejercicio a la naturaleza.
Tras dos años de consultas públicas y cuatro versiones beta (de la v0.1 en marzo de 2022 a la v0.4 en marzo de 2023), la TNFD publicó sus recomendaciones finales el 18 de septiembre de 2023, durante la Semana del Clima de Nueva York. Desde entonces, el marco está disponible para su adopción voluntaria por cualquier organización, con independencia de su tamaño o sector.
El enfoque LEAP: cómo evaluar la relación de una empresa con la naturaleza
La TNFD propone un proceso de análisis interno, voluntario, llamado LEAP, acrónimo de sus cuatro fases en inglés (Locate, Evaluate, Assess, Prepare). No es una metodología de cálculo cerrada como un factor de emisión, sino una secuencia de preguntas que ayuda a una organización a estructurar su análisis antes de divulgar nada.
- Localizar (Locate). Identificar en qué puntos de la cadena de valor la actividad de la empresa interactúa con la naturaleza: centros de producción, cultivos, zonas de extracción de materias primas, proveedores críticos. El objetivo es situar esas interacciones frente a ecosistemas sensibles o ya degradados.
- Evaluar (Evaluate). Determinar de qué servicios de la naturaleza depende la actividad (agua dulce, polinización, regulación del clima local, fertilidad del suelo) y qué impactos genera sobre ella (deforestación, contaminación, sobreexplotación de un recurso).
- Analizar (Assess). Traducir esas dependencias e impactos en riesgos y oportunidades concretos para el negocio: riesgo físico (escasez de un insumo), riesgo de transición (nueva normativa), riesgo reputacional, o también oportunidades (nuevos mercados de restauración, eficiencia en el uso de recursos).
- Prepararse (Prepare). Integrar las conclusiones en la estrategia, la gestión de riesgos y, cuando proceda, en la divulgación pública dirigida a inversores y otras partes interesadas.
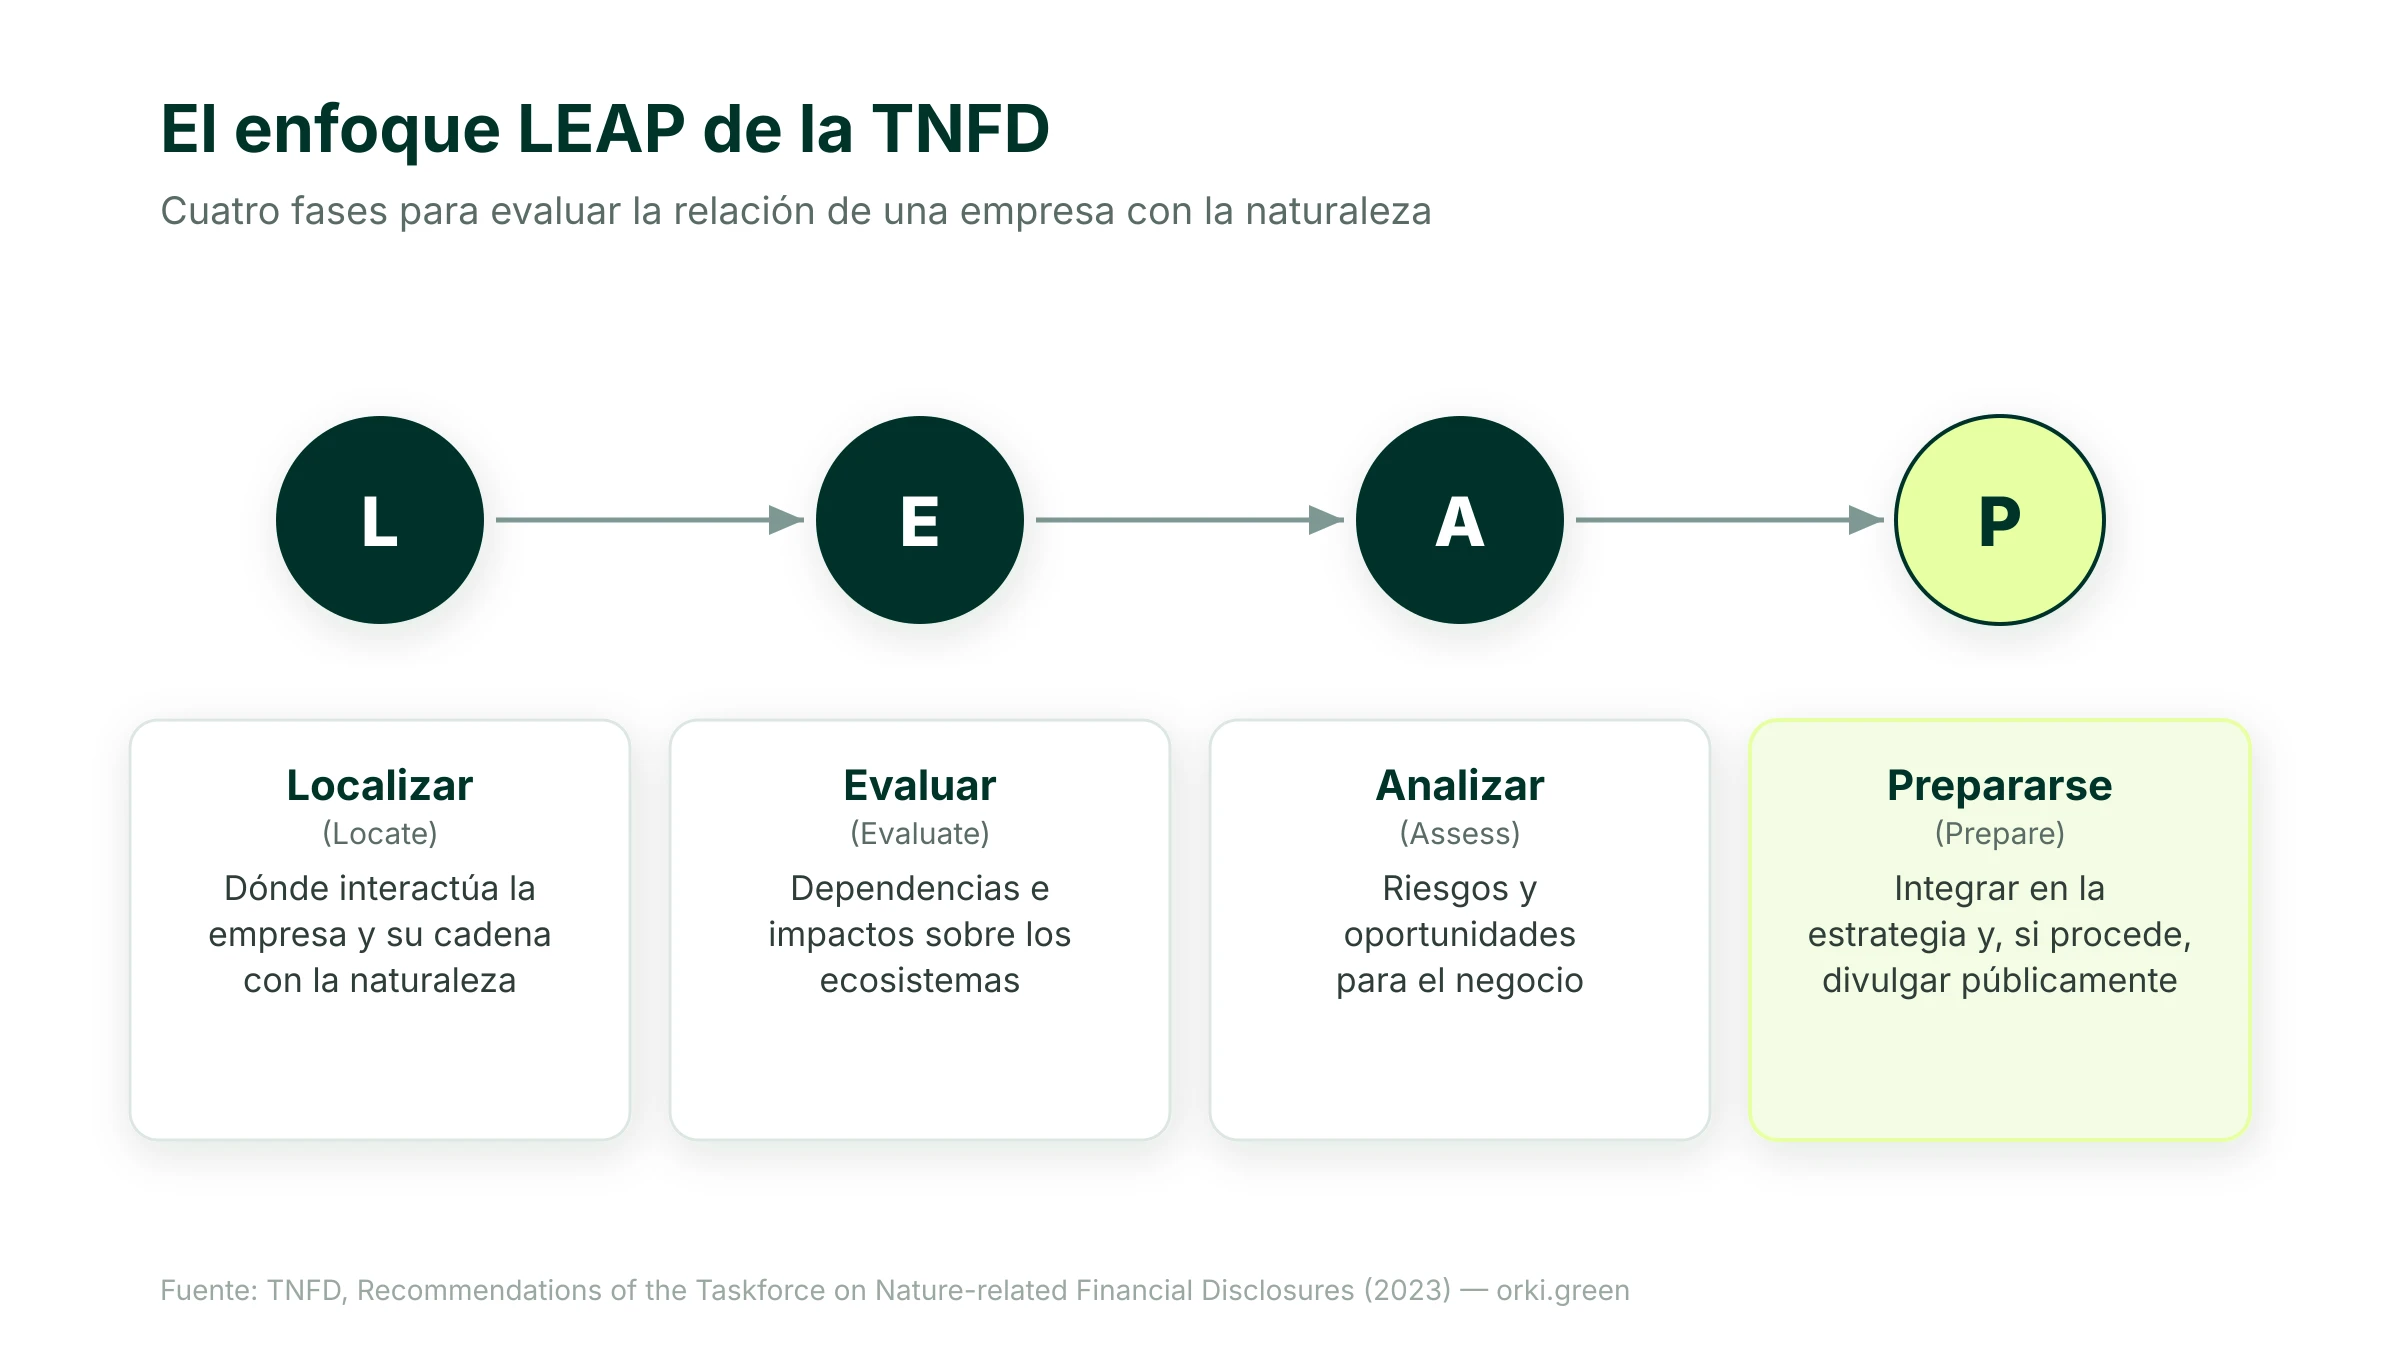
El enfoque LEAP no exige una divulgación pública en cada fase: muchas organizaciones lo utilizan primero como herramienta interna de diagnóstico, antes de decidir qué parte de ese análisis comunican externamente a través de las 14 recomendaciones de divulgación.
Las 14 recomendaciones de divulgación de la TNFD
Como el TCFD antes que ella, la TNFD organiza sus recomendaciones en cuatro pilares, con un total de 14 divulgaciones recomendadas.
TNFD y ESRS E4: marco voluntario frente a obligación legal
La confusión más habitual entre responsables de sostenibilidad es tratar la TNFD y la norma europea ESRS E4 (Biodiversidad y ecosistemas) como si fueran lo mismo. Comparten vocabulario y, en buena medida, lógica de análisis, pero su naturaleza jurídica es muy distinta.
La ESRS E4 es una de las cinco normas ambientales del conjunto ESRS (European Sustainability Reporting Standards, adoptado mediante el Reglamento Delegado (UE) 2023/2772), junto a E1 (clima), E2 (contaminación), E3 (agua y recursos marinos) y E5 (recursos y economía circular). Es obligatoria para toda empresa sujeta a la CSRD que, tras su análisis de doble materialidad, concluya que la biodiversidad es un tema material para su actividad. En ese caso, debe reportar sus impactos y dependencias sobre la biodiversidad y los ecosistemas, los riesgos y oportunidades asociados, y sus objetivos de transición, alineados cuando proceda con el Marco Mundial de Kunming-Montreal sobre la Diversidad Biológica.
El paquete Ómnibus I de simplificación, acordado a finales de 2025, ha reducido este perímetro: la obligación de reportar bajo CSRD (y, por tanto, bajo la ESRS E4 cuando la biodiversidad resulte material) queda ahora circunscrita a las empresas de 1.000 empleados o más con un volumen de negocio de al menos 450 millones de euros. En España, además, la transposición de la CSRD seguía pendiente de tramitación parlamentaria a la fecha de esta guía: mientras no se complete, las empresas de las fases 1 y 2 siguen sujetas a la Ley 11/2018 y a la publicación del EINF (Estado de Información No Financiera).
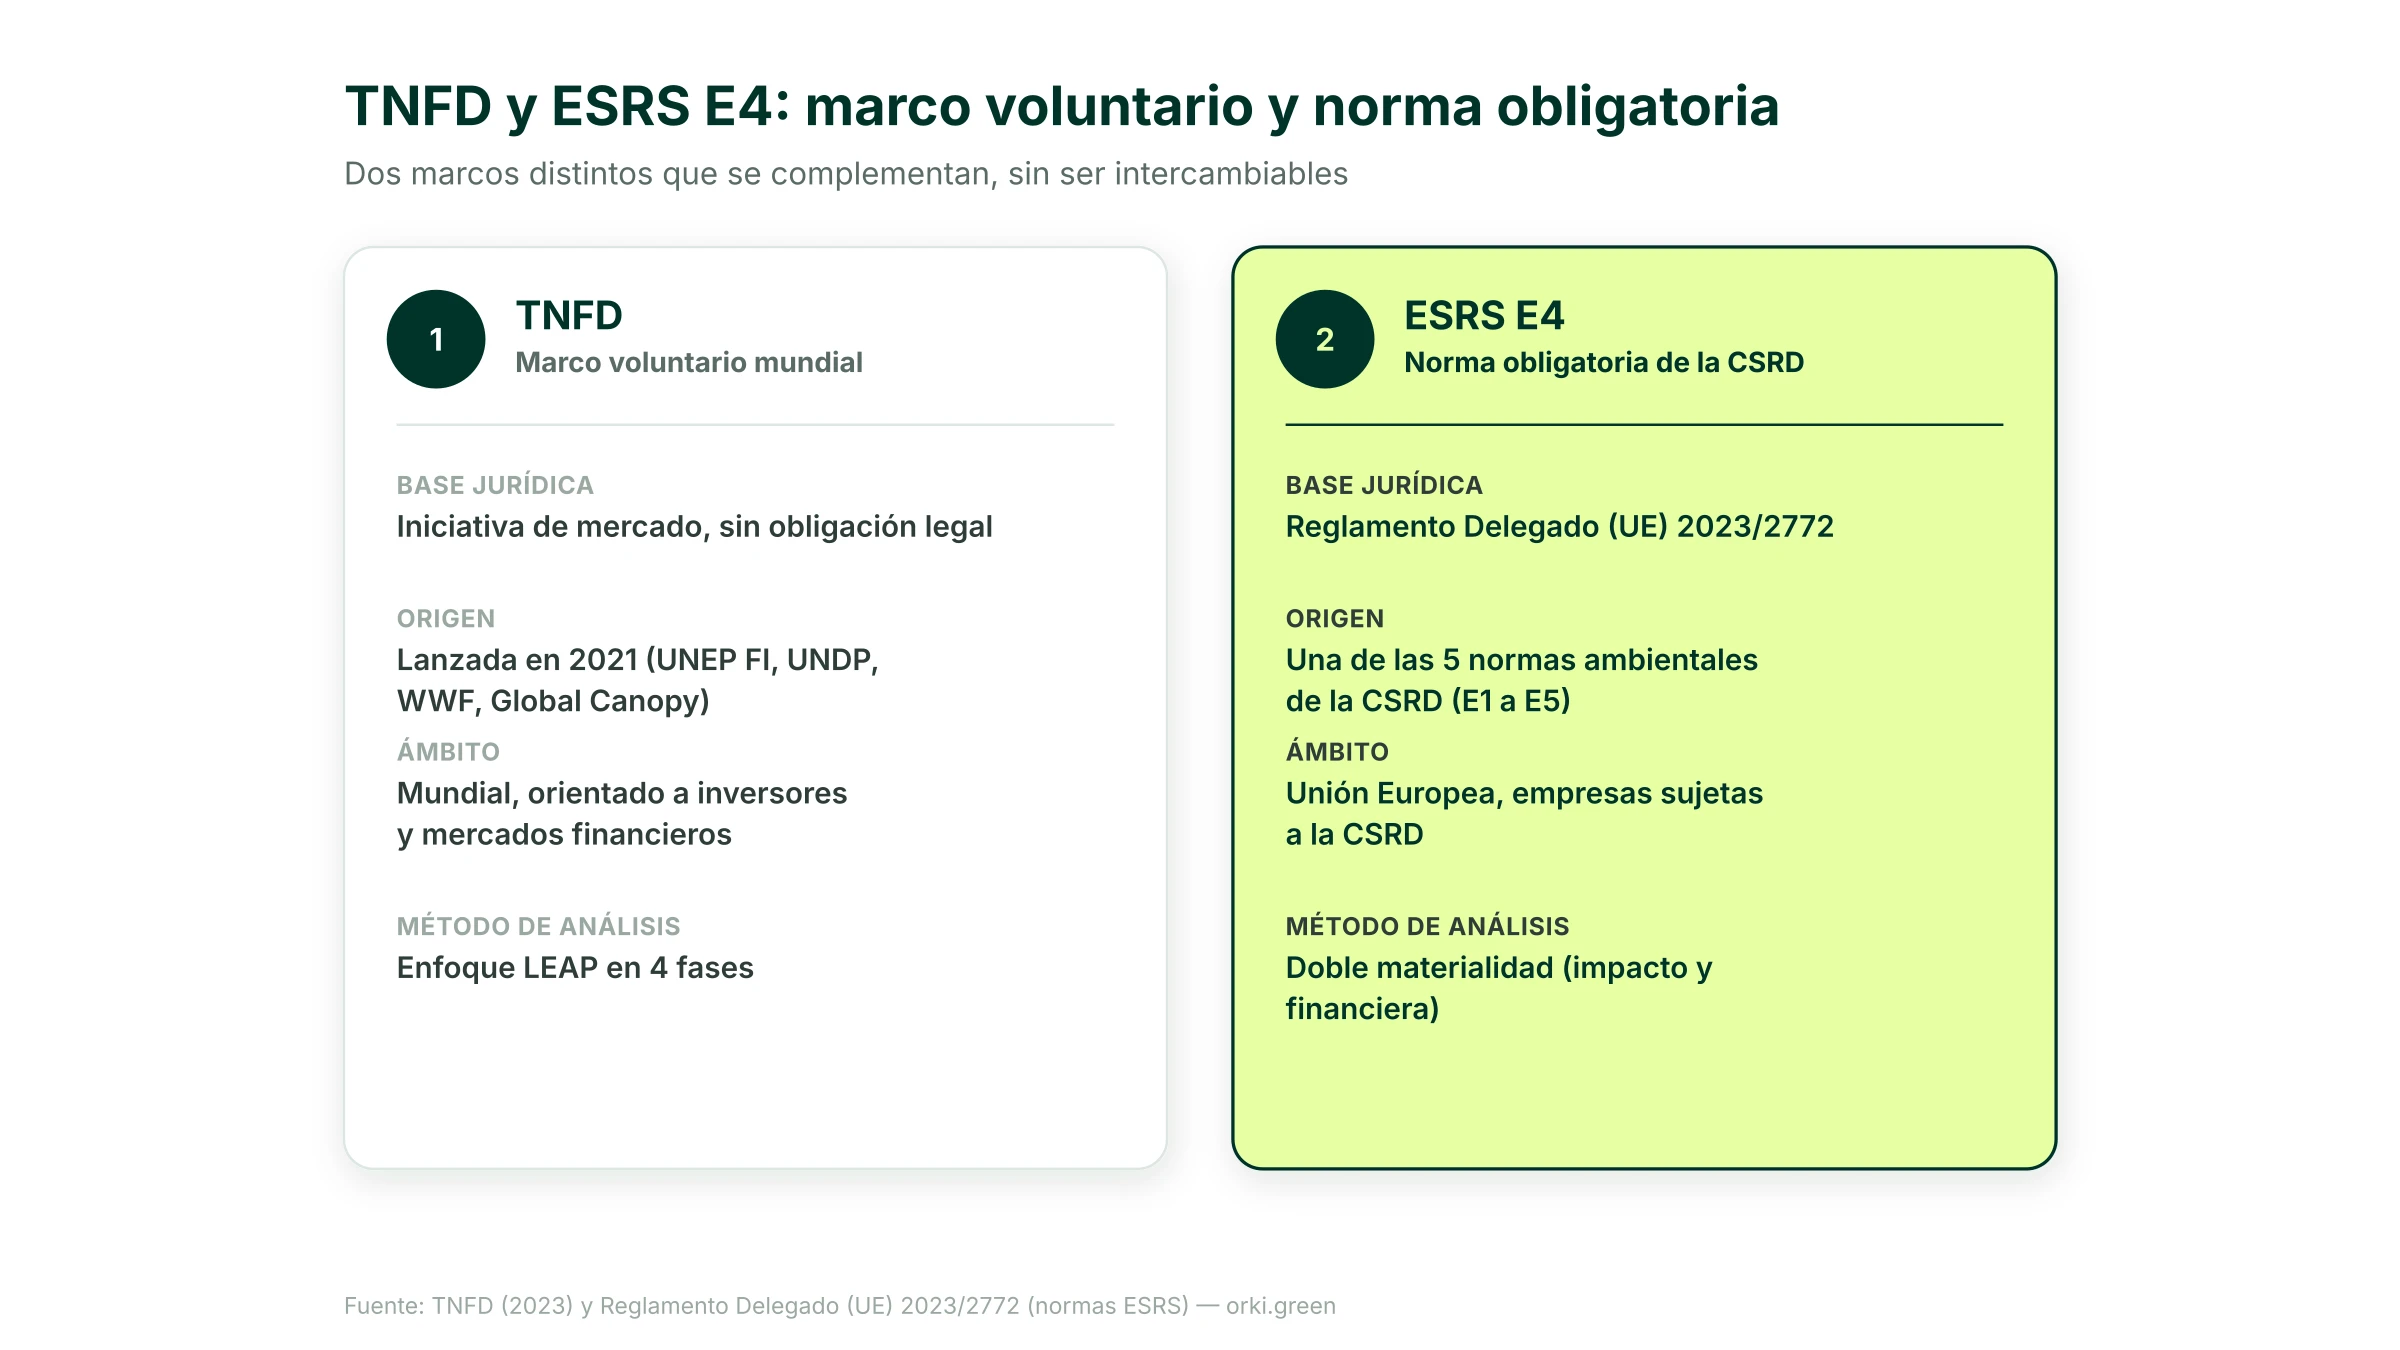
En la práctica, ambos marcos se complementan más que se oponen: una empresa que ya ha recorrido el proceso LEAP de la TNFD dispone de buena parte de los elementos (localización de impactos, dependencias identificadas, riesgos evaluados) que necesita para responder a la ESRS E4. Es la misma lógica de interoperabilidad que ya existe entre el TCFD y la ESRS E1 sobre clima.
Adopción de la TNFD: cifras mundiales y la situación en España
La adopción de la TNFD ha crecido de forma sostenida desde su lanzamiento. A las puertas de la COP30, celebrada en noviembre de 2025 en Belém (Brasil), la propia TNFD anunció que 733 organizaciones en 56 países se habían comprometido a realizar divulgaciones alineadas con el marco, un aumento del 46 % respecto al año anterior. Entre los adoptantes, las entidades financieras comprometidas gestionaban conjuntamente aproximadamente 22,4 billones de dólares estadounidenses en activos, y las empresas cotizadas adoptantes sumaban una capitalización bursátil conjunta cercana a los 9,4 billones de dólares estadounidenses.
En España, Forética lidera el Grupo de Consulta de la TNFD a nivel nacional, con el objetivo de difundir el conocimiento del marco y aportar orientación adaptada al contexto local. Entre las empresas españolas, BBVA fue el primer banco del país en sumarse al Foro de la TNFD, el 21 de junio de 2022, cuando el foro ya reunía a más de 400 entidades, organizaciones y reguladores en todo el mundo.
Esta progresión no es casual: el Marco Mundial de Kunming-Montreal sobre la Diversidad Biológica, adoptado por cerca de 200 países el 19 de diciembre de 2022 en la COP15, fijó 4 metas y 23 objetivos para 2030, entre ellos el conocido objetivo "30x30" (proteger y restaurar el 30 % de las tierras, aguas continentales, zonas costeras y océanos del planeta). Ese acuerdo intergubernamental aceleró, en paralelo, la demanda de un marco de divulgación empresarial equivalente, papel que la TNFD vino a cubrir desde el lado de los mercados financieros.
Qué cambia en 2026 y 2027: la TNFD cede el testigo al ISSB
El panorama normativo alrededor de la naturaleza está a punto de cambiar de arquitectura institucional. En noviembre de 2025, el ISSB (International Sustainability Standards Board, el organismo de la Fundación IFRS que ya fija las normas internacionales de sostenibilidad IFRS S1 e IFRS S2) anunció que avanzará su propia normalización sobre riesgos y oportunidades relacionados con la naturaleza, apoyándose explícitamente en el marco de la TNFD, incluido su enfoque LEAP.
En abril de 2026, reunido en Pekín, el ISSB concretó la forma que tomará ese trabajo: sus requisitos sobre naturaleza se plasmarán en una IFRS Practice Statement, un documento de orientación no obligatorio que complementa IFRS S1 e IFRS S2 sin modificarlas, y no en una norma independiente ni en una enmienda a esas dos normas. El ISSB recuerda, no obstante, que la información material sobre la naturaleza ya es exigible en virtud de IFRS S1. En julio de 2026 el Board votó publicar el borrador de exposición ("Exposure Draft") en octubre de 2026, con un periodo de consulta pública de 120 días; una posible Practice Statement definitiva llegaría después, sin calendario adoptado a cierre de esta guía. Varias ONG, entre ellas WWF (cofundadora de la TNFD), han criticado esta vía y reclaman en su lugar una norma obligatoria.
Como consecuencia directa de ese anuncio, la propia TNFD completó el trabajo técnico que tenía en curso a lo largo del tercer trimestre de 2026, ya terminado a la fecha de esta guía, y pasó a partir de entonces a no abrir ningún nuevo trabajo de orientación técnica.
Para una empresa que ya reporta bajo CSRD y ESRS E4, este relevo institucional tiene una lectura práctica: el trabajo de análisis LEAP realizado hoy bajo el paraguas TNFD no se pierde. Al contrario, se convierte en el cimiento sobre el que probablemente se construyan los futuros requisitos IFRS sobre naturaleza, del mismo modo que el trabajo climático del TCFD terminó integrado en IFRS S2.
Quién debería empezar a prepararse y por dónde
La TNFD sigue siendo, a día de hoy, un marco voluntario. No existe en España ni en la Unión Europea una obligación legal de adoptarlo. Sin embargo, tres perfiles de empresa tienen razones concretas para empezar a familiarizarse con él antes de que una eventual norma IFRS lo convierta en un estándar de facto:
- Empresas ya sujetas a la CSRD cuyo análisis de doble materialidad señale la biodiversidad como un tema relevante: el proceso LEAP ofrece una estructura de trabajo directamente aprovechable para la ESRS E4.
- Empresas con una cadena de valor intensiva en recursos naturales (agroalimentario, construcción, textil, energía, minería): sectores donde la dependencia de servicios ecosistémicos es alta y donde los inversores empiezan a pedir, de forma creciente, una evaluación de riesgos de naturaleza.
- Empresas que ya reportan bajo TCFD o ESRS E1 sobre clima: la lógica de gobernanza, estrategia, gestión de riesgos y métricas les resultará familiar, lo que reduce el coste de entrada para extenderla a la naturaleza.
Los primeros pasos prácticos, siguiendo la propia lógica LEAP, son: cartografiar dónde opera la empresa y sus proveedores críticos frente a zonas de alta sensibilidad ecológica, identificar las dependencias más evidentes (agua, materias primas agrícolas, polinización), y fijar un responsable interno del tema antes de que se convierta en una obligación de reporting con plazos ajustados.
Conclusión: 5 puntos clave
- La TNFD es un marco voluntario de alcance mundial, lanzado en 2021, que ayuda a las organizaciones a evaluar y divulgar su relación con la naturaleza mediante el enfoque LEAP.
- Sus 14 recomendaciones de divulgación se organizan en 4 pilares (gobernanza, estrategia, gestión de riesgos e impactos, métricas y objetivos), heredados de la estructura del TCFD climático.
- No debe confundirse con la ESRS E4, la norma europea obligatoria sobre biodiversidad bajo la CSRD: una es voluntaria y mundial, la otra es legal y europea, aunque ambas se complementan.
- La adopción crece con fuerza: 733 organizaciones en 56 países a las puertas de la COP30 de 2025, con Forética liderando el grupo de consulta en España y BBVA como primer banco español en sumarse al Foro de la TNFD, desde 2022.
- El relevo hacia el ISSB está en marcha, con una forma ya decidida pero no adoptada: desde abril de 2026 se sabe que la normalización técnica del ISSB sobre naturaleza tomará la forma de una IFRS Practice Statement no obligatoria, con un borrador de exposición previsto en octubre de 2026 (120 días de consulta) apoyado en el marco TNFD.
Fuentes
- TNFD — Recommendations of the Taskforce on Nature-related Financial Disclosures, v1.0 (18 de septiembre de 2023). https://tnfd.global/publication/recommendations-of-the-taskforce-on-nature-related-financial-disclosures/ — Consultado el 7 de octubre de 2026.
- TNFD — TNFD launches next global adoption campaign ahead of COP30 in Belém. https://tnfd.global/tnfd-launches-next-global-adoption-campaign-ahead-of-cop30-in-belem/ — Consultado el 6 de octubre de 2026.
- IFRS Foundation — ISSB welcomes TNFD's support as it advances nature-related disclosures. https://www.ifrs.org/news-and-events/news/2025/11/issb-welcomes-tnfd-support-nature-related-disclosure/ — Consultado el 6 de octubre de 2026.
- IFRS Foundation — ISSB agrees on the proposed way forward for nature-related disclosures (reunión de abril de 2026, Pekín). https://www.ifrs.org/news-and-events/news/2026/05/issb-agrees-proposed-way-forward-nature-related-disclosures/ — Consultado el 7 de octubre de 2026.
- UNEP FI — TNFD launch. https://www.unepfi.org/themes/ecosystems/tnfd-launch/ — Consultado el 6 de octubre de 2026.
- UNEP FI — TNFD announces Taskforce members. https://www.unepfi.org/themes/ecosystems/tnfd-announces-taskforce-members/ — Consultado el 6 de octubre de 2026.
- UNDP — Major financial institutions, corporates, governments and UN endorse launch of Taskforce. https://www.undp.org/press-releases/major-financial-institutions-corporates-governments-and-un-endorse-launch-taskforce — Consultado el 6 de octubre de 2026.
- Forética — Alianzas. https://foretica.org/en/sobre-foretica/alianzas/ — Consultado el 6 de octubre de 2026.
- BBVA — BBVA, primer banco español en el TNFD, el grupo global de información financiera verde. https://www.bbva.com/es/sostenibilidad/bbva-primer-banco-espanol-en-el-tnfd-grupo-global-de-informacion-financiera-verde/ — Consultado el 6 de octubre de 2026.
- Comisión Europea / EUR-Lex — Reglamento Delegado (UE) 2023/2772, normas ESRS. https://eur-lex.europa.eu/eli/reg_del/2023/2772/oj/eng — Consultado el 7 de octubre de 2026.
- Convenio sobre la Diversidad Biológica (CBD) — Marco Mundial de Kunming-Montreal sobre la Diversidad Biológica, COP15 (19 de diciembre de 2022). https://www.cbd.int/gbf — Consultado el 7 de octubre de 2026.
- Clifford Chance — Taskforce on Nature-related Financial Disclosures (TNFD) Recommendations Published. https://www.cliffordchance.com/briefings/2023/10/taskforce-on-nature-related-financial-disclosures--tnfd--recomme.html — Consultado el 7 de octubre de 2026.