Software de huella de carbono
 Software ACV
 Software ESG
 En resumen
- Los Estándares GRI (Global Reporting Initiative) son el marco de reporte de sostenibilidad voluntario más utilizado del mundo: lo emplea el 71% de las 100 mayores empresas de 58 países y el 77% de las 250 mayores multinacionales (datos KPMG 2024).
- Desde 2016 dejaron de ser simples directrices para convertirse en estándares propiamente dichos, organizados desde 2021 en tres series: Estándares Universales, Sectoriales y Temáticos.
- No son obligatorios: donde se aplica la CSRD, el estándar obligatorio es el ESRS. GRI y ESRS están declarados formalmente interoperables por EFRAG y GRI desde septiembre de 2023.
- En España, la Ley 11/2018 no impone un marco único para el estado de información no financiera (EINF), y el GRI se ha consolidado como la referencia de facto entre las empresas cotizadas; la futura ley de transposición de la CSRD (LIES) sigue en tramitación parlamentaria.
Setenta y una de cada cien empresas, entre las más grandes de 58 países, publican hoy su memoria de sostenibilidad con referencia a los estándares GRI. Es el marco voluntario más utilizado del mundo, nacido hace casi treinta años y todavía en evolución.
Con la llegada de la CSRD y los ESRS, muchas empresas españolas se preguntan si el GRI ha quedado obsoleto. La respuesta es más matizada: los dos sistemas no compiten, han sido declarados interoperables, y el GRI sigue siendo la referencia para quienes aún no entran en el perímetro obligatorio europeo o necesitan dialogar con inversores y clientes internacionales habituados a este lenguaje.
Este artículo explica qué son los estándares GRI, cómo se estructuran, qué cambió con la revisión de 2021, cuál es su relación con la CSRD y los ESRS, y cómo encajan en el proceso de reporte de una empresa española.
Qué es el GRI y qué son los estándares GRI
El GRI, Global Reporting Initiative, es una organización internacional independiente fundada en septiembre de 1997 en Boston, impulsada por CERES (Coalition for Environmentally Responsible Economies) y el Tellus Institute, con la participación del Programa de las Naciones Unidas para el Medio Ambiente (PNUMA). La iniciativa surgió tras el desastre ambiental del petrolero Exxon Valdez de 1989, con el objetivo de dar a las empresas un marco común para rendir cuentas de sus impactos ambientales y, más tarde, sociales y económicos.
En 2016 el GRI dejó de publicar simples directrices y presentó los primeros estándares globales de reporte de sostenibilidad, los «GRI Standards», en vigor desde el 1 de julio de 2018. La diferencia no es solo terminológica: un estándar establece requisitos más precisos y verificables que una directriz, y puede citarse como referencia normativa en un proceso de verificación externa (assurance).
Cómo se estructuran los estándares GRI: las tres series
Desde la revisión de 2021, los estándares GRI forman un sistema modular organizado en tres series, pensado para que lo aplique cualquier organización, con independencia de su sector o tamaño.
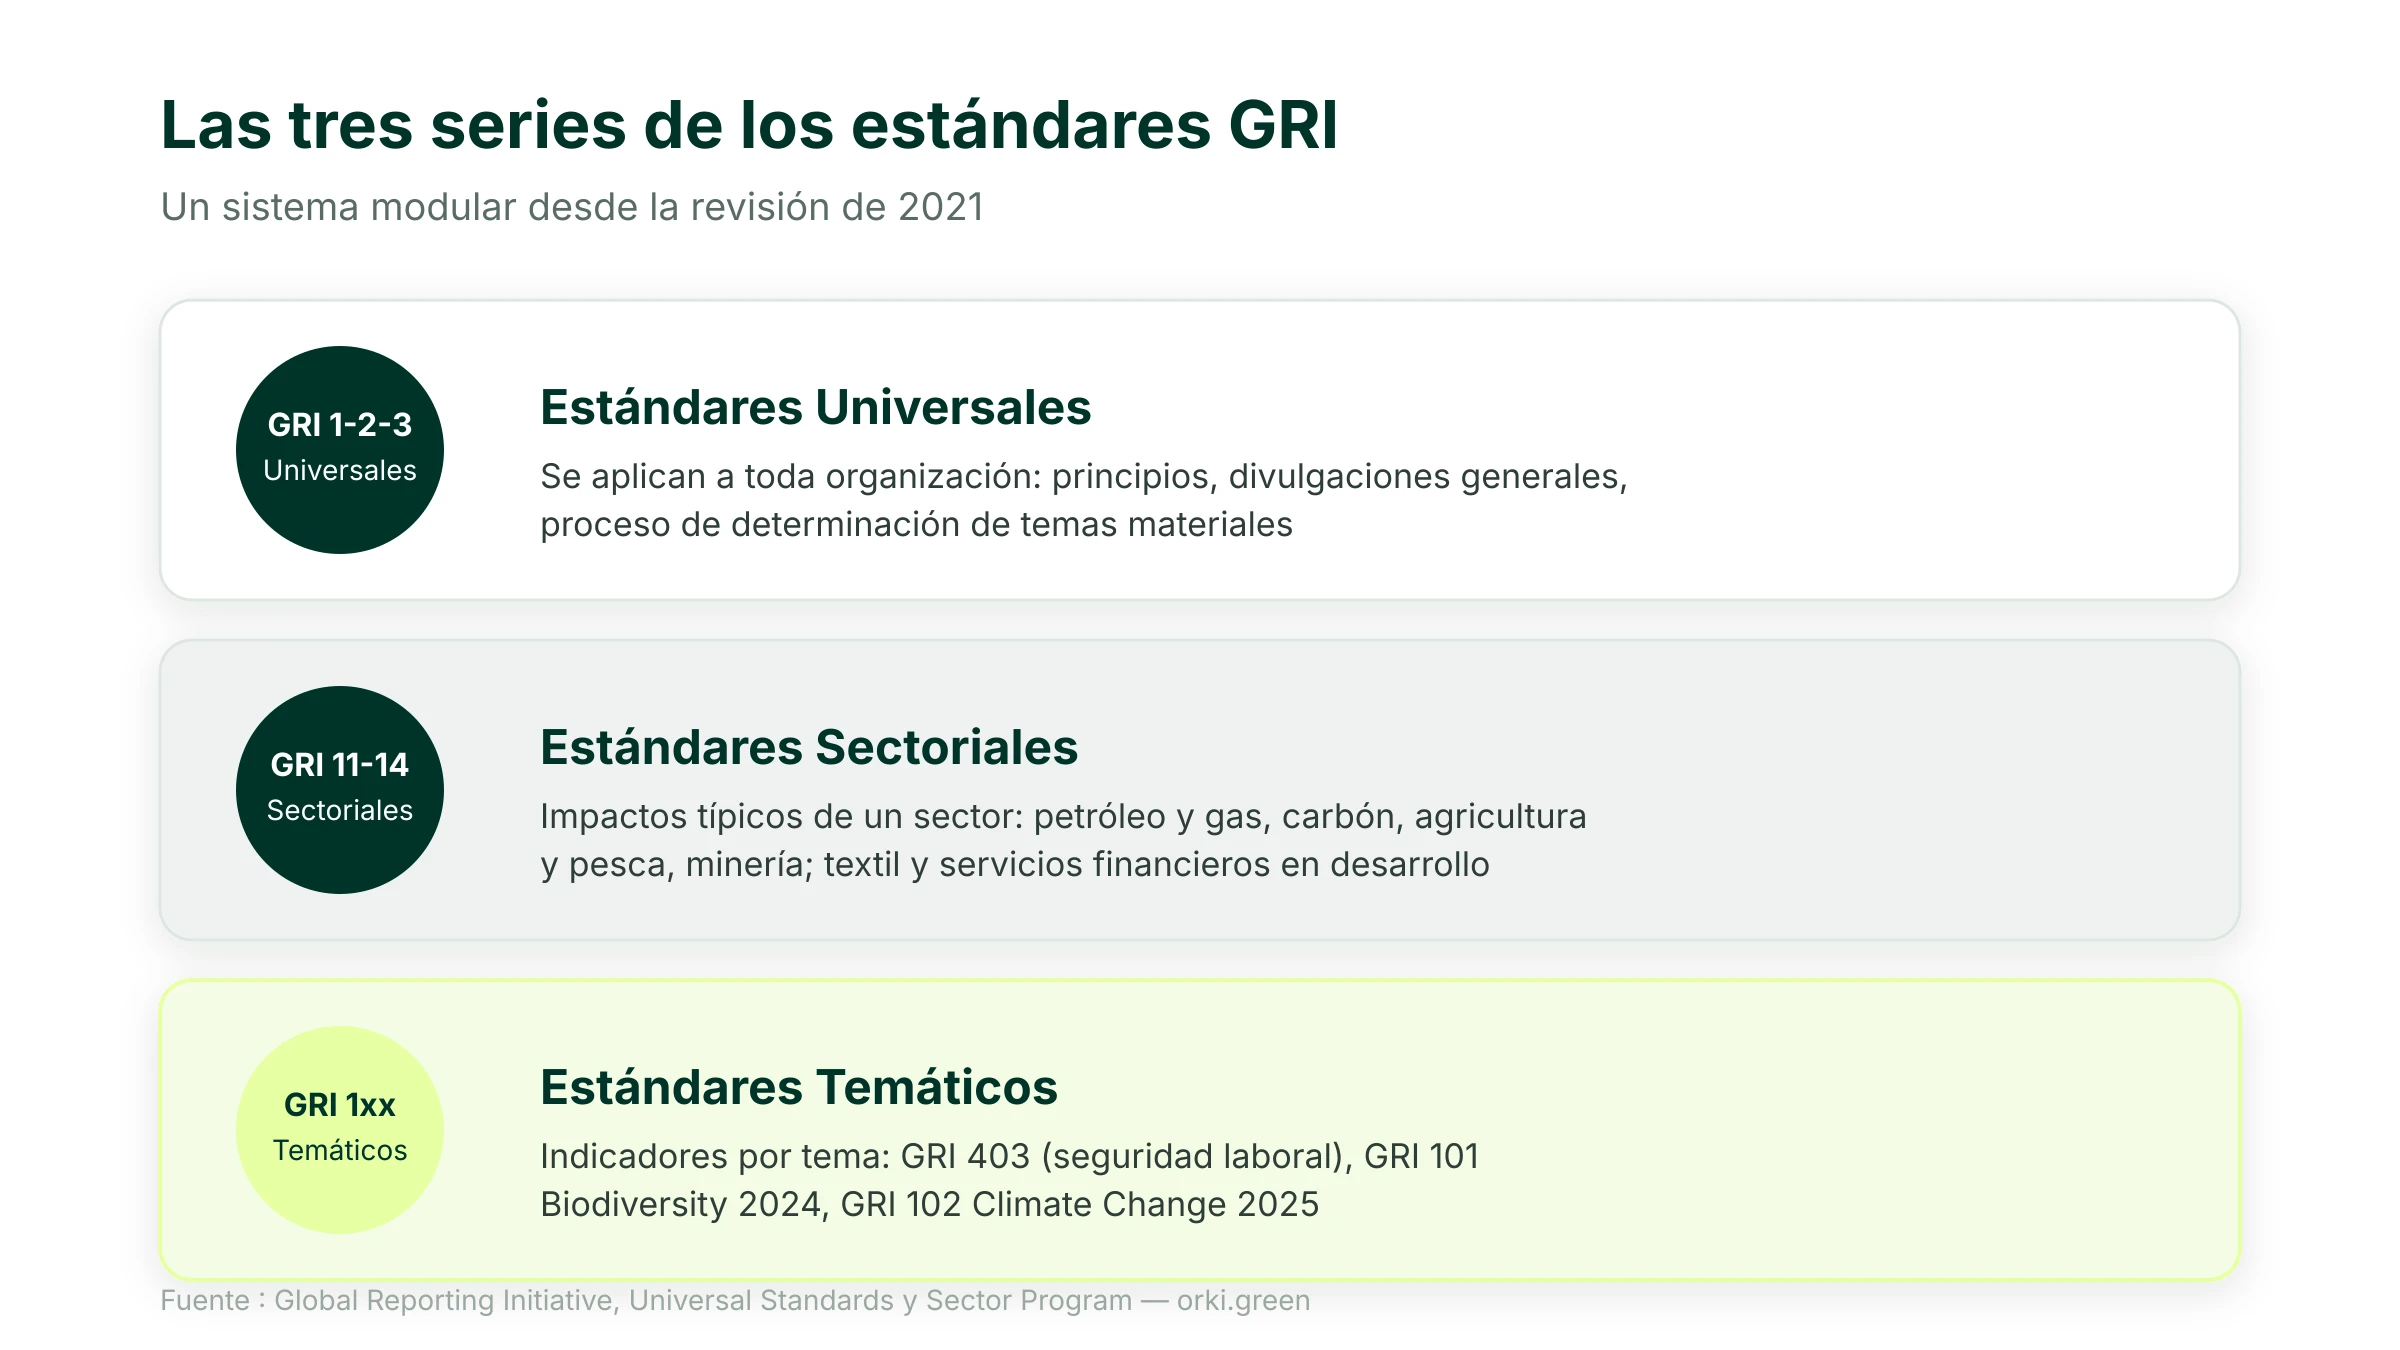
Los Estándares Sectoriales siguen en expansión: a los cuatro ya publicados se suma un proyecto en curso para el sector textil/confección (borrador de exposición publicado en julio de 2025, con aprobación del GSSB prevista para el cuarto trimestre de 2026) y otro para servicios financieros (aprobación del GSSB prevista en 2026). En septiembre de 2026 el GRI anunció además un formato más ágil para desarrollar los futuros Estándares Sectoriales, con un proyecto piloto para el sector de alimentación y bebidas bajo este nuevo enfoque.
Las versiones más recientes de los Estándares Temáticos sobre biodiversidad y energía/clima se revisaron entre 2024 y 2025, con fechas de entrada en vigor escalonadas: GRI 101: Biodiversity 2024 (publicado en enero de 2024) se aplica a los reportes a partir del 1 de enero de 2026; GRI 102: Climate Change 2025 y GRI 103: Energy 2025 (publicados en junio de 2025) se aplican a partir del 1 de enero de 2027. GRI 102: Climate Change 2025 sustituye, desde esa misma fecha, las divulgaciones climáticas de GRI 305 (Emisiones) y GRI 201-2.
La revisión de 2021 de los Estándares Universales: qué cambió
La revisión de los Estándares Universales, publicada en 2021, es el cambio más relevante desde el paso de las directrices a estándares propiamente dichos en 2016. Entró en vigor para la información publicada a partir del 1 de enero de 2023, con adopción anticipada recomendada.
Los puntos principales de la revisión:
- Un requisito explícito de debida diligencia sobre los impactos, alineado con los Principios Rectores de Naciones Unidas sobre empresas y derechos humanos y con las directrices de la OCDE.
- Una estructura más clara de los tres estándares fundacionales: GRI 1 define los principios, GRI 2 exige las divulgaciones generales (gobernanza, estrategia, prácticas), GRI 3 guía el proceso de determinación de los temas materiales.
- Una atención reforzada a los derechos humanos, ya presente en versiones anteriores pero ahora más explícita en los requisitos de divulgación.
GRI y ESRS: ¿estándar voluntario u obligatorio?
Aquí se concentra la pregunta más frecuente de las empresas españolas: si la CSRD impone los ESRS, ¿sigue sirviendo el GRI?
La distinción de fondo es esta: los estándares ESRS (Reglamento Delegado (UE) 2023/2772, cuya revisión fue adoptada por la Comisión Europea el 3 de julio de 2026 y está siendo examinada por el Parlamento y el Consejo) son obligatorios para las empresas que entran en el perímetro de la CSRD. El GRI sigue siendo un marco voluntario, utilizable por cualquier organización, dentro o fuera del perímetro CSRD.
Los dos sistemas no compiten. EFRAG y GRI publicaron en septiembre de 2023 una declaración conjunta de interoperabilidad, que confirma un alto nivel de alineación entre las definiciones y las divulgaciones de impacto de ambos estándares. Una consecuencia práctica: según el GRI-ESRS Interoperability Index, una empresa que reporta conforme a los ESRS puede considerarse como reportante también «con referencia a» los estándares GRI correspondientes, siempre que su propia evaluación de materialidad lo confirme (ESRS 1, §11): no se trata, por tanto, de una equivalencia automática. Para reivindicar formalmente el «con referencia a», el GRI 1 exige además publicar un GRI Content Index, una declaración de uso (statement of use) y una notificación al GRI. Una primera versión pública del índice circulaba ya desde noviembre de 2023; la Versión 1 definitiva se publicó en noviembre de 2024, y mapea las correspondencias sobre la base de los ESRS en su versión original de 2023: está, por tanto, parcialmente desactualizada tras la revisión de los ESRS adoptada en julio de 2026.
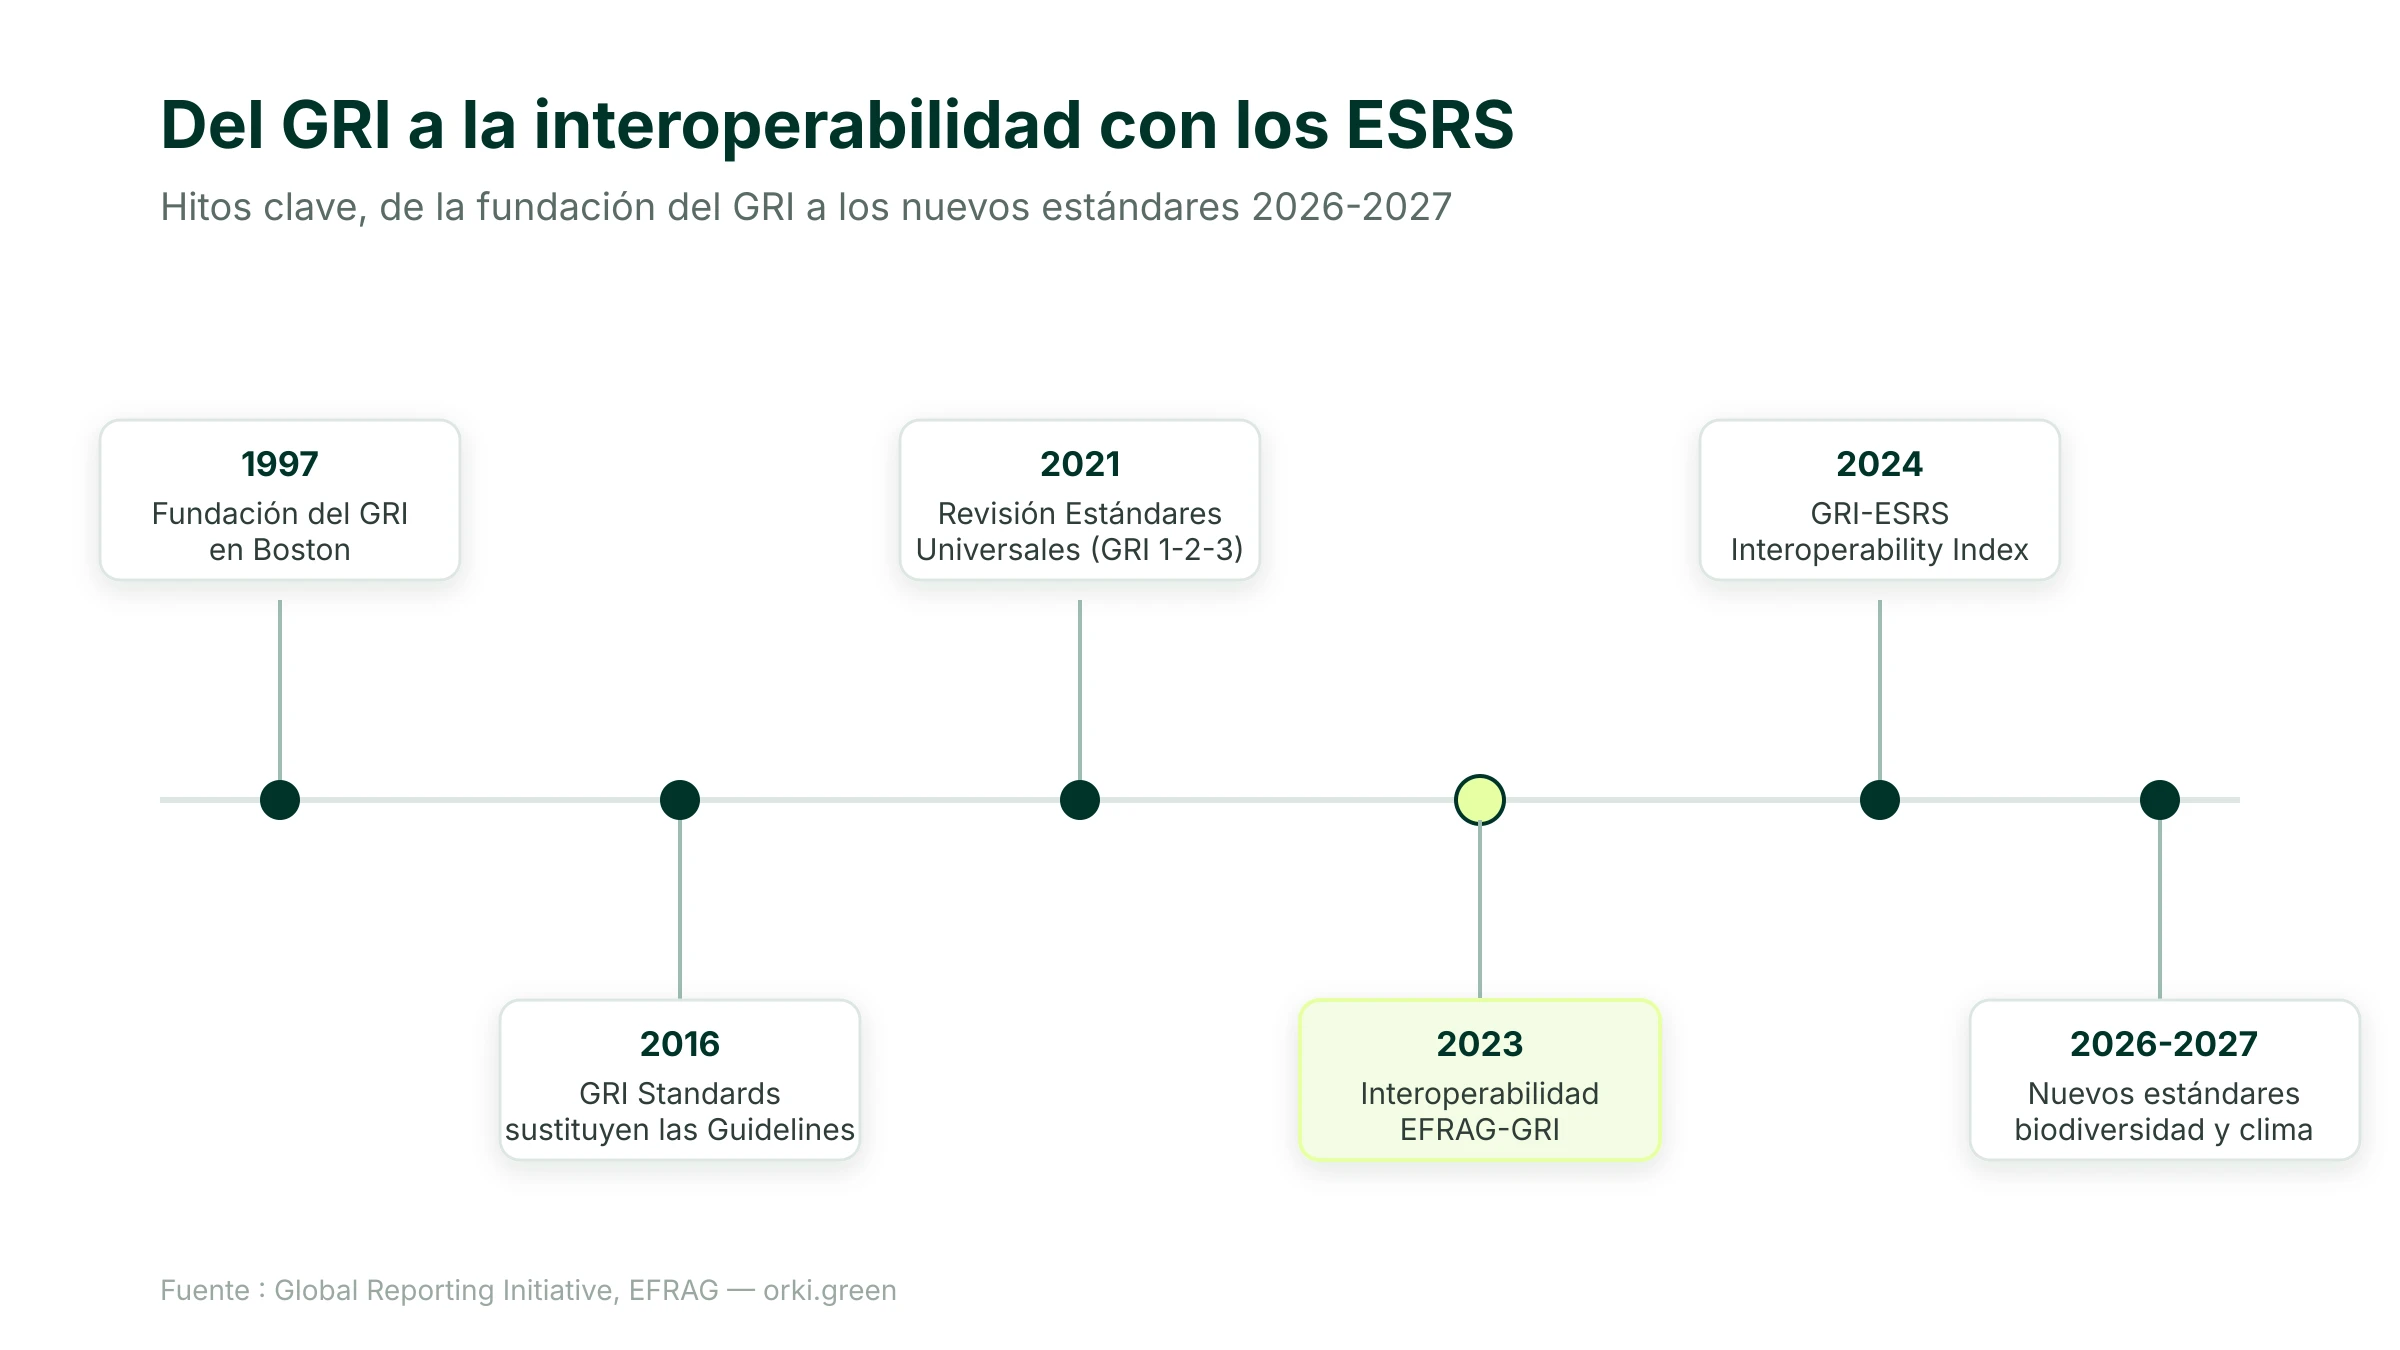
Para quienes ya deben reportar según los ESRS, el GRI no añade una obligación distinta; sigue siendo, sin embargo, un lenguaje común útil para comunicarse con inversores, clientes y proveedores internacionales habituados a este estándar desde hace más tiempo que a los ESRS.
El GRI en España: de la Ley 11/2018 a la futura LIES
En España el GRI tiene un recorrido práctico más largo que la CSRD. La Ley 11/2018, de 28 de diciembre, transpuso al ordenamiento español la Directiva 2014/95/UE (sobre divulgación de información no financiera) y estableció la obligación de publicar un estado de información no financiera (EINF) para las empresas de interés público de gran tamaño. La ley fija unos contenidos mínimos obligatorios, pero no impone un marco de reporte único: cada empresa decide con qué referencial estructurar su EINF.
A diferencia de Italia o Francia, España todavía no ha transpuesto la CSRD a fecha de este artículo. El proyecto de ley de información sobre sostenibilidad empresarial (conocido como LIES), aprobado por el Consejo de Ministros en octubre de 2024, sigue en tramitación parlamentaria. Mientras tanto, la Ley 11/2018 continúa vigente: el tercer comunicado conjunto de la CNMV y el ICAC, de 20 de octubre de 2026, confirma que durante el ejercicio 2026 las empresas españolas conviven con dos regímenes, la Ley 11/2018 (todavía en vigor) y un marco europeo simplificado pendiente de transposición, y recomienda apoyarse en los ESRS para elaborar el EINF mientras la LIES no se apruebe definitivamente.
Para las empresas que, tras la futura transposición, queden fuera del perímetro obligatorio, el GRI sigue siendo una opción concreta para comunicar de forma estructurada sus impactos, sobre todo ante clientes, bancos o inversores que lo solicitan.
Cuántas empresas utilizan los estándares GRI
El dato más reciente y citado a nivel internacional procede de la KPMG Survey of Sustainability Reporting, edición 2024. La muestra «N100» incluye 5.800 empresas, las 100 mayores empresas cotizadas y no cotizadas de 58 países; la muestra «G250», construida de forma separada sobre la clasificación Fortune Global 500 de 2023, incluye las 250 mayores multinacionales del mundo.
Estos datos son mundiales y europeos, no específicos de España: la encuesta KPMG 2024 no publica un desglose por país europeo en esta edición. Siguen siendo, aun así, una indicación sólida de la difusión del marco entre las grandes empresas, en un contexto en el que los ESRS se convierten en el estándar obligatorio para una parte creciente de ellas.
Cómo se elabora una memoria según los estándares GRI
El proceso de reporte según los estándares GRI sigue, en síntesis, cuatro etapas.
- Aplicar los principios de reporte del GRI 1 (exactitud, equilibrio, claridad, comparabilidad, entre otros) para orientar todo el proceso.
- Publicar las divulgaciones generales exigidas por el GRI 2 sobre gobernanza, estrategia, prácticas y participación de los grupos de interés.
- Realizar el proceso de determinación de los temas materiales previsto por el GRI 3, para identificar los impactos más significativos de la organización sobre la economía, el medioambiente y las personas.
- Reportar, para cada tema material, las divulgaciones de los Estándares Temáticos correspondientes (por ejemplo GRI 305 para emisiones, o GRI 403 para salud y seguridad), completadas en su caso con un Estándar Sectorial si existe para la actividad de la empresa.
Una práctica extendida, aunque no obligatoria, es la publicación de un GRI Content Index: una tabla que indica, para cada divulgación reportada, la página o sección de la memoria donde se encuentra. Facilita la lectura a analistas e inversores habituados al formato GRI, y simplifica una verificación externa (assurance), si la empresa decide someterse a ella.
Conclusión: 5 puntos que recordar
- El GRI no compite con los ESRS, sino que es el marco voluntario más utilizado del mundo. Lo emplea el 71% de las empresas N100 y el 77% de las G250, según KPMG (2024).
- Desde 2021 los estándares GRI se organizan en tres series: Universales (siempre aplicables), Sectoriales (por sector) y Temáticos (por tema), en vigor desde el 1 de enero de 2023.
- GRI y ESRS están declarados interoperables desde septiembre de 2023, con un índice de correspondencia detallado publicado a finales de 2024: reportar según los ESRS cubre en gran medida los requisitos GRI correspondientes.
- En España el GRI es el marco de facto de la EINF al amparo de la Ley 11/2018, mientras la futura LIES (transposición de la CSRD) sigue en tramitación parlamentaria.
- Sigue siendo útil para quienes queden fuera del perímetro CSRD tras la futura transposición, o para dialogar con interlocutores internacionales habituados a este lenguaje.
Fuentes
- Global Reporting Initiative — 25 years as the catalyst for a sustainable future, 1997-2022. https://www.globalreporting.org/media/b15hggfc/gri-25-years-history.pdf — Consultado el 10 de noviembre de 2026.
- Global Reporting Initiative — Universal Standards (GRI 1, GRI 2, GRI 3). https://globalreporting.org/standards/standards-development/universal-standards — Consultado el 10 de noviembre de 2026.
- Global Reporting Initiative — Sector Program. https://globalreporting.org/standards/sector-program/ — Consultado el 10 de noviembre de 2026.
- Global Reporting Initiative — New Climate Standards can unlock actionable and streamlined reporting on impacts. https://globalreporting.org/news/news-center/new-climate-standards-can-unlock-actionable-and-streamlined-reporting-on-impacts/ — Consultado el 10 de noviembre de 2026.
- Global Reporting Initiative — EFRAG-GRI Joint Statement of Interoperability. https://globalreporting.org/news/news-center/efrag-gri-joint-statement-of-interoperability/ — Consultado el 10 de noviembre de 2026.
- Global Reporting Initiative — GRI global adoption by top companies continues to grow (datos KPMG Survey of Sustainability Reporting 2024). https://www.globalreporting.org/news/news-center/gri-global-adoption-by-top-companies-continues-to-grow — Consultado el 10 de noviembre de 2026.
- BOE — Ley 11/2018, de 28 de diciembre, por la que se modifica el Código de Comercio en materia de información no financiera y diversidad. https://www.boe.es/eli/es/l/2018/12/28/11 — Consultado el 10 de noviembre de 2026.
- CNMV — Informe sobre la supervisión de la información no financiera del ejercicio 2023. https://www.cnmv.es/DocPortal/Publicaciones/Informes/EINF_2023_ES.pdf — Consultado el 10 de noviembre de 2026.
- CNMV / ICAC — Tercer comunicado conjunto sobre información de sostenibilidad, 20 de octubre de 2026. https://www.cnmv.es/DocPortal/Publicaciones/OTROS/Com_Conjunto_ESRS_20_10_2026.pdf — Consultado el 10 de noviembre de 2026.
- EUR-Lex — Directiva (UE) 2022/2464 (CSRD). https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:32022L2464 — Consultado el 10 de noviembre de 2026.
- EUR-Lex — Reglamento Delegado (UE) 2023/2772 (ESRS). https://eur-lex.europa.eu/legal-content/ES/TXT/?uri=CELEX:32023R2772 — Consultado el 10 de noviembre de 2026.