Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
143 milliards d'euros : c'est le coût cumulé que les événements climatiques pourraient représenter pour les assureurs français entre 2020 et 2050, selon France Assureurs.
Cette facture ne concerne pas que les particuliers. Une entreprise expose ses sites, ses fournisseurs et ses actifs financiers à deux familles de risques distinctes : les risques physiques, liés aux événements climatiques eux-mêmes, et les risques de transition, liés aux évolutions réglementaires, technologiques et de marché qu'impose la sortie des énergies fossiles. Le cadre issu du TCFD (Task Force on Climate-related Financial Disclosures) structure aujourd'hui la manière dont les régulateurs, dont l'EFRAG (European Financial Reporting Advisory Group) pour la CSRD (Corporate Sustainability Reporting Directive), demandent aux entreprises d'analyser cette exposition.
Cet article fait le point sur la typologie du risque climatique, son inscription dans le reporting réglementaire européen, et la méthode pour évaluer et réduire l'exposition d'une entreprise.
En bref
- Le risque climatique se divise en deux familles : le risque physique (événements et tendances climatiques) et le risque de transition (réglementation, marché, technologie, réputation liés à la sortie des énergies fossiles).
- Le cadre de référence vient du TCFD, dissous en 2023 mais intégré aux normes ISSB (IFRS S1/S2) et à la méthodologie de matérialité climatique de l'ESRS E1 (CSRD).
- En France, la trajectoire de réchauffement de référence (TRACC) fixe le cadre d'adaptation à horizon 2100.
- Le retrait-gonflement des argiles illustre déjà l'impact financier du risque physique sur le bâti français.
- Évaluer son exposition suit une méthode en 4 à 5 étapes, de la cartographie des sites au plan d'adaptation.
Risque physique et risque de transition : deux catégories, un seul cadre
Le TCFD, créé en 2015 par le Conseil de stabilité financière (Financial Stability Board), a structuré la première typologie internationale du risque climatique pour les entreprises et les investisseurs. Le groupe de travail a officiellement cessé son activité en octobre 2023, ses travaux jugés achevés avec la publication des normes ISSB (International Sustainability Standards Board). Le suivi des pratiques de reporting est désormais assuré par l'IFRS Foundation (International Financial Reporting Standards), et les onze recommandations du TCFD sont intégrées telles quelles dans les normes IFRS S1 et S2.
Le cadre reste la référence structurante, y compris pour la méthodologie de matérialité climatique retenue par l'EFRAG dans l'ESRS E1 (European Sustainability Reporting Standards, le standard européen de reporting durabilité). Il distingue deux catégories.
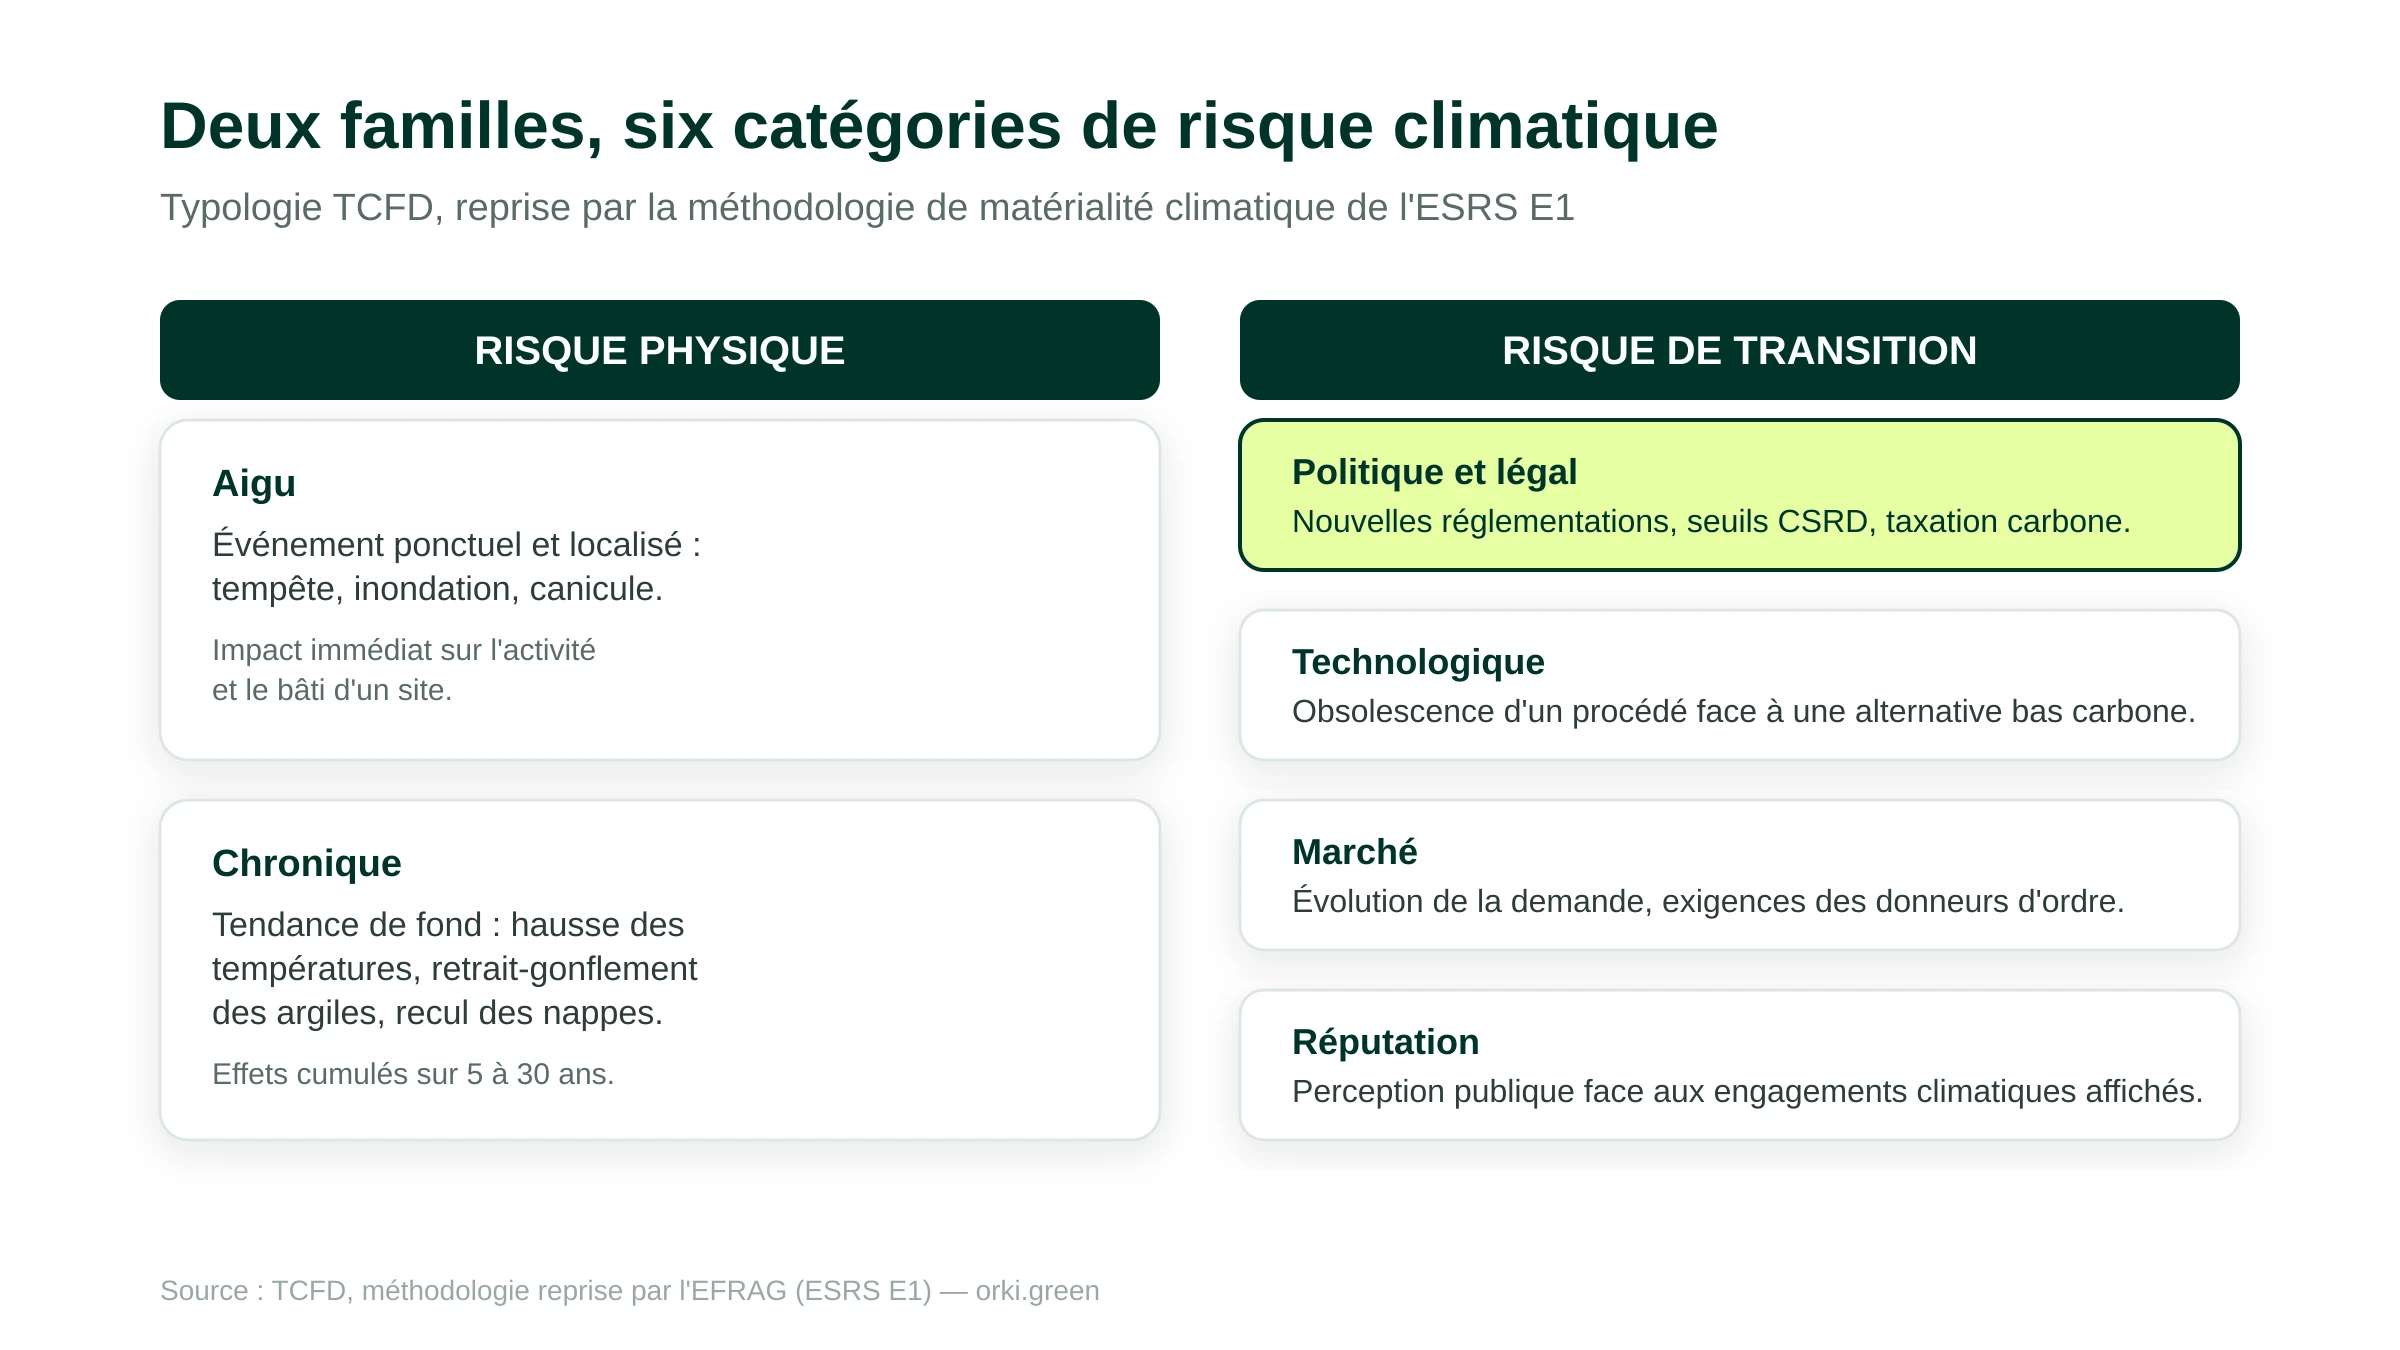
Le risque physique découle directement des événements et tendances climatiques : tempêtes, inondations, sécheresses, canicules, mais aussi l'élévation progressive des températures moyennes. Il se subdivise en risque aigu (un événement ponctuel) et risque chronique (une évolution de fond).
Le risque de transition découle des mesures que sociétés et gouvernements prennent pour réduire les émissions de gaz à effet de serre : nouvelles réglementations, évolution des prix de l'énergie, rupture technologique, changement des attentes clients. Le TCFD en distingue quatre sous-catégories : politique et légal, technologique, marché, réputation.
Les risques physiques : événements aigus et tendances chroniques
Un risque physique aigu se matérialise par un événement ponctuel et localisé : une tempête qui endommage un site de production, une inondation qui interrompt une chaîne logistique, un épisode de canicule qui réduit un rendement agricole. Ces événements ont un impact immédiat, souvent chiffrable en jours d'arrêt d'activité ou en coût de réparation.
Un risque physique chronique correspond à une évolution progressive et durable : hausse des températures moyennes, recul du niveau des nappes phréatiques, multiplication des jours de forte chaleur. Ces tendances pèsent sur la productivité, la disponibilité en eau industrielle, ou la stabilité des sols pour le bâti.
La trajectoire de réchauffement de référence pour l'adaptation au changement climatique (TRACC), inscrite par décret dans le code de l'environnement le 23 janvier 2026 et issue du troisième Plan national d'adaptation au changement climatique (PNACC-3, publié le 10 mars 2025), fixe le cadre pour la France : un réchauffement de 2 degrés Celsius en 2030, 2,7 degrés en 2050 et 4 degrés en 2100 par rapport à l'ère préindustrielle, sur le territoire métropolitain. Cette trajectoire sert de référence commune à toutes les politiques d'adaptation publiques, et donc aux exercices de scénarisation qu'une entreprise doit mener pour son propre exercice de matérialité climatique.
L'exposition d'une entreprise à ces deux formes de risque physique dépend de la localisation de ses sites, de la nature de son activité et de la profondeur de sa chaîne d'approvisionnement. Un site de production dépendant d'un fournisseur unique situé en zone à risque hydrique porte, par exemple, un risque physique chronique indirect que son propre site ne révèle pas.
Le risque climatique dans la CSRD : les IRO de l'ESRS E1
La directive CSRD impose aux entreprises assujetties de conduire une analyse de double matérialité, qui identifie les incidences, risques et opportunités (IRO) significatifs de chaque enjeu de durabilité. Le changement climatique fait partie des enjeux les plus fréquemment jugés matériels : selon l'analyse publiée par l'EFRAG le 23 juillet 2025 sur les 656 premiers rapports CSRD de la vague 1 (exercice 2024), le changement climatique est matériel pour 98 % des entreprises ayant déjà publié.
L'ESRS E1 (le standard sectoriel dédié au changement climatique) impose une exigence de publication spécifique, l'IRO-1, qui décrit le processus d'identification et d'évaluation des risques physiques et de transition, ainsi que ses résultats. Concrètement, une entreprise doit documenter la méthode utilisée (scénarios, horizons temporels, sources de données) et présenter les effets financiers anticipés de son exposition, sur le court, moyen et long terme.
Pour le détail des neuf exigences de publication de l'ESRS E1 et le calendrier post-Omnibus, voir notre décryptage dédié.
Évaluer son exposition : méthode et outils
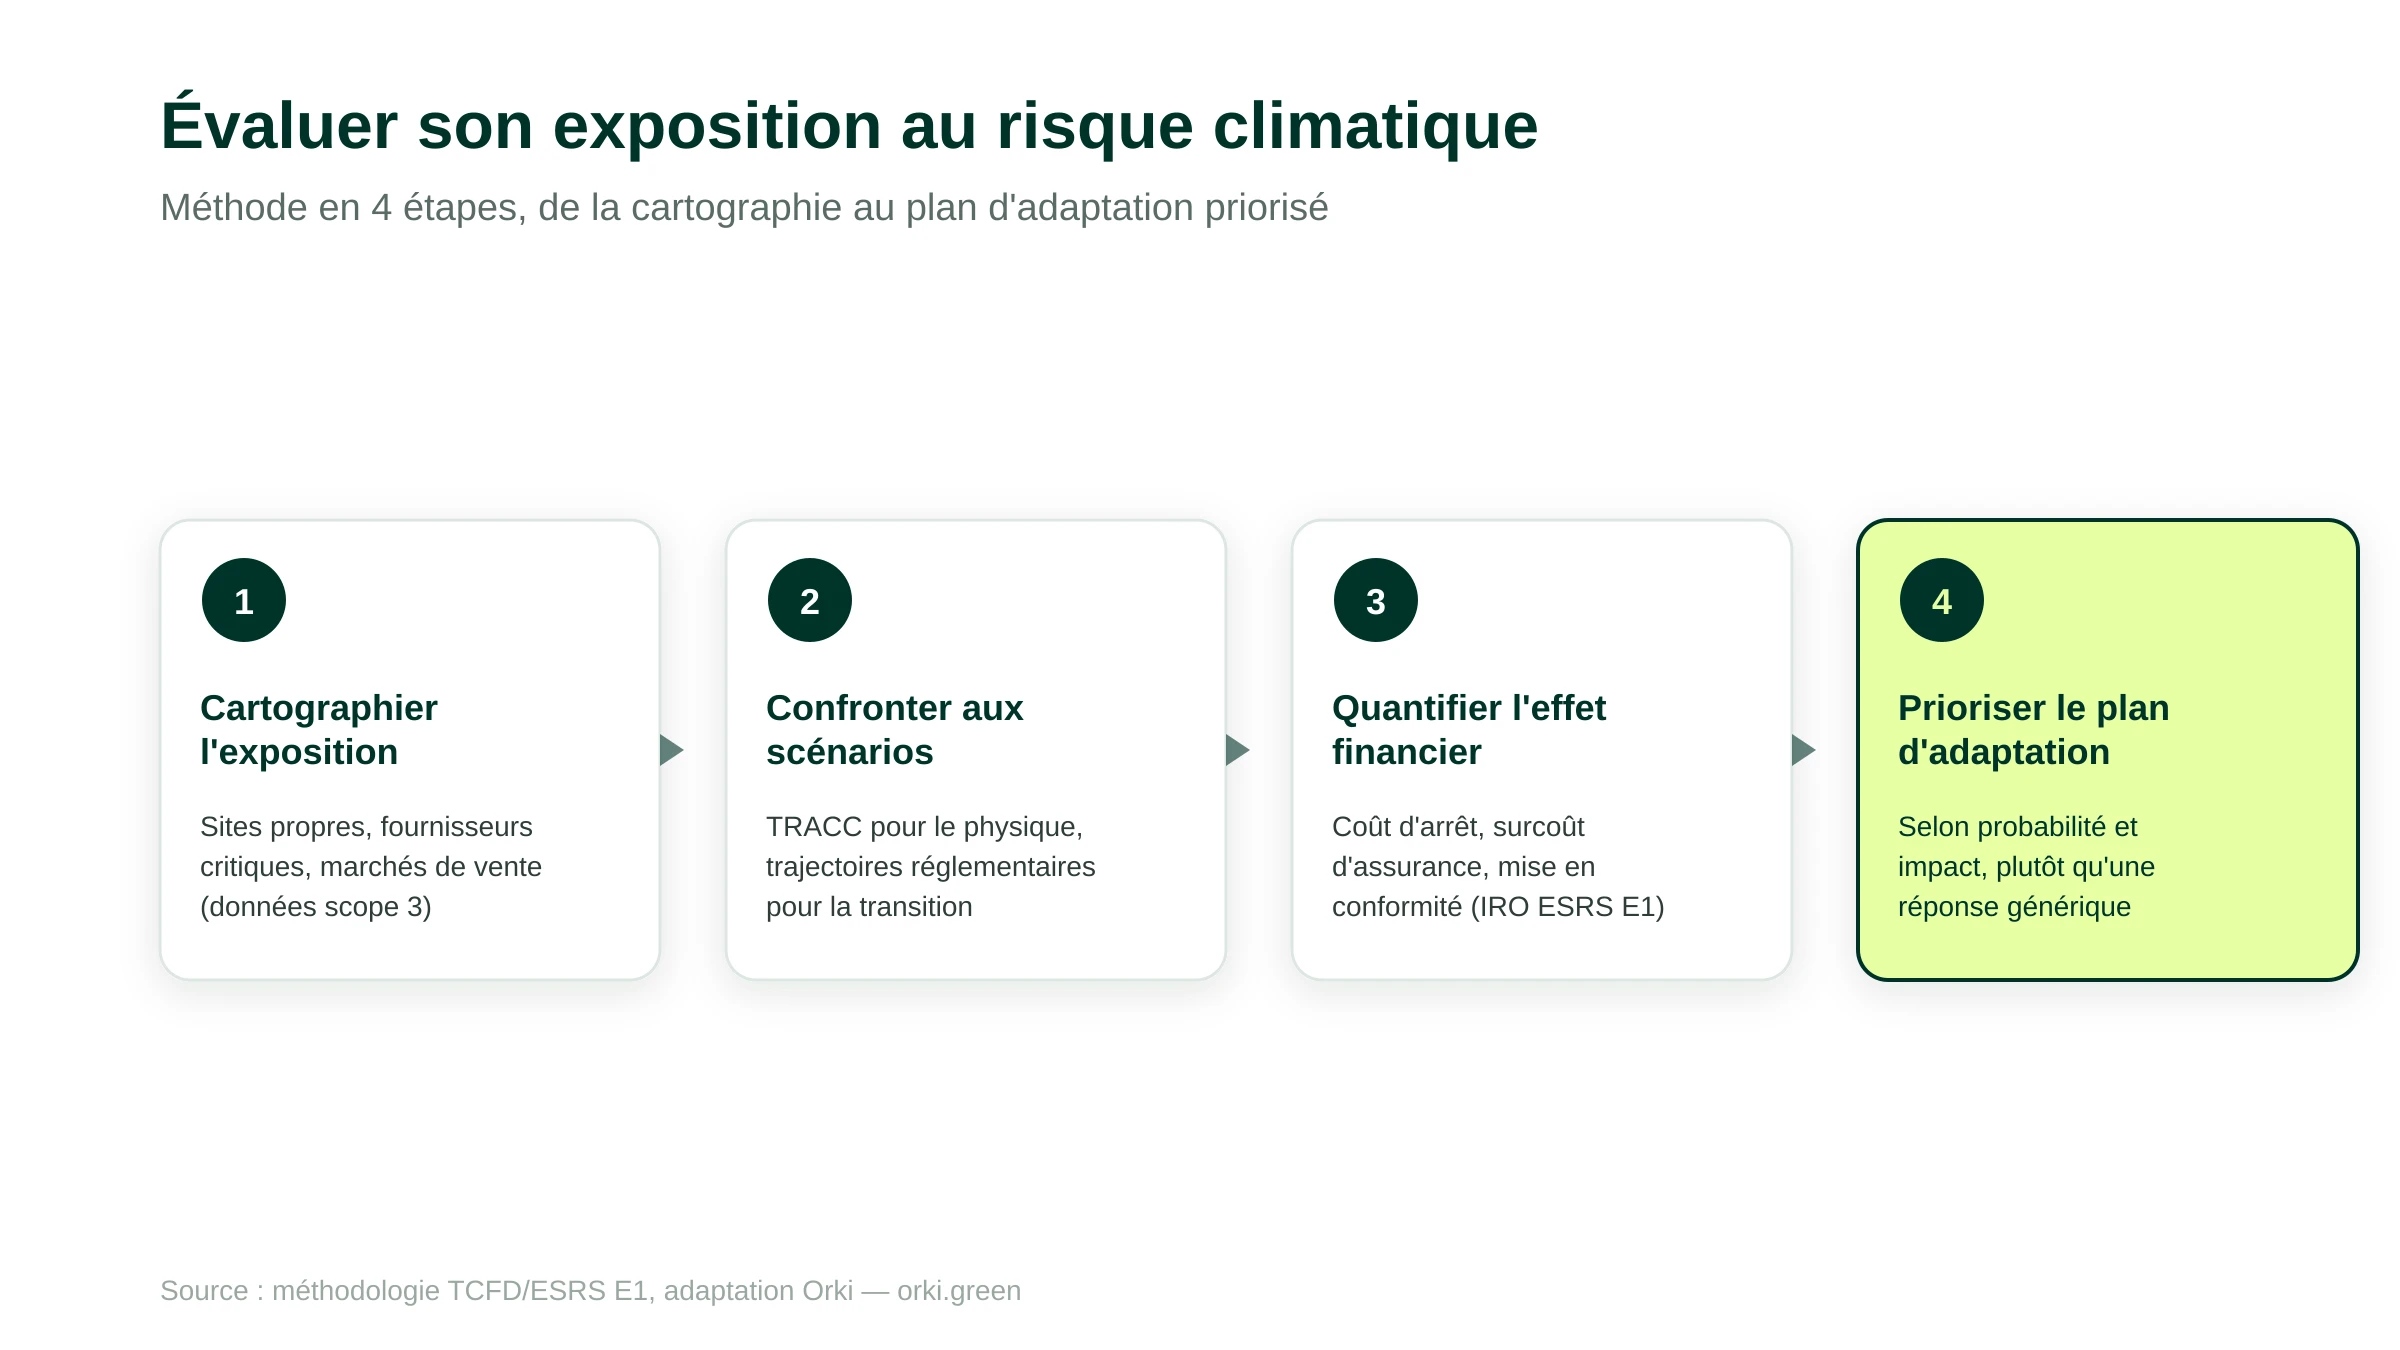
L'évaluation du risque climatique d'une entreprise suit une méthode en quatre étapes.
La première étape cartographie l'exposition : localisation des sites propres, des sites fournisseurs critiques et des marchés de vente. Cette cartographie s'appuie sur les données déjà collectées pour le scope 3 d'un bilan carbone, qui documente la chaîne de valeur.
La deuxième étape confronte cette cartographie à des scénarios climatiques. Pour le risque physique, la TRACC sert de référence en France. Pour le risque de transition, les scénarios s'appuient généralement sur les trajectoires de l'Agence internationale de l'énergie ou les scénarios réglementaires nationaux (trajectoire de neutralité carbone, calendrier CSRD/Omnibus).
La troisième étape quantifie l'effet financier : coût d'un arrêt de production, surcoût d'assurance, perte de valeur d'un actif, coût de mise en conformité réglementaire. Cette quantification alimente directement les IRO climatiques exigés par l'ESRS E1.
La quatrième étape priorise les risques identifiés selon leur probabilité et leur impact, pour construire un plan d'adaptation ciblé plutôt qu'une réponse générique.
➡️ Vous devez documenter votre analyse de matérialité climatique pour la CSRD ? Échangez avec un expert climat Orki sur votre méthode d'évaluation.
Risque climatique et assurabilité : ce qui change pour les entreprises
Le renchérissement du coût de l'assurance est l'un des premiers effets mesurables du risque climatique physique sur les entreprises. Selon l'étude publiée par France Assureurs le 28 octobre 2021, le montant cumulé des sinistres liés aux événements naturels en France pourrait atteindre 143 milliards d'euros entre 2020 et 2050, soit une hausse de 93 % par rapport à la période de référence 1989-2019. Le changement climatique explique environ un tiers de cette hausse, le reste provenant de l'évolution de l'urbanisation et de la valeur des biens exposés.
Le retrait-gonflement des argiles (RGA), un phénomène de sécheresse géotechnique qui fragilise les fondations des bâtiments construits sur sol argileux, illustre concrètement cette dynamique. Son coût a atteint un record de 3,5 milliards d'euros pour la seule année 2022, selon la Caisse centrale de réassurance (CCR), le réassureur public. Le RGA représente désormais 70 % du coût des indemnisations liées aux catastrophes naturelles sur le bâti au cours des cinq dernières années, et plus de 11 millions de maisons individuelles y sont potentiellement exposées en France, dont 3,3 millions en zone d'aléa fort.
Ces tendances ne concernent pas que l'habitat résidentiel. Un site industriel ou un entrepôt logistique construit sur sol argileux porte le même risque structurel. Dans son étude de 2023, la CCR projette une hausse de la sinistralité climatique de 40 % d'ici 2050 sous le seul effet du changement climatique, et de 60 % en intégrant l'évolution du parc assuré.
Réduire son exposition : leviers d'adaptation
Deux leviers complémentaires réduisent l'exposition d'une entreprise au risque climatique.
L'adaptation vise le risque physique : renforcement des bâtiments les plus exposés, diversification des sites fournisseurs critiques, plans de continuité d'activité en cas d'événement extrême, révision des couvertures d'assurance sur les zones à aléa fort. Ces mesures s'appuient sur la cartographie réalisée en amont.
L'atténuation vise le risque de transition : trajectoire de réduction des émissions alignée sur une méthodologie reconnue (SBTi, GHG Protocol, méthode Bilan Carbone), anticipation des évolutions réglementaires plutôt que gestion en urgence, veille sur les exigences climatiques des principaux donneurs d'ordre. Une entreprise qui a déjà structuré son scope 3 et sa trajectoire de décarbonation réduit mécaniquement son exposition au risque de transition réglementaire et de marché.
Une plateforme comme Orki relie la collecte des données d'activité (déjà nécessaire au bilan carbone scope 1, 2 et 3) à l'analyse de matérialité climatique exigée par la CSRD, ce qui évite de dupliquer la collecte entre les deux exercices.
➡️ Vous préparez votre première analyse de matérialité climatique CSRD ? Faites le point avec un expert Orki sur votre exposition physique et de transition.
Conclusion : 5 points à retenir
- Le risque climatique se divise en deux familles distinctes. Le risque physique (aigu et chronique) découle des événements et tendances climatiques ; le risque de transition (politique et légal, technologique, marché, réputation) découle des mesures de sortie des énergies fossiles.
- Le cadre TCFD reste la référence, même dissous depuis 2023. Ses recommandations sont intégrées aux normes ISSB (IFRS S1/S2) et structurent la méthodologie de matérialité climatique de l'ESRS E1.
- La CSRD rend cette analyse obligatoire pour les entreprises assujetties. L'IRO-1 de l'ESRS E1 exige une méthode documentée et des effets financiers chiffrés, pas une déclaration d'intention.
- Le risque physique a déjà un coût mesurable en France. Le retrait-gonflement des argiles et les projections de la CCR et de France Assureurs montrent une trajectoire de hausse des sinistres sur les décennies à venir.
- Évaluer son exposition suit une méthode reproductible. Cartographie, scénarisation, quantification financière et priorisation transforment un exercice réglementaire en outil de pilotage.
Structurer votre analyse de matérialité climatique
Pour transformer cette obligation réglementaire en outil de pilotage, Orki propose trois approches complémentaires :
- Accompagnement de A à Z : un expert climat dédié construit avec vous la cartographie de votre exposition physique et de transition.
- Outil SaaS en autonomie : pour les équipes RSE et QHSE déjà rodées qui veulent industrialiser leur analyse de matérialité climatique.
- Formation : pour internaliser la méthode et devenir autonome sur les futurs exercices de reporting.
Sources
- [TCFD (Task Force on Climate-related Financial Disclosures)] — About TCFD. https://www.fsb-tcfd.org/about/ — Consulté le 7 septembre 2026.
- [IFRS Foundation] — ISSB and TCFD. https://www.ifrs.org/sustainability/tcfd/ — Consulté le 7 septembre 2026.
- [EFRAG] — Analyse des premiers rapports CSRD (vague 1, exercice 2024), publiée le 23 juillet 2025. https://www.efrag.org/ — Consulté le 7 septembre 2026.
- [Ministère de la Transition écologique] — Trajectoire de réchauffement de référence pour l'adaptation au changement climatique (TRACC). https://www.ecologie.gouv.fr/politiques-publiques/trajectoire-rechauffement-reference-ladaptation-changement-climatique-tracc — Consulté le 7 septembre 2026.
- [Centre de ressources pour l'adaptation au changement climatique] — Une trajectoire de référence pour s'adapter au changement climatique. https://www.adaptation-changement-climatique.gouv.fr/comprendre/strategie/une-trajectoire-reference-pour-sadapter-au-changement-climatique — Consulté le 7 septembre 2026.
- [CCR (Caisse Centrale de Réassurance)] — Conséquences du changement climatique sur le coût des catastrophes naturelles en France à horizon 2050 (étude 2023). https://www.ccr.fr/consequences-du-changement-climatique-sur-le-cout-des-catastrophes-naturelles-en-france-a-horizon-2050/ — Consulté le 7 septembre 2026.
- [CCR (Caisse Centrale de Réassurance)] — Le RGA, un risque silencieux à surveiller de près. https://www.ccr.fr/le-rga-un-risque-silencieux-a-surveiller-de-pres/ — Consulté le 7 septembre 2026.
- [France Assureurs] — Changement climatique : quel impact sur l'assurance à l'horizon 2050 ? (étude du 28 octobre 2021). https://www.franceassureurs.fr/lassurance-protege-finance-et-emploie/lassurance-protege/actualites-protege/changement-climatique-quel-impact-sur-lassurance-a-lhorizon-2050/ — Consulté le 7 septembre 2026.
- [Commission européenne] — Bâtir une Europe résiliente : la nouvelle stratégie de l'UE pour l'adaptation au changement climatique, COM(2021) 82 final, 24 février 2021. https://www.europedirectpyrenees.eu/wp-content/uploads/com_2021_82_strategie_climatique.pdf — Consulté le 7 septembre 2026.
- [Orki] — ESRS E1 changement climatique : 9 Disclosure Requirements, V2 amendée et calendrier post-Omnibus 2027-2028. https://orki.green/article/esrs-e1-changement-climatique-decryptage — Consulté le 7 septembre 2026.
- [Orki] — Risques de transition en entreprise : comment piloter sans casse. https://orki.green/article/le-guide-de-la-gestion-des-risques-de-transition-en-entreprise — Consulté le 7 septembre 2026.