Software bilancio del carbonio
 Software LCA
 Software ESG
 In breve
- Il GHG Protocol è lo standard volontario più utilizzato al mondo per misurare le emissioni di gas serra, sviluppato dal World Resources Institute (WRI) e dal World Business Council for Sustainable Development (WBCSD).
- Definisce la suddivisione in scope 1 (dirette), scope 2 (energia acquistata) e scope 3 (catena del valore, 15 categorie), applicata da quasi tutti gli standard successivi, inclusa la CSRD/ESRS E1.
- Non è una norma certificabile: la certificazione passa dalla ISO 14064-1, concepita per essere compatibile con il Corporate Standard del GHG Protocol senza sostituirlo.
- Un processo di revisione è in corso dal 2024-2025 e punta a un testo unificato con la ISO 14064-1 entro il 2027-2028: resta una proposta, gli standard attuali restano pienamente in vigore.
Quando un'azienda italiana calcola la propria impronta di carbonio, nella quasi totalità dei casi applica, senza magari saperlo, una metodologia nata a fine anni '90 a Washington: il GHG Protocol. È il riferimento comune dietro il calcolo delle emissioni richiesto dalla CSRD, dalla validazione SBTi e dalla maggior parte dei software di misurazione sul mercato.
Eppure il GHG Protocol stesso è spesso frainteso: scambiato per una norma certificabile (non lo è), confuso con la ISO 14064 (che ne è complementare, non sostitutiva), o dato per immutabile mentre è in corso la revisione più ampia della sua storia.
Questo articolo spiega cos'è il GHG Protocol, come si articola in scope 1, 2 e 3, quali sono i suoi 4 standard e in cosa si distingue dalla ISO 14064, tenendo ferma la distinzione tra ciò che è già in vigore e ciò che resta, ad oggi, una proposta.
Cos'è il GHG Protocol e chi lo ha sviluppato
Il Greenhouse Gas Protocol (GHG Protocol) è un insieme di standard e linee guida per la contabilizzazione e la rendicontazione delle emissioni di gas serra, sviluppato congiuntamente dal World Resources Institute (WRI) e dal World Business Council for Sustainable Development (WBCSD) a partire dalla fine degli anni '90.
Non è un ente di certificazione né un'autorità regolatoria: è un cadre metodologico volontario, oggi adottato come riferimento de facto da governi, aziende e altri standard di rendicontazione, CSRD europea inclusa.
Il GHG Protocol poggia su 5 principi contabili:
- Rilevanza (relevance): il perimetro riflette le emissioni che contano davvero per l'organizzazione e i suoi utilizzatori.
- Completezza (completeness): tutte le fonti di emissione pertinenti sono incluse.
- Coerenza (consistency): metodologie comparabili nel tempo, con le modifiche documentate.
- Trasparenza: ipotesi e metodi di calcolo sono esplicitati.
- Accuratezza: le stime non si discostano sistematicamente dal dato reale.
Scope 1, 2 e 3: come si dividono le emissioni
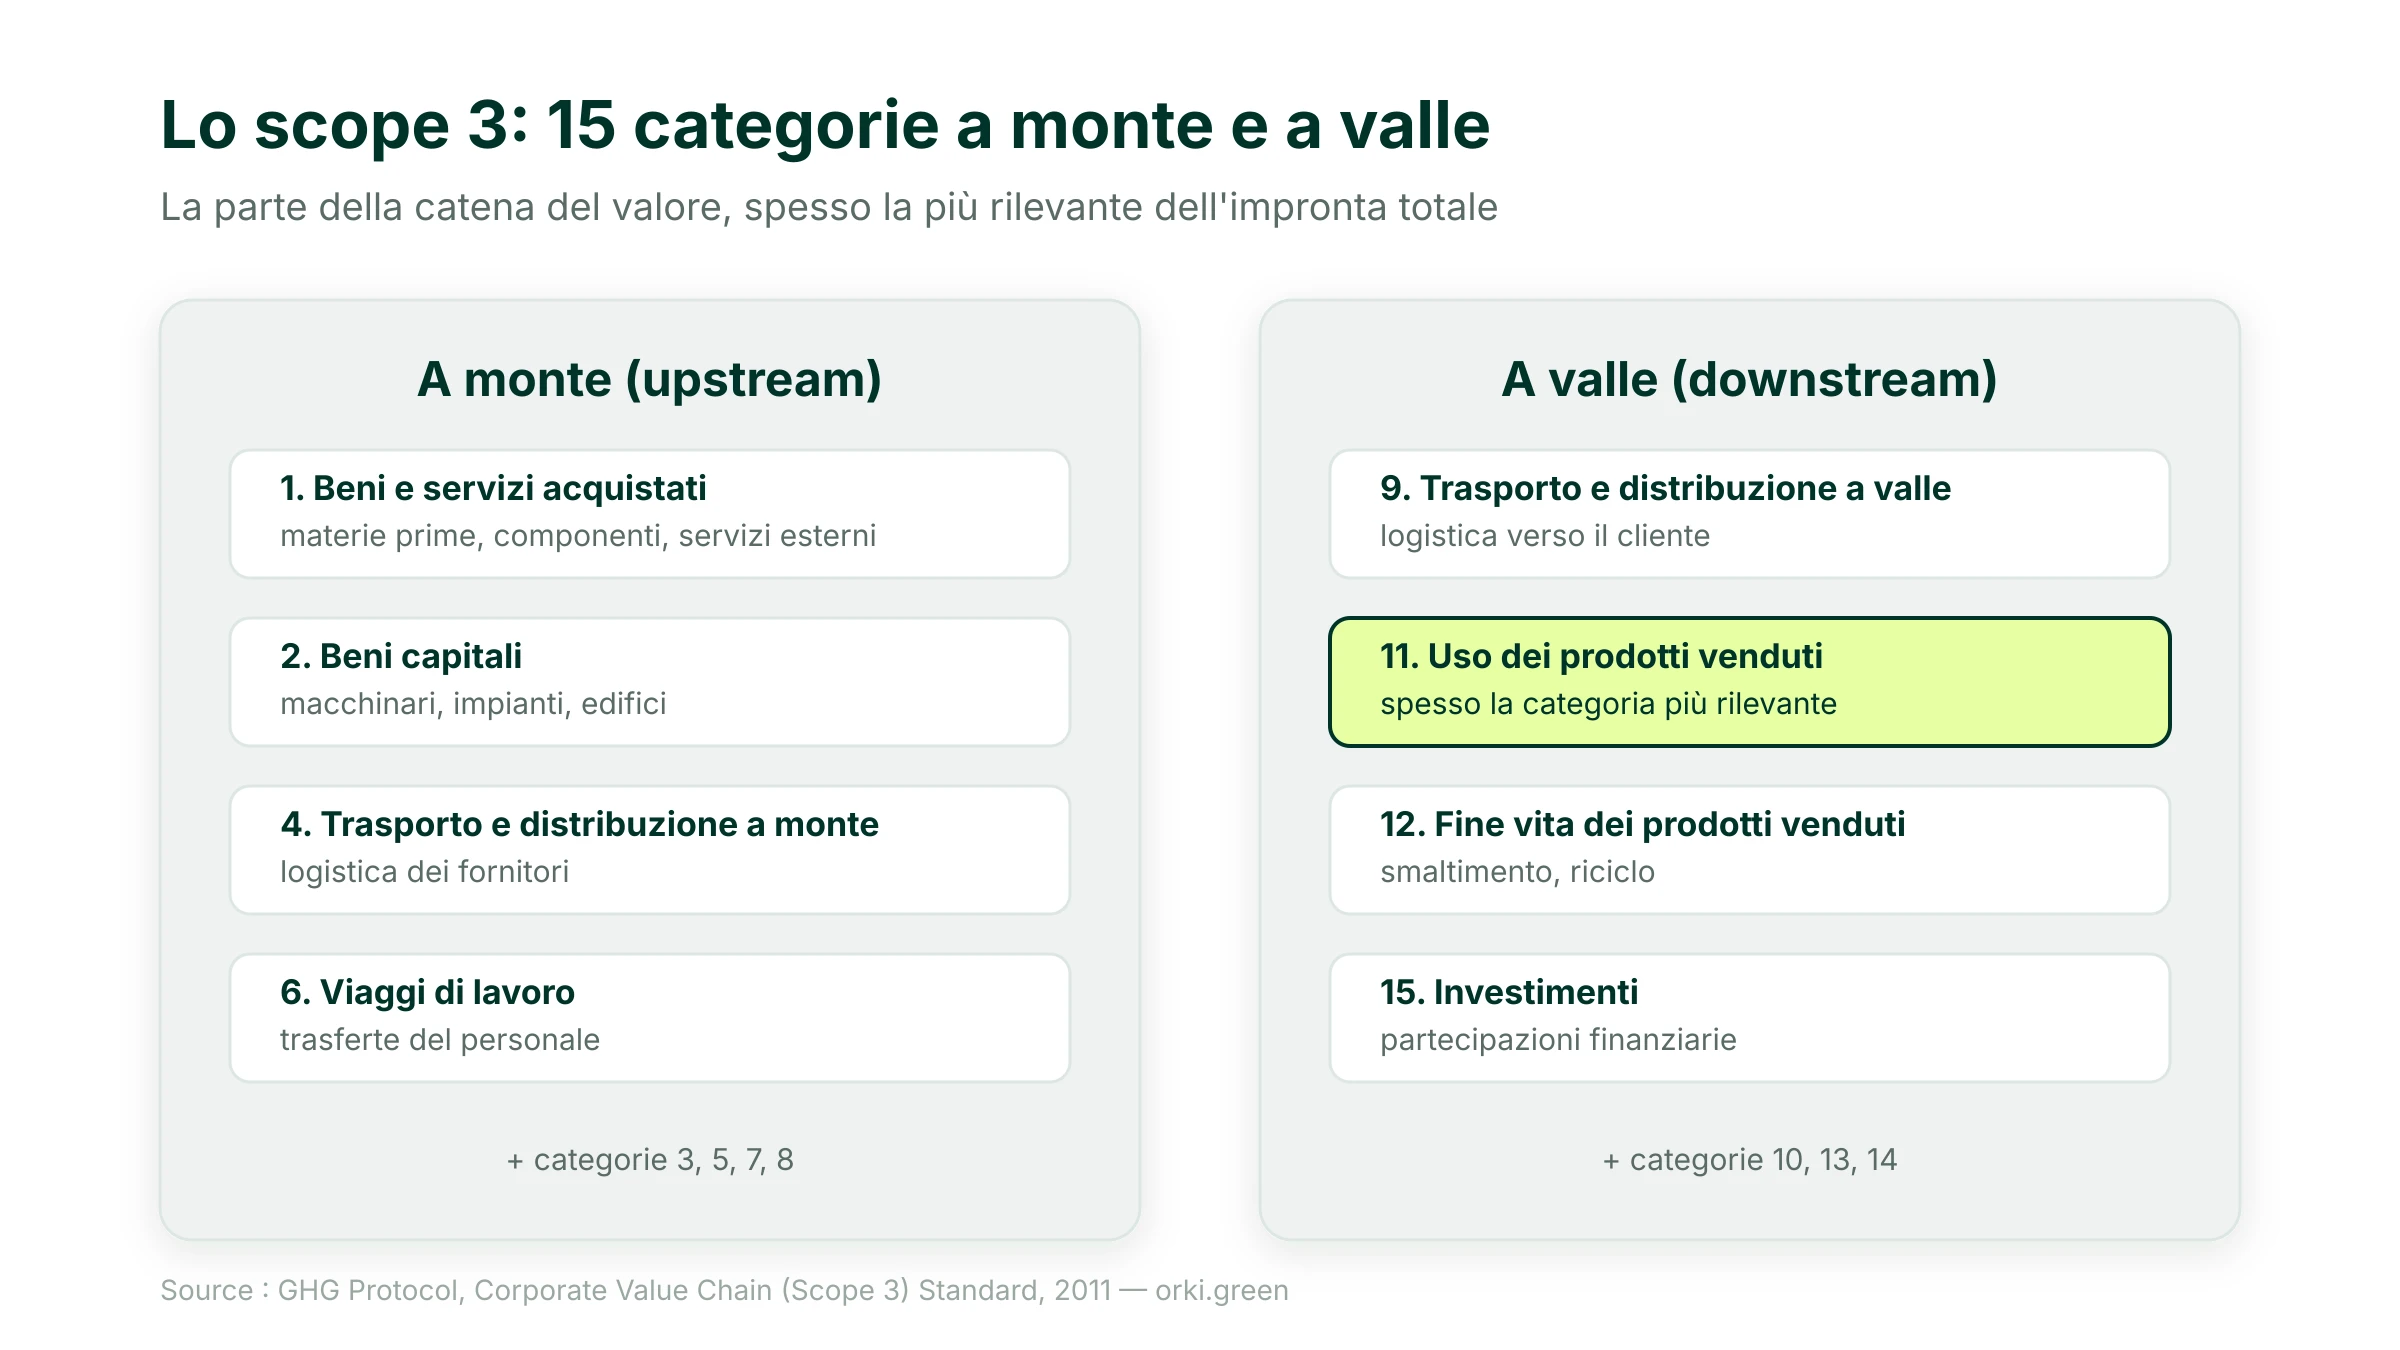
Il GHG Protocol suddivide le emissioni in tre categorie, oggi riprese da quasi ogni standard di rendicontazione:
- Scope 1: emissioni dirette da fonti possedute o controllate dall'organizzazione, come la combustione di carburanti, i processi industriali o le perdite di gas refrigeranti.
- Scope 2: emissioni indirette legate all'energia acquistata (elettricità, calore, vapore). Dal 2015 si calcolano con due metodi obbligatori in parallelo: location-based (fattore medio della rete nazionale) e market-based (contratti di fornitura, garanzie d'origine).
- Scope 3: tutte le altre emissioni indirette della catena del valore, suddivise in 15 categorie a monte (acquisti, beni capitali, trasporto in entrata, viaggi di lavoro…) e a valle (trasporto in uscita, uso dei prodotti venduti, fine vita…). È quasi sempre la componente più rilevante dell'impronta totale, in particolare per le aziende che vendono prodotti fisici.
I 4 standard che compongono il GHG Protocol
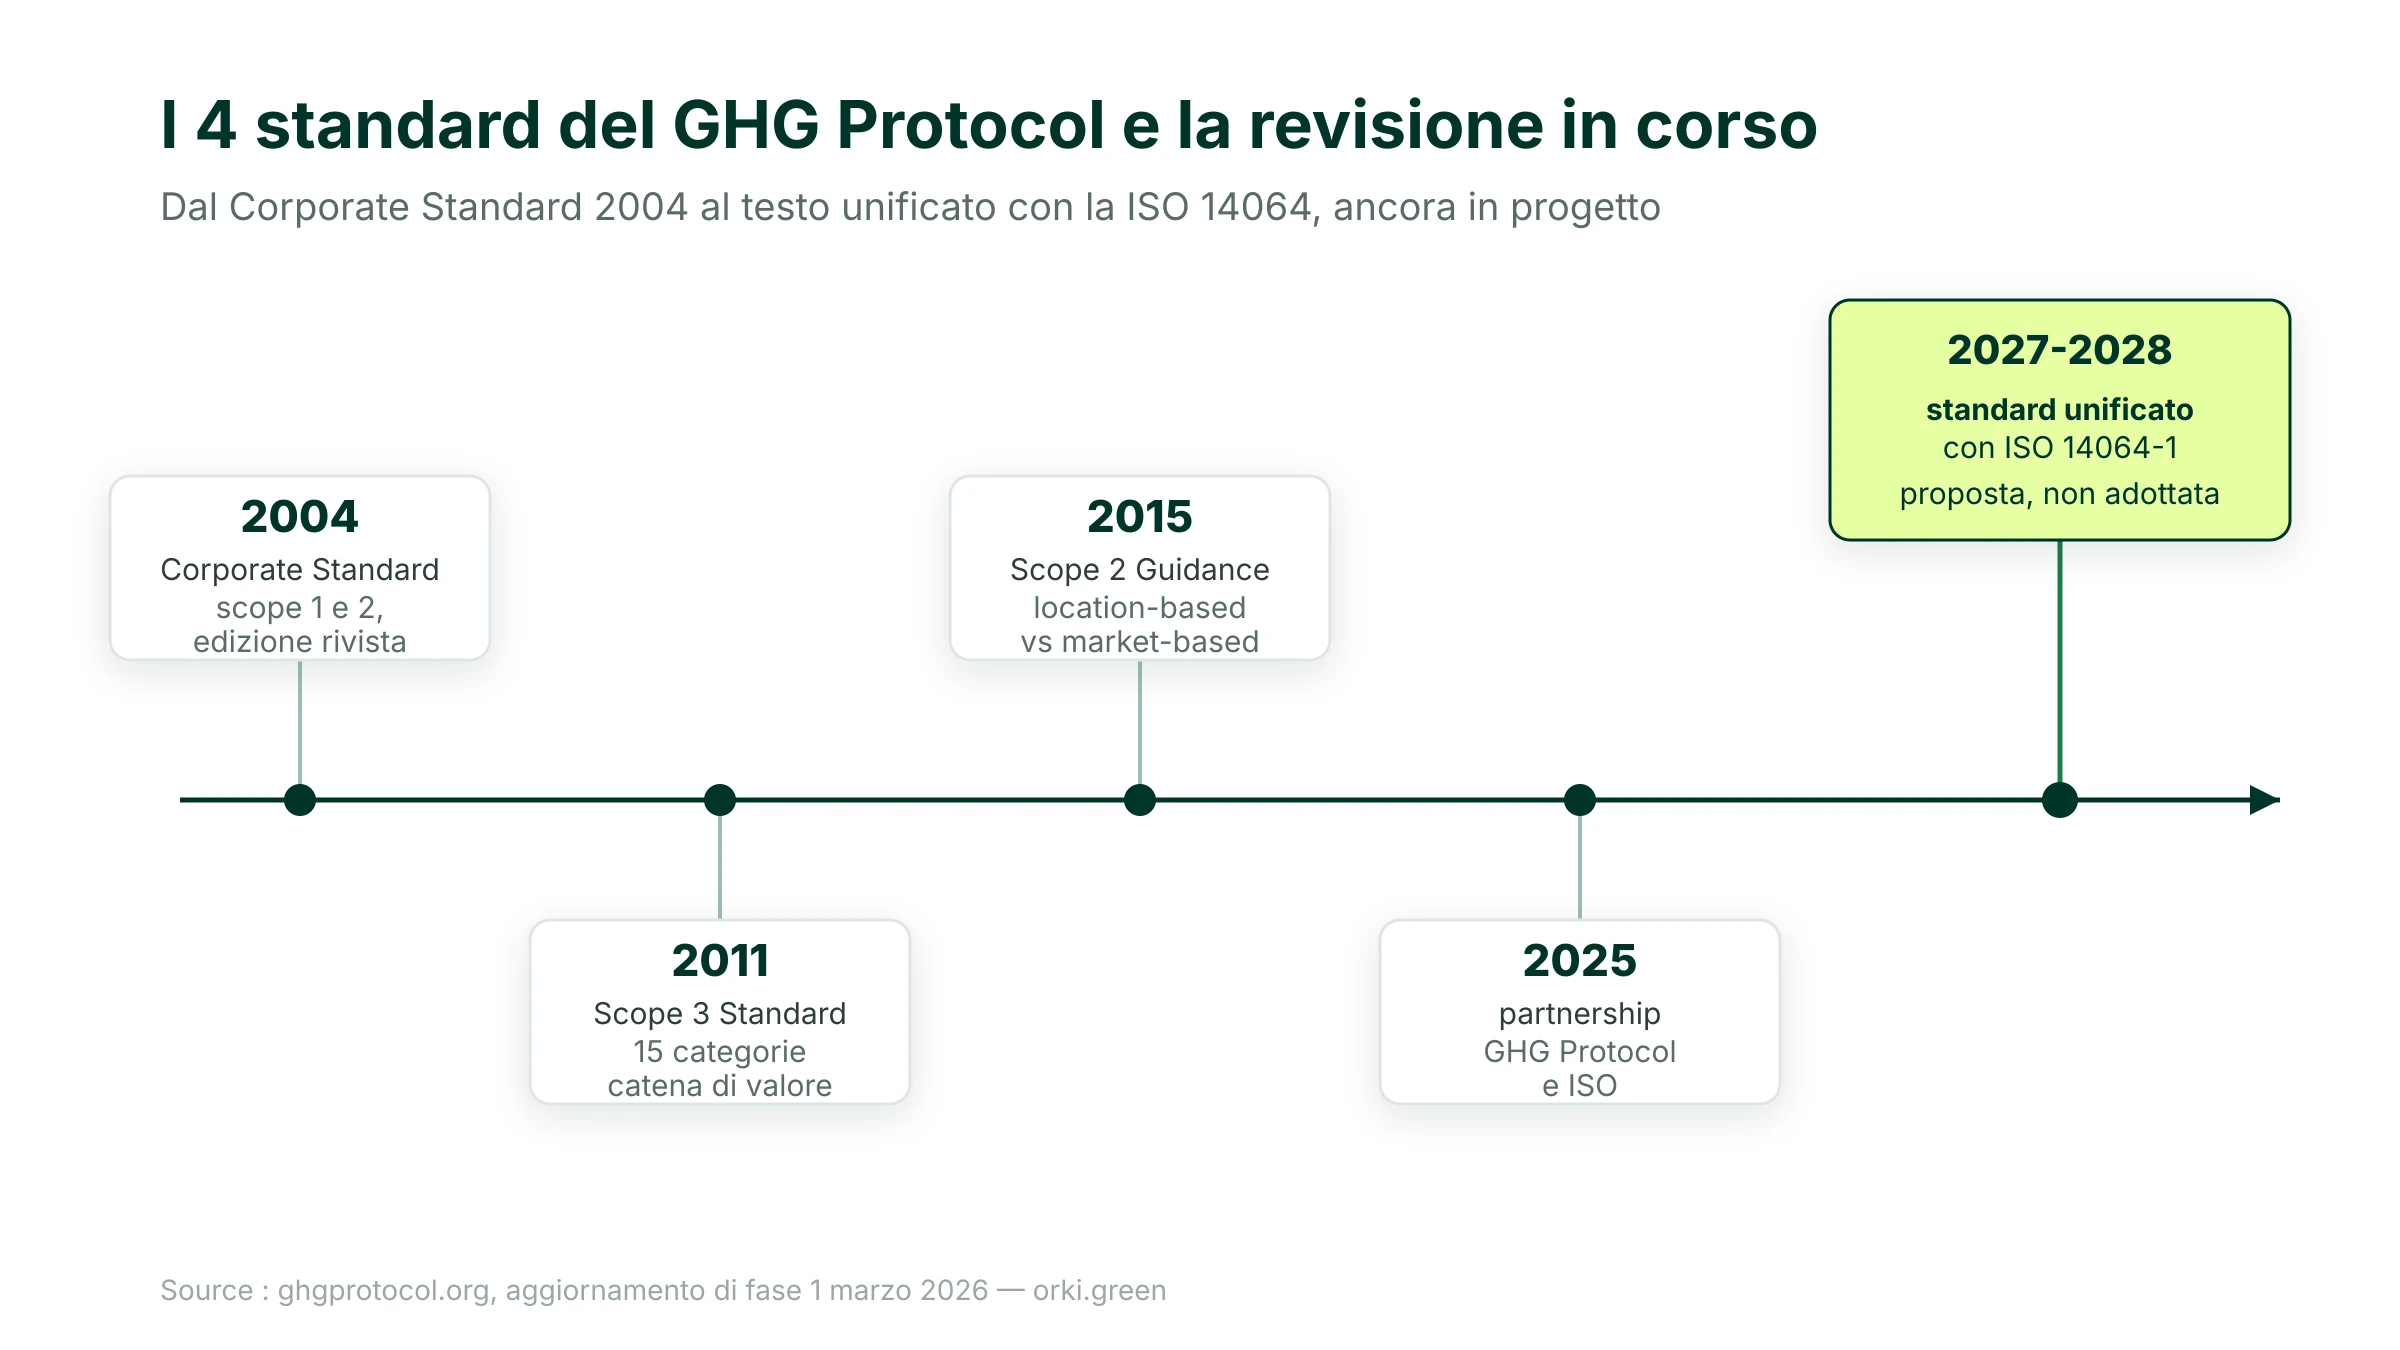
Il GHG Protocol non è un documento unico, ma una famiglia di 4 standard pubblicati in momenti diversi:
- Corporate Accounting and Reporting Standard (« Corporate Standard »), prima edizione 2001, edizione rivista 2004: copre gli scope 1 e 2 a livello di organizzazione. È ancora oggi il testo di riferimento.
- Scope 2 Guidance (2015): introduce la distinzione tra metodo location-based e market-based per l'energia acquistata.
- Corporate Value Chain (Scope 3) Accounting and Reporting Standard (2011): definisce le 15 categorie dello scope 3.
- Product Life Cycle Accounting and Reporting Standard: applica la stessa logica a livello di singolo prodotto, in dialogo con l'analisi del ciclo di vita (LCA).
GHG Protocol e CSRD: il legame con l'ESRS E1
La Disclosure Requirement E1-6 dell'ESRS impone alle imprese soggette a CSRD di pubblicare le emissioni lorde di scope 1, 2 e 3 (più il totale), calcolate secondo la metodologia dei tre scope del GHG Protocol. Lo scope 2 si riporta con entrambi i metodi, location-based e market-based. Lo scope 3 segue un ciclo a due livelli: le categorie significative si aggiornano ogni anno, mentre l'inventario completo va rivisto almeno ogni 3 anni o dopo un cambiamento rilevante. Le imprese con 750 dipendenti o meno possono omettere i data point di scope 3 e il totale GES nel primo anno di applicazione.
GHG Protocol vs ISO 14064: la differenza che conta
Le due cose vengono spesso confuse, ma rispondono a esigenze diverse e si completano.
In pratica, molte organizzazioni calcolano la propria impronta seguendo il GHG Protocol e fanno verificare l'inventario secondo la ISO 14064-1 quando serve una garanzia esterna, ad esempio per una validazione SBTi o per un bando pubblico che la richiede.
La revisione in corso: cosa cambierà (e cosa resta una proposta)
Dal 2024-2025 il GHG Protocol ha avviato un processo di revisione del proprio corpus di standard, formalizzato da una partnership con la ISO annunciata nel 2025: l'obiettivo dichiarato è arrivare a un testo unico che integri Corporate Standard, Scope 2 Guidance, Scope 3 Standard e ISO 14064-1.
L'aggiornamento di fase 1 del 31 marzo 2026 porta proposte concrete, ancora in consultazione:
- per lo scope 3: una soglia di copertura di almeno il 95% delle emissioni scope 3 richieste (con giustificazione delle esclusioni), disaggregazione obbligatoria per tipo di dato, obiettivi annuali di miglioramento della qualità dei dati;
- per lo scope 2: un requisito di corrispondenza oraria (« hourly matching ») e di « deliverability » per il metodo market-based.
Il contesto italiano: fattori di emissione e normativa
Il GHG Protocol non prevede una versione nazionale: le imprese italiane applicano lo stesso standard globale, ma per il calcolo location-based dello scope 2 fanno riferimento ai fattori di emissione nazionali per l'elettricità pubblicati annualmente da ISPRA, sotto il quadro del DM MASE 224/2023, con una declinazione anche regionale.
Il D.Lgs 125/2024 (recepimento CSRD) rende l'applicazione dell'ESRS E1, e quindi del GHG Protocol, obbligatoria per le grandi imprese italiane nel suo perimetro, mentre resta una scelta volontaria ma diffusa per le PMI che vogliono strutturare la propria misurazione, anche in vista di una validazione SBTi.
Errori comuni nell'applicazione del GHG Protocol
- Confondere GHG Protocol e ISO 14064: il primo è un metodo di calcolo, il secondo è ciò che permette di farlo verificare e certificare da un organismo esterno.
- Dimenticare il doppio calcolo dello scope 2: dal 2015 location-based e market-based vanno calcolati entrambi, non uno a scelta.
- Sottostimare lo scope 3: limitarsi a poche categorie « facili » (es. viaggi di lavoro) mentre la categoria più rilevante, spesso l'uso dei prodotti venduti, resta non misurata.
- Trattare la revisione in corso come già applicabile: le proposte di marzo 2026 non sono uno standard pubblicato, non vanno citate come un obbligo.
Una piattaforma di misura come quella di Orki struttura il calcolo per scope secondo la metodologia del GHG Protocol, con il doppio calcolo location-based/market-based per lo scope 2 e la copertura delle 15 categorie dello scope 3, per alimentare un inventario pronto per l'ESRS E1 e per una eventuale validazione SBTi.
Fonti
- GHG Protocol — Standards (Corporate Standard, Scope 2 Guidance, Scope 3 Standard, Product Standard). https://ghgprotocol.org/standards — Consultato il 13 ottobre 2026.
- GHG Protocol — Scope 3 Phase 1 Progress Update, 31 marzo 2026. https://ghgprotocol.org/sites/default/files/2026-03/S3-Phase1ProgressUpdate-20260331.pdf — Consultato il 13 ottobre 2026.
- EFRAG Knowledge Hub — Q&A ESRS E1-6, paragrafo 44 (metodologia GHG Protocol, scope 1/2/3). https://knowledgehub.efrag.org/eng/qa-table/533 — Consultato il 13 ottobre 2026.
- ISPRA — Le emissioni di CO2 nel settore elettrico nazionale e regionale, Rapporti 413/2025. https://emissioni.sina.isprambiente.it/wp-content/uploads/2025/05/Le-emissioni-di-CO2-nel-settore-elettrico_r413-2025_def.pdf — Consultato il 13 ottobre 2026.
- Brook Detterman / Beveridge & Diamond — GHG Protocol Announces ISO Partnership to Develop Unified Carbon Accounting Standards. https://www.bdlaw.com/esg-sustainability/publications/ghg-protocol-announces-iso-partnership-to-develop-unified-carbon-accounting-standards/ — Consultato il 13 ottobre 2026.