Software bilancio del carbonio
 Software LCA
 Software ESG
 In breve
- Gli standard GRI (Global Reporting Initiative) sono il referenziale di rendicontazione di sostenibilità volontario più diffuso al mondo: li utilizza il 71% delle 100 maggiori imprese di 58 paesi e il 77% delle 250 maggiori multinazionali (dati KPMG 2024).
- Dal 2016 non sono più semplici linee guida ma standard veri e propri, organizzati dal 2021 in tre serie: Universal Standards, Sector Standards e Topic Standards.
- Non sono obbligatori: dove la CSRD si applica, lo standard obbligatorio è l'ESRS. GRI ed ESRS sono però dichiarati formalmente interoperabili da EFRAG e GRI dal settembre 2023.
- In Italia erano il referenziale di fatto della vecchia Dichiarazione Non Finanziaria (D.Lgs 254/2016, oggi abrogato) e restano utili per le imprese fuori dal perimetro CSRD o per dialogare con stakeholder internazionali.
Settantuno aziende su cento, tra le più grandi di 58 paesi, pubblicano oggi la propria rendicontazione di sostenibilità facendo riferimento agli standard GRI. È il referenziale volontario più utilizzato al mondo, nato quasi trent'anni fa e tuttora in evoluzione.
Con l'arrivo della CSRD e degli ESRS, molte imprese italiane si chiedono se il GRI sia diventato superfluo. La risposta è più sfumata: i due sistemi non competono, sono stati dichiarati interoperabili, e il GRI resta il riferimento per chi non rientra ancora nel perimetro obbligatorio europeo o deve dialogare con investitori e clienti internazionali abituati a questo linguaggio.
Questo articolo spiega cosa sono gli standard GRI, come sono strutturati, cosa cambia con la revisione 2021, qual è il loro rapporto con la CSRD e gli ESRS, e come si inseriscono nel percorso di rendicontazione di un'impresa italiana.
Cos'è il GRI e cosa sono gli standard GRI
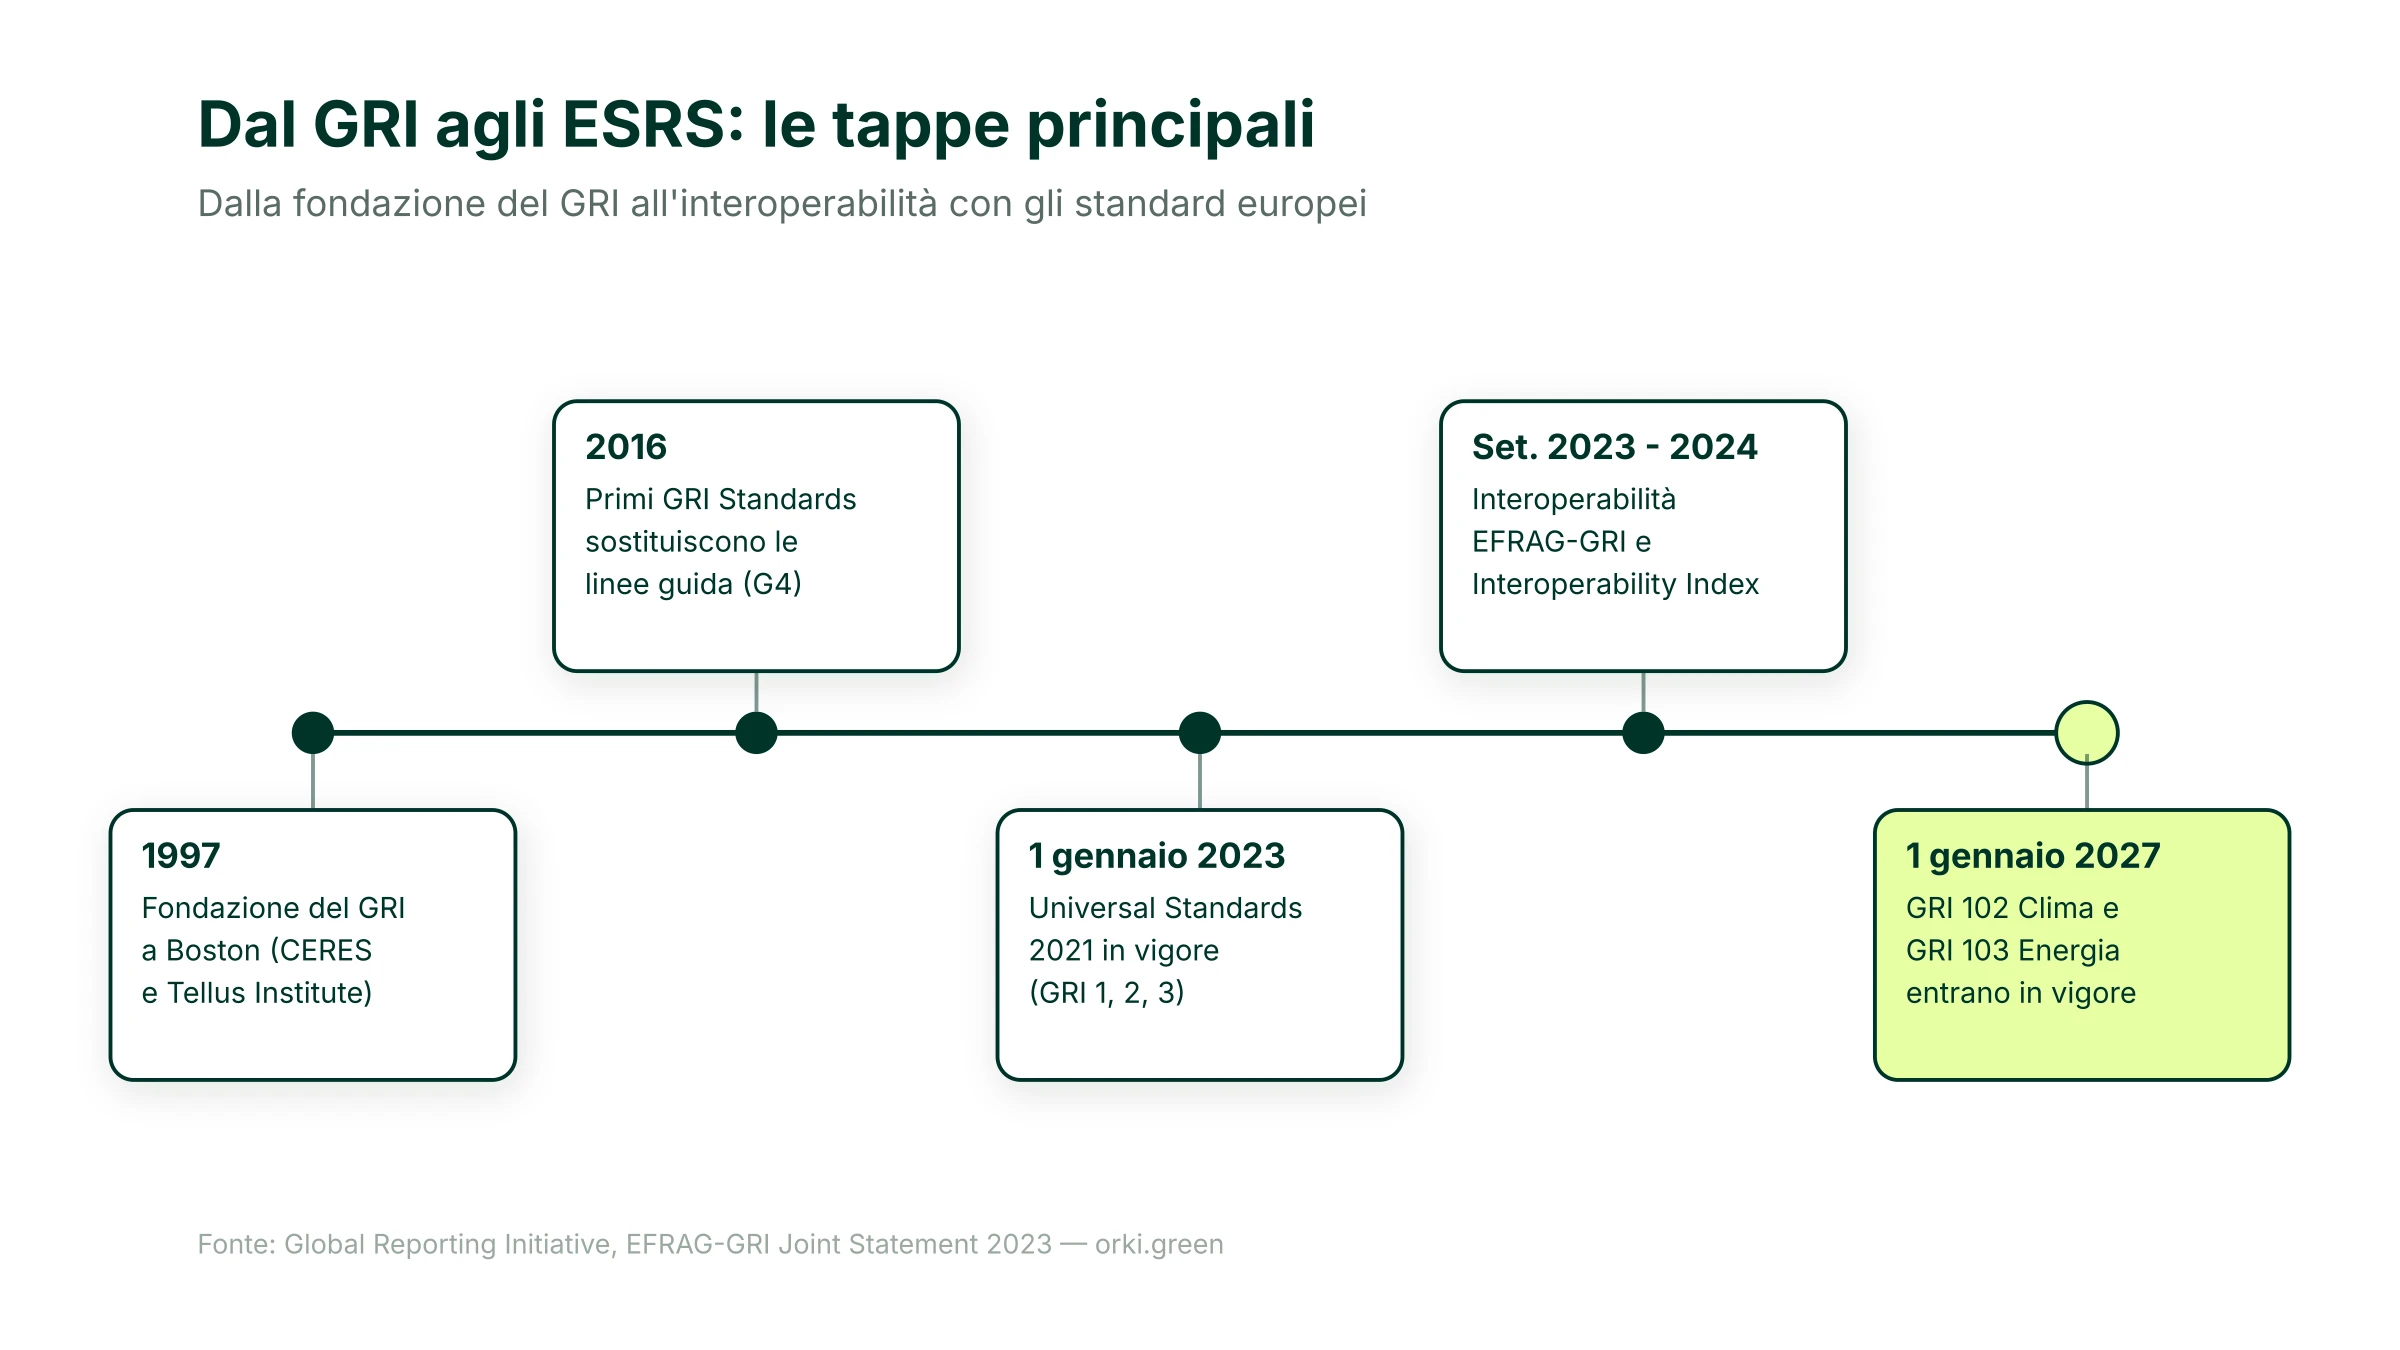
Il GRI, Global Reporting Initiative, è un'organizzazione internazionale indipendente nata nel settembre 1997 a Boston, fondata da CERES (Coalition for Environmentally Responsible Economies) e dal Tellus Institute, con il coinvolgimento del Programma delle Nazioni Unite per l'Ambiente (UNEP). L'iniziativa nacque dall'esigenza, emersa dopo il disastro ambientale della petroliera Exxon Valdez del 1989, di dare alle imprese un quadro comune per rendicontare i propri impatti ambientali, e in seguito sociali ed economici.
Nel 2016 il GRI ha smesso di pubblicare semplici linee guida e ha introdotto i primi standard globali di rendicontazione di sostenibilità, i « GRI Standards », entrati in vigore il 1° luglio 2018. La differenza non è solo terminologica: uno standard pone requisiti più precisi e verificabili di una linea guida, e può essere citato come riferimento normativo in un rapporto di assurance.
Come sono strutturati gli standard GRI: le tre serie
Dalla revisione del 2021, gli standard GRI formano un sistema modulare organizzato in tre serie, pensato per essere applicato da qualunque organizzazione, indipendentemente da settore o dimensione.
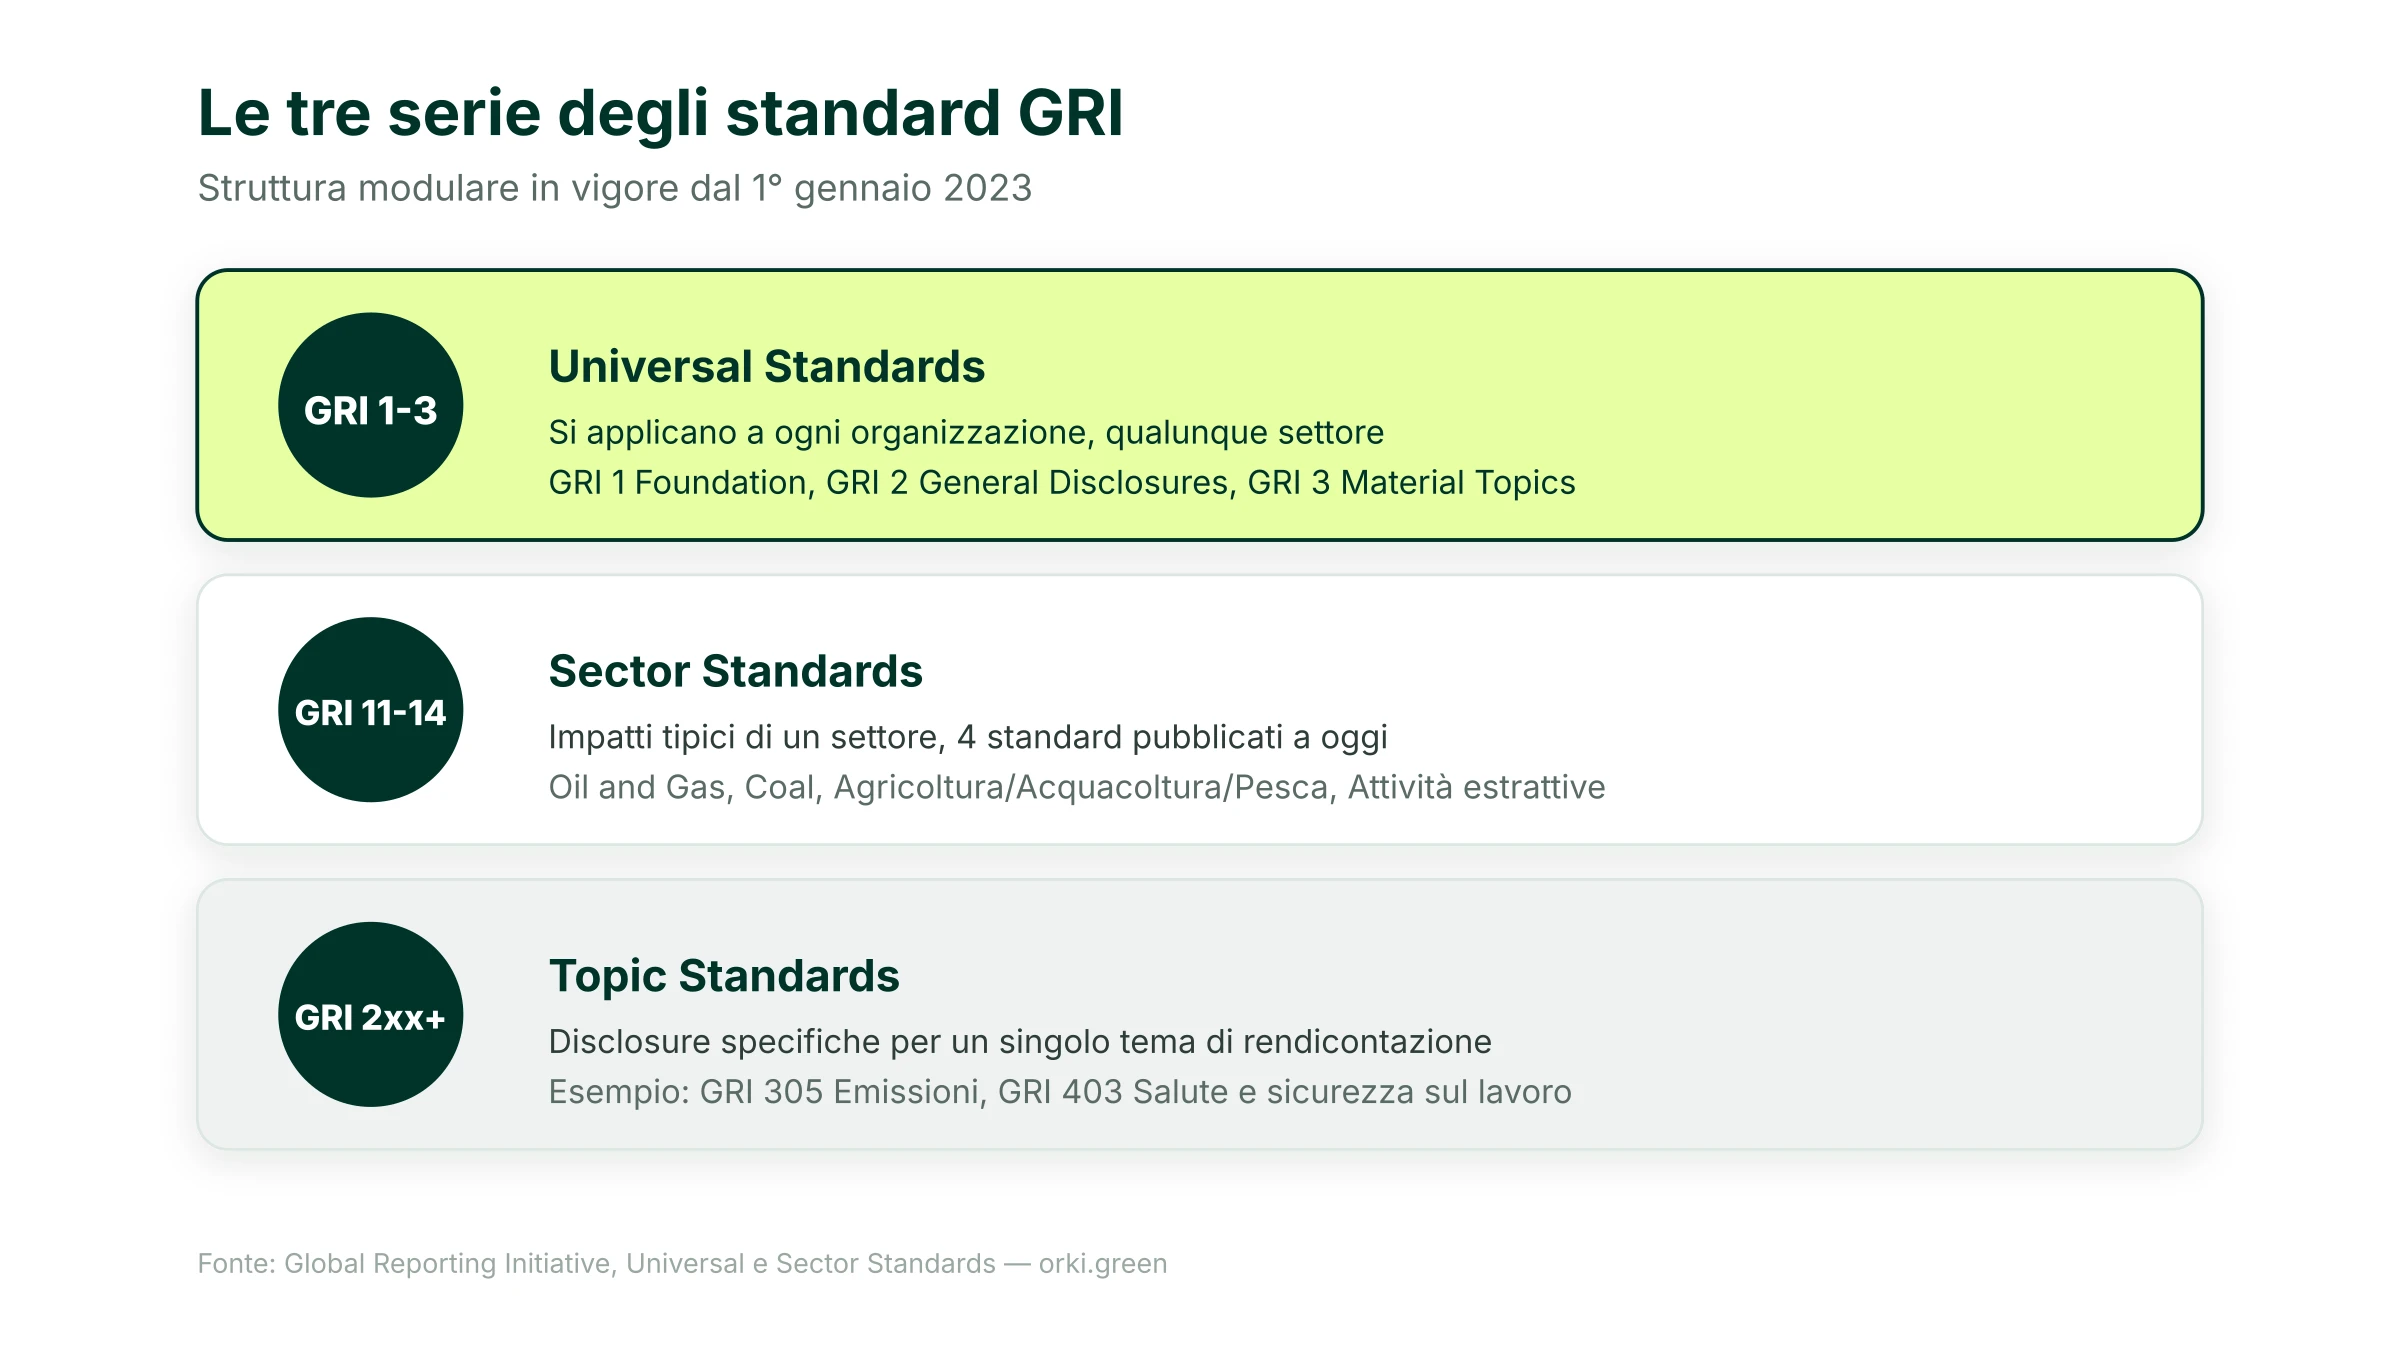
I Sector Standards sono tuttora in espansione: ai quattro già pubblicati si affianca un progetto in corso per il settore tessile/abbigliamento (exposure draft pubblicato nel luglio 2025, approvazione GSSB attesa nel quarto trimestre 2026) e uno per i servizi finanziari (approvazione GSSB attesa nel 2026). Nel settembre 2026 il GRI ha inoltre annunciato un formato più snello per lo sviluppo dei futuri Sector Standard e il lancio, secondo questo nuovo approccio, di un progetto pilota per il settore Food & Beverage.
Le versioni più recenti dei Topic Standard su biodiversità ed energia/clima sono state riviste tra il 2024 e il 2025, con date di entrata in vigore scaglionate: GRI 101: Biodiversity 2024 (pubblicato nel gennaio 2024) si applica alle rendicontazioni a partire dal 1° gennaio 2026; GRI 102: Climate Change 2025 e GRI 103: Energy 2025 (pubblicati nel giugno 2025) si applicano a partire dal 1° gennaio 2027. GRI 102: Climate Change 2025 sostituisce, da questa stessa data, le disclosure climatiche di GRI 305 (Emissioni) e GRI 201-2.
La revisione 2021 degli Universal Standards: cosa è cambiato
La revisione degli Universal Standards, pubblicata nel 2021, è il cambiamento più significativo dal passaggio alle linee guida agli standard veri e propri nel 2016. È entrata in vigore per le informazioni pubblicate a partire dal 1° gennaio 2023, con adozione anticipata incoraggiata.
I punti principali della revisione:
- Un requisito esplicito di due diligence sugli impatti, allineato ai principi guida delle Nazioni Unite su imprese e diritti umani e alle linee guida OCSE.
- Una struttura più chiara dei tre standard fondanti: GRI 1 definisce i principi, GRI 2 richiede le informative generali (governance, strategia, pratiche), GRI 3 guida il processo di determinazione dei temi materiali.
- Un'attenzione rafforzata ai diritti umani, già presente nelle versioni precedenti ma ora più esplicita nei requisiti di disclosure.
GRI ed ESRS: standard volontario o obbligatorio?
Qui si concentra la domanda più frequente delle imprese italiane: se la CSRD impone gli ESRS, il GRI serve ancora?
La distinzione di fondo è questa: gli standard ESRS (regolamento delegato (UE) 2023/2772, la cui revisione è stata adottata dalla Commissione europea il 3 luglio 2026 ed è in corso di esame da parte di Parlamento e Consiglio) sono obbligatori per le imprese che rientrano nel perimetro della CSRD. Il GRI resta un referenziale volontario, utilizzabile da qualsiasi organizzazione, dentro o fuori dal perimetro CSRD.
I due sistemi non sono in concorrenza. EFRAG e GRI hanno pubblicato nel settembre 2023 una dichiarazione congiunta di interoperabilità, confermando un alto livello di allineamento tra le definizioni e le disclosure di impatto dei due standard. Una conseguenza pratica: secondo il GRI-ESRS Interoperability Index, un'impresa che rendiconta secondo gli ESRS può essere considerata come rendicontante anche "con riferimento a" gli standard GRI corrispondenti, a condizione che la propria valutazione di materialità lo confermi (ESRS 1, §11): non si tratta quindi di un'equivalenza automatica. Per rivendicare formalmente il "con riferimento a", il GRI 1 richiede inoltre la pubblicazione di un GRI Content Index, una dichiarazione d'uso (statement of use) e una notifica alla GRI. Una prima versione pubblica dell'indice circolava già da novembre 2023; la Version 1 definitiva è stata pubblicata nel novembre 2024, e mappa le corrispondenze sulla base degli ESRS nella loro versione originaria del 2023: è quindi parzialmente superata dalla revisione ESRS adottata nel luglio 2026.
Per chi deve già rendicontare secondo gli ESRS, il GRI non aggiunge un obbligo distinto; resta però un linguaggio comune utile per comunicare con investitori, clienti e fornitori internazionali abituati a questo standard da più tempo degli ESRS.
Il GRI in Italia: dalla dichiarazione non finanziaria alla CSRD
In Italia il GRI ha una storia pratica più lunga della CSRD. Il D.Lgs 254/2016, che recepiva la direttiva (UE) 2014/95 (la direttiva sulle informazioni non finanziarie, nota come NFRD), imponeva la pubblicazione di una Dichiarazione Non Finanziaria (DNF) agli enti di interesse pubblico di grandi dimensioni. Gli enti di interesse pubblico sono un elenco chiuso (società con titoli quotati, banche, imprese di assicurazione e di riassicurazione): tra questi, erano soggetti all'obbligo solo quelli di grandi dimensioni, cioè con oltre 500 dipendenti in media e il superamento di una soglia tra 20 milioni di euro di totale di bilancio o 40 milioni di euro di ricavi netti. Una grande impresa non compresa in questo elenco chiuso, per quanto importante, non era quindi soggetta alla DNF.
Il D.Lgs 254/2016 è stato abrogato e sostituito dal D.Lgs 125/2024, che recepisce la direttiva CSRD (direttiva (UE) 2022/2464) e introduce gli ESRS come standard obbligatorio per le imprese nel perimetro. Dopo la direttiva Omnibus I (direttiva (UE) 2026/470, in vigore dal 18 marzo 2026), le soglie di applicazione sono state innalzate a oltre 1.000 dipendenti e oltre 450 milioni di euro di fatturato. La Commissione europea stima che questo innalzamento escluda circa l'80% delle imprese originariamente nel perimetro CSRD a livello UE (su una base di circa 42.500 imprese inizialmente interessate); alcune analisi settoriali indicano una riduzione ancora più marcata, fino all'85-90%. La Commissione non pubblica, in valore assoluto, il numero d'imprese che restano nel perimetro obbligatorio a livello UE.
Per le imprese che restano fuori dal perimetro CSRD, dopo l'innalzamento delle soglie, il GRI resta un'opzione concreta per comunicare in modo strutturato i propri impatti, soprattutto verso clienti, banche o investitori che lo richiedono.
Quante imprese utilizzano gli standard GRI
Il dato più recente e citato a livello internazionale viene dalla KPMG Survey of Sustainability Reporting, edizione 2024. Il campione « N100 » comprende 5.800 imprese, le 100 maggiori imprese quotate e non quotate di 58 paesi; il campione « G250 », costruito separatamente sulla base della classifica Fortune Global 500 2023, comprende le 250 maggiori multinazionali al mondo.
Questi dati sono mondiali ed europei, non specifici all'Italia: la survey KPMG 2024 non pubblica una ripartizione per singolo paese europeo in questa edizione. Restano comunque un'indicazione solida della diffusione del referenziale tra le grandi imprese, anche in un contesto in cui gli ESRS diventano lo standard obbligatorio per una parte crescente di esse.
Come si redige un bilancio secondo gli standard GRI
Il percorso di rendicontazione secondo gli standard GRI segue, in sintesi, quattro tappe.
- Applicare i principi di rendicontazione del GRI 1 (accuratezza, bilanciamento, chiarezza, comparabilità, tra gli altri) per orientare l'intero processo.
- Pubblicare le informative generali richieste dal GRI 2 su governance, strategia, pratiche e coinvolgimento degli stakeholder.
- Condurre il processo di determinazione dei temi materiali previsto dal GRI 3, per identificare gli impatti più significativi dell'organizzazione sull'economia, sull'ambiente e sulle persone.
- Rendicontare, per ciascun tema materiale, le disclosure dei Topic Standard corrispondenti (ad esempio GRI 305 per le emissioni, o GRI 403 per salute e sicurezza), eventualmente integrate da un Sector Standard se disponibile per il proprio settore.
Una pratica diffusa, pur non obbligatoria, è la pubblicazione di un GRI Content Index: una tabella che indica, per ciascuna disclosure rendicontata, la pagina o la sezione del rapporto in cui si trova. Facilita la lettura da parte di analisti e investitori abituati al formato GRI, e rende più semplice una verifica esterna (assurance), se l'impresa sceglie di farla certificare da un revisore indipendente.
Conclusione: 5 punti da ricordare
- Il GRI non è un concorrente degli ESRS, ma il referenziale volontario più diffuso al mondo. Lo utilizza il 71% delle imprese N100 e il 77% delle G250 secondo KPMG (2024).
- Dal 2021 gli standard GRI sono organizzati in tre serie: Universal Standards (sempre applicabili), Sector Standards (per settore) e Topic Standards (per tema), in vigore dal 1° gennaio 2023.
- GRI ed ESRS sono dichiarati interoperabili dal settembre 2023, con un indice di corrispondenza dettagliato pubblicato a fine 2024: rendicontare secondo gli ESRS copre in larga parte anche i requisiti GRI corrispondenti.
- In Italia il GRI era il referenziale di fatto della vecchia DNF (D.Lgs 254/2016, oggi abrogato), prima dell'arrivo degli ESRS obbligatori con il D.Lgs 125/2024.
- Resta utile per chi è fuori dal perimetro CSRD dopo l'innalzamento delle soglie Omnibus, o per dialogare con interlocutori internazionali abituati a questo linguaggio.
Fonti
- Global Reporting Initiative — 25 years as the catalyst for a sustainable future, 1997-2022 (opuscolo, 3 pagine). https://www.globalreporting.org/media/b15hggfc/gri-25-years-history.pdf — Consultato il 7 ottobre 2026.
- Global Reporting Initiative — Universal Standards (GRI 1, GRI 2, GRI 3). https://globalreporting.org/standards/standards-development/universal-standards — Consultato il 6 ottobre 2026.
- Global Reporting Initiative — Sector Program. https://globalreporting.org/standards/sector-program/ — Consultato il 6 ottobre 2026.
- Global Reporting Initiative — New Climate Standards can unlock actionable and streamlined reporting on impacts. https://globalreporting.org/news/news-center/new-climate-standards-can-unlock-actionable-and-streamlined-reporting-on-impacts/ — Consultato il 6 ottobre 2026.
- Global Reporting Initiative — EFRAG-GRI Joint Statement of Interoperability. https://globalreporting.org/news/news-center/efrag-gri-joint-statement-of-interoperability/ — Consultato il 6 ottobre 2026.
- Global Reporting Initiative — GRI global adoption by top companies continues to grow (dati KPMG Survey of Sustainability Reporting 2024). https://www.globalreporting.org/news/news-center/gri-global-adoption-by-top-companies-continues-to-grow — Consultato il 6 ottobre 2026.
- IAS Plus (Deloitte) — GRI publishes update to its biodiversity standard. https://www.iasplus.com/en/news/2024/01/gri-biodiversity-standard — Consultato il 6 ottobre 2026.
- EUR-Lex — Direttiva (UE) 2022/2464 (CSRD). https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32022L2464 — Consultato il 6 ottobre 2026.
- EUR-Lex — Regolamento delegato (UE) 2023/2772 (ESRS). https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32023R2772 — Consultato il 6 ottobre 2026.
- EUR-Lex — Direttiva (UE) 2026/470 (Omnibus I). https://eur-lex.europa.eu/eli/dir/2026/470/oj — Consultato il 7 ottobre 2026.
- Normattiva — Decreto Legislativo 30 dicembre 2016, n. 254. https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2016-12-30;254 — Consultato il 7 ottobre 2026.
- Normattiva — Decreto Legislativo 6 settembre 2024, n. 125. https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:decreto.legislativo:2024-09-06;125 — Consultato il 7 ottobre 2026.
- Commissione europea — Omnibus package (stima di riduzione dell'80% del perimetro CSRD). https://finance.ec.europa.eu/news/omnibus-package-2025-04-01_en — Consultato il 7 ottobre 2026.
- CONSOB — Rapporto sulla Dichiarazione Non Finanziaria (DNF) 2023. https://www.consob.it/documents/11973/2358180/rnf2023.pdf — Consultato il 7 ottobre 2026.