Software bilancio del carbonio
 Software LCA
 Software ESG
 In breve
- La ISO 14064 è la famiglia di norme internazionali che disciplina la quantificazione, la gestione di progetti e la verifica indipendente degli inventari di gas serra: è la norma che rende un inventario carbonio verificabile e certificabile da terza parte, a differenza del GHG Protocol.
- Si articola in tre parti: la ISO 14064-1 (quantificazione a livello di organizzazione), la ISO 14064-2 (progetti di riduzione o rimozione) e la ISO 14064-3 (verifica e convalida delle dichiarazioni).
- La verifica secondo ISO 14064-3 richiede un organismo accreditato da Accredia in base alla ISO 14065: un passaggio sempre più richiesto per il CBAM, l'EU ETS e il mercato volontario dei crediti di carbonio.
- Il 29 luglio 2026, GHG Protocol e ISO hanno annunciato l'intenzione di fondere i rispettivi standard di contabilità carbonio a livello organizzativo in un unico riferimento, con consultazione pubblica prevista nel secondo trimestre 2027 e pubblicazione attesa nel quarto trimestre 2028.
Un cliente strategico chiede all'ufficio acquisti un inventario di gas serra "verificato da terza parte". Il team RSE ha già un calcolo dell'impronta di carbonio, costruito secondo il GHG Protocol. Il problema è che il GHG Protocol non prevede, da solo, un meccanismo di certificazione: serve un'altra norma per rendere quel calcolo verificabile davanti a un revisore esterno.
Questa è esattamente la funzione della ISO 14064: non sostituisce il metodo di calcolo, lo rende auditabile. È la norma che entra in gioco quando un inventario di gas serra deve reggere il confronto con un organismo di certificazione accreditato, non solo con un foglio di calcolo interno.
Questo articolo spiega cosa contiene la norma, come si articola nelle sue tre parti, in cosa differisce dal GHG Protocol e dalla ISO 14067, e perché sta diventando rilevante per il CBAM, l'EU ETS e il mercato dei crediti di carbonio.
Cos'è la norma ISO 14064 e le sue tre parti
La ISO 14064 è pubblicata dall'International Organization for Standardization (ISO) e recepita in Italia dall'UNI come norma UNI EN ISO 14064. Non è un documento unico, ma una famiglia di tre norme distinte, ciascuna dedicata a un livello diverso della contabilità dei gas serra.
La ISO 14064-1 riguarda il livello dell'organizzazione: definisce i principi e i requisiti per progettare, sviluppare, gestire e rendicontare un inventario di gas serra a livello aziendale. È la parte più diffusa tra le imprese, perché è quella che sostiene un calcolo dell'impronta di carbonio complessiva.
La ISO 14064-2 riguarda il livello del progetto: si applica a iniziative specifiche pensate per ridurre le emissioni o aumentare la rimozione di carbonio (ad esempio un progetto di riforestazione o di efficientamento energetico), fornendo i principi per quantificare, monitorare e rendicontare i risultati ottenuti.
La ISO 14064-3 è trasversale alle prime due: specifica i requisiti per la verifica e la convalida delle dichiarazioni sui gas serra, sia a livello di organizzazione sia a livello di progetto. È la parte che rende possibile la certificazione da parte di un organismo esterno.
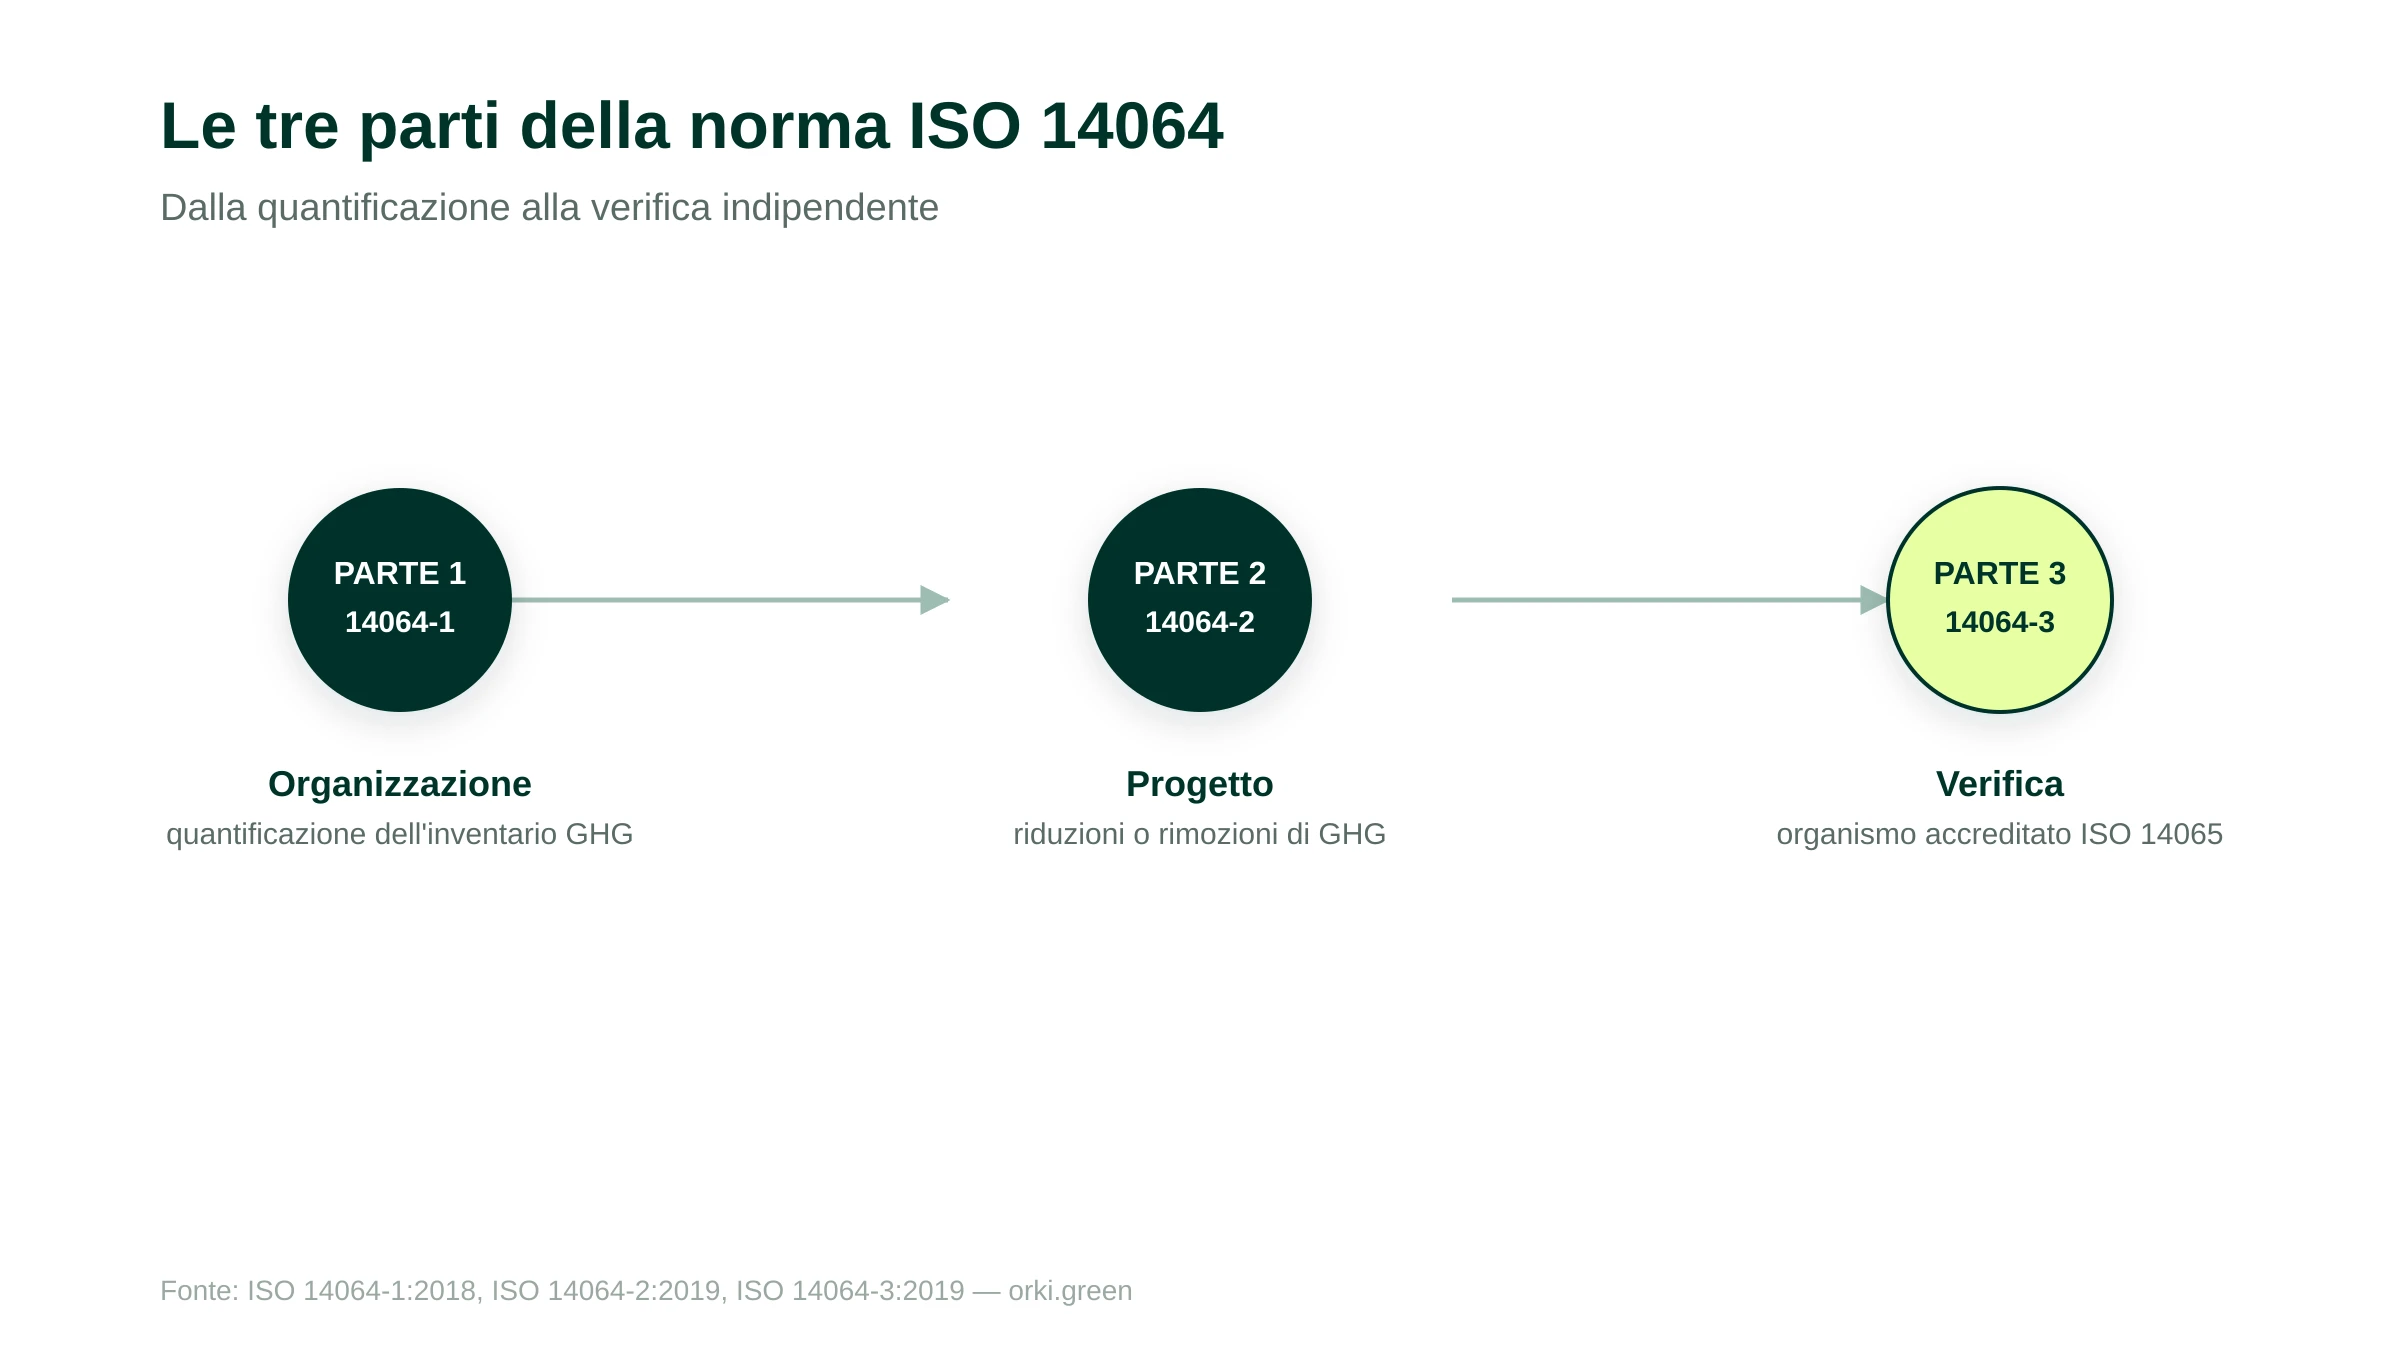
A questa famiglia si affianca la ISO 14065, che non riguarda le imprese direttamente ma gli organismi di verifica: definisce i requisiti di competenza, imparzialità e funzionamento che un organismo deve rispettare per essere accreditato a svolgere le verifiche previste dalla ISO 14064-3.
ISO 14064-1: le sei categorie di emissioni e il confronto con il GHG Protocol
La ISO 14064-1, nella sua edizione 2018, chiede alle organizzazioni di classificare le proprie emissioni in sei categorie, non tre come nel GHG Protocol. Dall'edizione 2018 in poi, la rendicontazione di tutte le sei categorie è richiesta, salvo un'esclusione motivata sulla base di criteri di non significatività documentati.
Questa struttura in sei categorie, più granulare rispetto ai tre scope del GHG Protocol, è uno degli elementi che i due referenziali dovranno riconciliare nella loro fusione annunciata nel 2026 (approfondita più avanti in questo articolo).
ISO 14064-2: i progetti di riduzione e il legame con i crediti di carbonio
La ISO 14064-2 si applica quando l'oggetto della quantificazione non è l'intera organizzazione, ma un progetto specifico concepito per ridurre le emissioni o aumentare la rimozione di carbonio rispetto a uno scenario di riferimento. La norma fornisce i principi per stabilire questo scenario, quantificare i risultati e monitorarli nel tempo.
Questa parte della norma è un riferimento metodologico i cui principi sono condivisi da molti standard di progetti utilizzati sul mercato volontario dei crediti di carbonio, come Verra (VCS) o Gold Standard, che restano tuttavia metodologicamente autonomi. Un progetto che genera crediti di carbonio deve dimostrare, tramite un metodo compatibile con questi principi, che la riduzione o la rimozione dichiarata è reale, addizionale e verificabile.
ISO 14064-3: la verifica delle dichiarazioni e il ruolo di Accredia
La ISO 14064-3, pubblicata nella sua edizione 2019 (aprile 2019), specifica il processo di verifica o convalida delle dichiarazioni sui gas serra: pianificazione della verifica, procedure di raccolta delle evidenze, valutazione delle asserzioni e conclusioni dell'organismo verificatore.
In Italia, la verifica secondo ISO 14064-3 è svolta da organismi accreditati da Accredia, l'ente unico nazionale di accreditamento. L'accreditamento si basa sulla ISO 14065:2020 (recepita in Italia come UNI EN ISO 14065:2022), applicazione settoriale della ISO/IEC 17029:2019 alle dichiarazioni di informazioni ambientali, di cui le asserzioni sui gas serra sono un caso: l'edizione precedente, la ISO 14065:2013, era invece limitata ai soli GHG. La transizione al nuovo quadro di accreditamento si è conclusa il 30 novembre 2023.
Questo schema di accreditamento è lo stesso che sostiene, con requisiti specifici aggiuntivi, la verifica delle emissioni nell'ambito dell'EU ETS (il sistema di scambio delle quote di emissione dell'Unione europea, per cui il Ministero dell'Ambiente e della Sicurezza Energetica gestisce il registro nazionale) e, più di recente, il CBAM (Carbon Border Adjustment Mechanism, regolamento (UE) 2023/956). Per il CBAM, gli organismi di verifica e validazione sono accreditati secondo ISO/IEC 17029:2019 e ISO 14065: Accredia ha pubblicato circolari tecniche dedicate nel 2026 per chiarire i requisiti applicabili ai settori interessati (cemento, ghisa e ferro, acciaio, alluminio, fertilizzanti, energia elettrica e idrogeno).
ISO 14064 a confronto con GHG Protocol, ISO 14067 e ISO 14001
Tra le norme e i referenziali che trattano il carbonio, la confusione più comune riguarda proprio la loro sovrapposizione apparente. In realtà ciascuno ha un perimetro distinto.
La differenza più operativa riguarda la certificabilità: un inventario costruito secondo il GHG Protocol resta un documento interno, per quanto rigoroso, finché non viene fatto verificare secondo un altro referenziale. La ISO 14064-1, invece, è pensata fin dall'origine per essere verificata da un organismo terzo secondo la ISO 14064-3, il che la rende la scelta naturale quando serve un inventario certificabile, non solo calcolato.
Con la ISO 14067, la distinzione è di perimetro più che di rigore: la ISO 14064-1 quantifica l'impronta di un'intera organizzazione, la ISO 14067 quella di un singolo prodotto o servizio lungo il suo ciclo di vita. Le imprese che devono comunicare sia un bilancio aziendale sia l'impronta di prodotti specifici utilizzano spesso entrambe le norme in parallelo.
Con la ISO 14001, la differenza è di natura: la ISO 14001 certifica un sistema di gestione ambientale, cioè un processo organizzativo di miglioramento continuo che copre l'insieme degli impatti ambientali (non solo il carbonio). La ISO 14064 certifica un inventario di dati, quello dei gas serra, indipendentemente dal fatto che l'organizzazione abbia o meno un sistema di gestione certificato.
Perché certificarsi: CBAM, EU ETS e mercato volontario
La domanda di inventari verificati non nasce solo dalla buona volontà delle imprese: è sempre più spinta da obblighi o richieste esterne concrete.
Le imprese soggette al CBAM devono dichiarare le emissioni incorporate nei beni importati che rientrano nei settori coperti dal regolamento (cemento, ghisa e ferro, acciaio, alluminio, fertilizzanti, energia elettrica, idrogeno). La verifica di questi dati passa da organismi accreditati secondo lo stesso schema (ISO/IEC 17029 e ISO 14065) che sostiene la ISO 14064-3.
Le imprese soggette all'EU ETS devono far verificare annualmente il proprio inventario di emissioni da un organismo accreditato: un processo strutturato secondo gli stessi principi della ISO 14064-3, applicati al contesto specifico del sistema di scambio delle quote.
Sul mercato volontario dei crediti di carbonio, un progetto che genera crediti deve dimostrare, tramite un metodo compatibile con la ISO 14064-2 e una verifica indipendente, che la riduzione dichiarata è reale. Un acquirente di crediti attento verifica sempre se il progetto è stato validato da un organismo terzo accreditato.
Al di là di questi contesti regolamentati, un numero crescente di clienti strategici e di investitori chiede, in fase di due diligence, un inventario di gas serra verificato piuttosto che semplicemente dichiarato. Una piattaforma di pilotaggio ambientale come Orki, che supporta tra le metodologie del proprio modulo carbonio anche la ISO 14064-1 accanto al GHG Protocol e al Bilan Carbone®, aiuta a strutturare la raccolta dei dati di attività in un formato compatibile con una successiva verifica da terza parte.
Come si ottiene la certificazione: le fasi pratiche
Il percorso verso un inventario certificato ISO 14064-1 segue un ordine tipico, comune alla maggior parte degli organismi di certificazione operanti in Italia.
La prima fase è la definizione del perimetro organizzativo e operativo: quali entità giuridiche, quali siti e quali attività rientrano nell'inventario, secondo un approccio di controllo operativo o finanziario da esplicitare fin dall'inizio.
La seconda fase è la raccolta dei dati di attività e la loro conversione in emissioni, tramite fattori di emissione riconosciuti, per ciascuna delle sei categorie previste dalla norma.
La terza fase è la costruzione del rapporto di inventario, con la documentazione delle ipotesi di calcolo, delle fonti dei dati e delle eventuali esclusioni motivate.
La quarta fase è la verifica vera e propria, condotta da un organismo accreditato secondo ISO 14064-3: esame documentale, verifica a campione dei dati, colloqui con i responsabili interni e, infine, emissione di un'opinione di verifica.
Il livello di garanzia richiesto (ragionevole o limitato) e il perimetro di verifica (l'intero inventario o solo alcune categorie) si definiscono con l'organismo di certificazione prima dell'avvio della verifica, in funzione dell'uso previsto della dichiarazione: comunicazione interna, richiesta di un cliente, obbligo regolamentare.
Il calendario della norma: dal 2018 alla convergenza con il GHG Protocol
La famiglia ISO 14064 non è statica. Dopo la pubblicazione delle tre parti tra il 2018 e il 2019, il passo più significativo per le imprese italiane ed europee arriva nel 2026, con l'annuncio di un cambiamento strutturale nel panorama della contabilità carbonio.
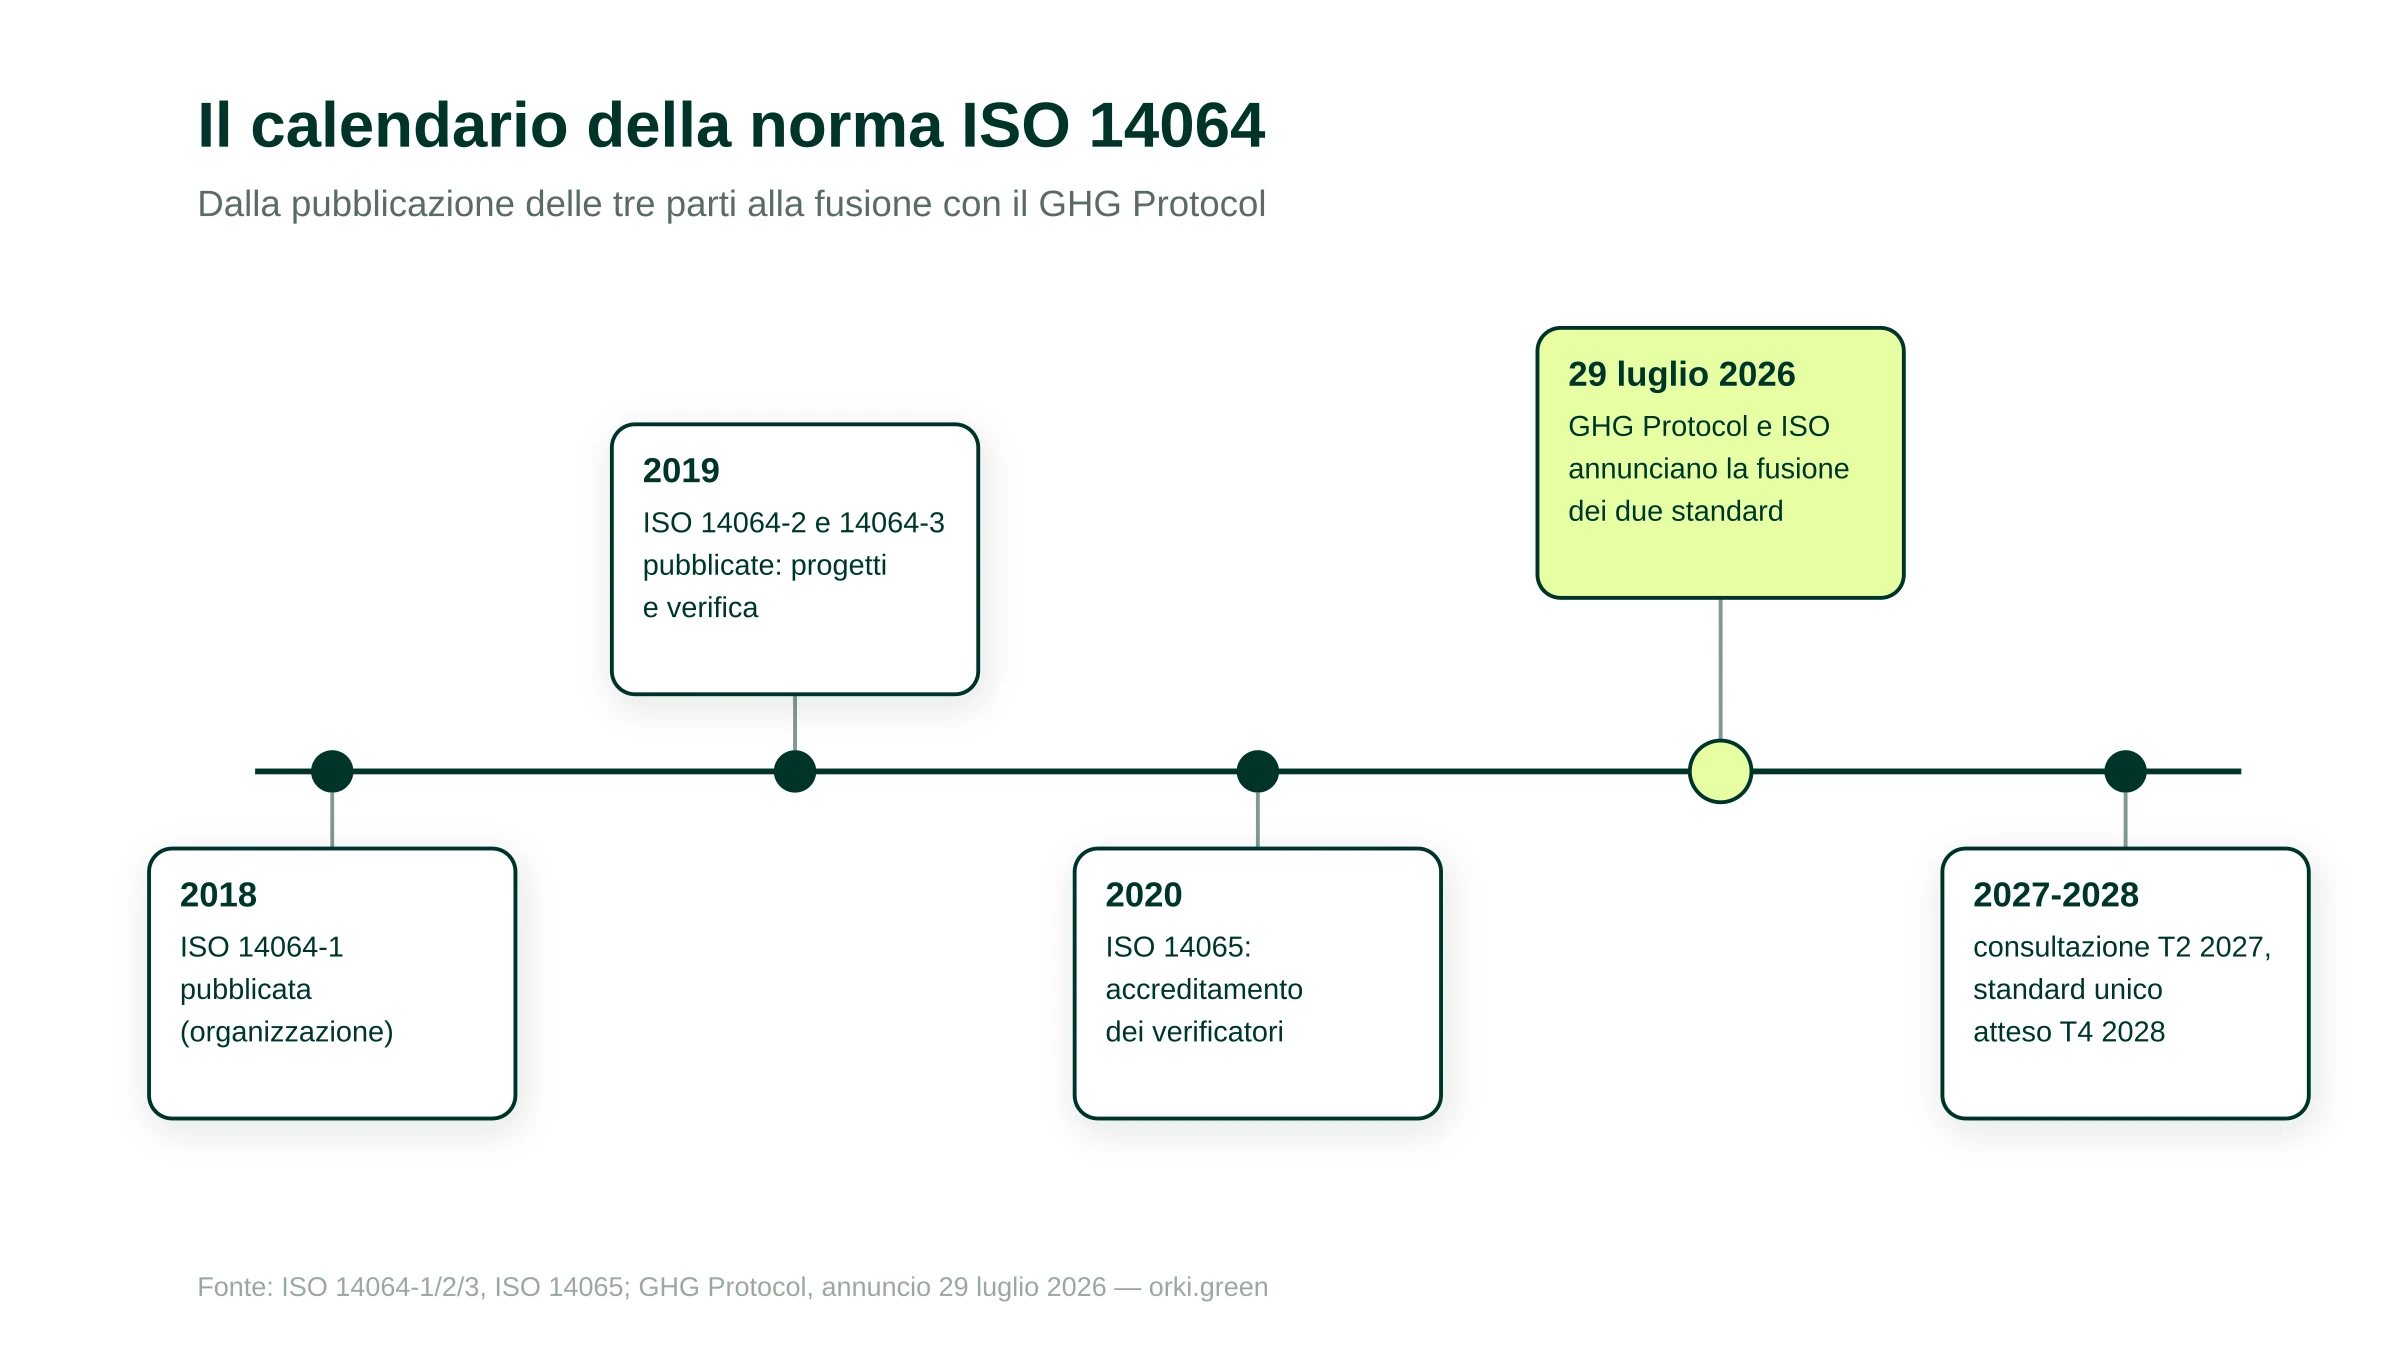
Il 29 luglio 2026, il GHG Protocol e l'ISO hanno annunciato l'intenzione di consolidare i propri referenziali di contabilità carbonio a livello organizzativo, oggi separati, in un unico standard congiunto. Il perimetro dichiarato del consolidamento comprende il Corporate Standard del GHG Protocol (2004), la Scope 2 Guidance (2015), lo Scope 3 Standard (2011), il nuovo standard Actions and Market Instruments (AMI) e la ISO 14064-1. Il calendario annunciato prevede una consultazione pubblica consolidata nel secondo trimestre 2027 e la pubblicazione dello standard unico nel quarto trimestre 2028, con l'obiettivo dichiarato di ridurre la frammentazione tra i due referenziali e offrire un fondamento comune per la rendicontazione climatica a livello globale.
Fino alla pubblicazione di questo standard congiunto, la ISO 14064-1 nella sua edizione 2018 resta pienamente in vigore e applicabile, e la sua verifica secondo la ISO 14064-3 continua a essere il percorso di certificazione di riferimento per le organizzazioni italiane.
Fonti
- ISO — ISO 14064-1:2018, Greenhouse gases — Part 1: Specification with guidance at the organization level for quantification and reporting of greenhouse gas emissions and removals. https://www.iso.org/standard/66453.html — Consultato il 22 settembre 2026.
- ISO — ISO 14064-2:2019, Greenhouse gases — Part 2: Specification with guidance at the project level. https://www.iso.org/standard/66454.html — Consultato il 22 settembre 2026.
- ISO — ISO 14064-3:2019, Greenhouse gases — Part 3: Specification with guidance for the verification and validation of greenhouse gas statements. https://www.iso.org/standard/66455.html — Consultato il 22 settembre 2026.
- UNI — UNI EN ISO 14064-1, 14064-2, 14064-3 e UNI EN ISO 14065:2022, versioni italiane delle norme. https://store.uni.com — Consultato il 22 settembre 2026.
- Accredia — Organismi di verifica e validazione della carbon footprint. https://www.accredia.it/accreditamento/come-accreditarsi/dipartimento-certificazione-e-ispezione/organismi-di-verifica-e-validazione-della-carbon-footprint-2/ — Consultato il 22 settembre 2026.
- Accredia — Organismi di verifica delle emissioni di gas ad effetto serra in ambito cogente: Emission Trading Scheme. https://www.accredia.it/accreditamento/come-accreditarsi/dipartimento-certificazione-e-ispezione/organismi-di-verifica-delle-emissioni-di-gas-ad-effetto-serra-in-ambito-cogente-emission-trading-scheme-2/ — Consultato il 22 settembre 2026.
- Accredia — CBAM, accreditamento degli organismi per la verifica delle emissioni incorporate. https://www.accredia.it/comunicazione/notizie/cbam-accreditamento-degli-organismi-per-la-verifica-delle-emissioni-incorporate/ — Consultato il 22 settembre 2026.
- Ministero dell'Ambiente e della Sicurezza Energetica (MASE) — Verifica delle emissioni di gas serra e accreditamento dei verificatori. https://www.mase.gov.it/portale/verifica-delle-emissioni-di-gas-serra-e-accreditamento-dei-verificatori — Consultato il 22 settembre 2026.
- EUR-Lex — Regolamento (UE) 2023/956, meccanismo di adeguamento del carbonio alle frontiere (CBAM). https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32023R0956 — Consultato il 22 settembre 2026.
- GHG Protocol — GHG Protocol Announces Key Standard Development Updates. https://ghgprotocol.org/blog/ghg-protocol-announces-key-standard-development-updates — Consultato il 22 settembre 2026.
- ESG Dive — GHG Protocol, ISO to combine carbon accounting standards, 29 luglio 2026. https://www.esgdive.com/news/ghg-protocol-iso-combine-carbon-accounting-standards/826600/ — Consultato il 22 settembre 2026.