Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
 En bref
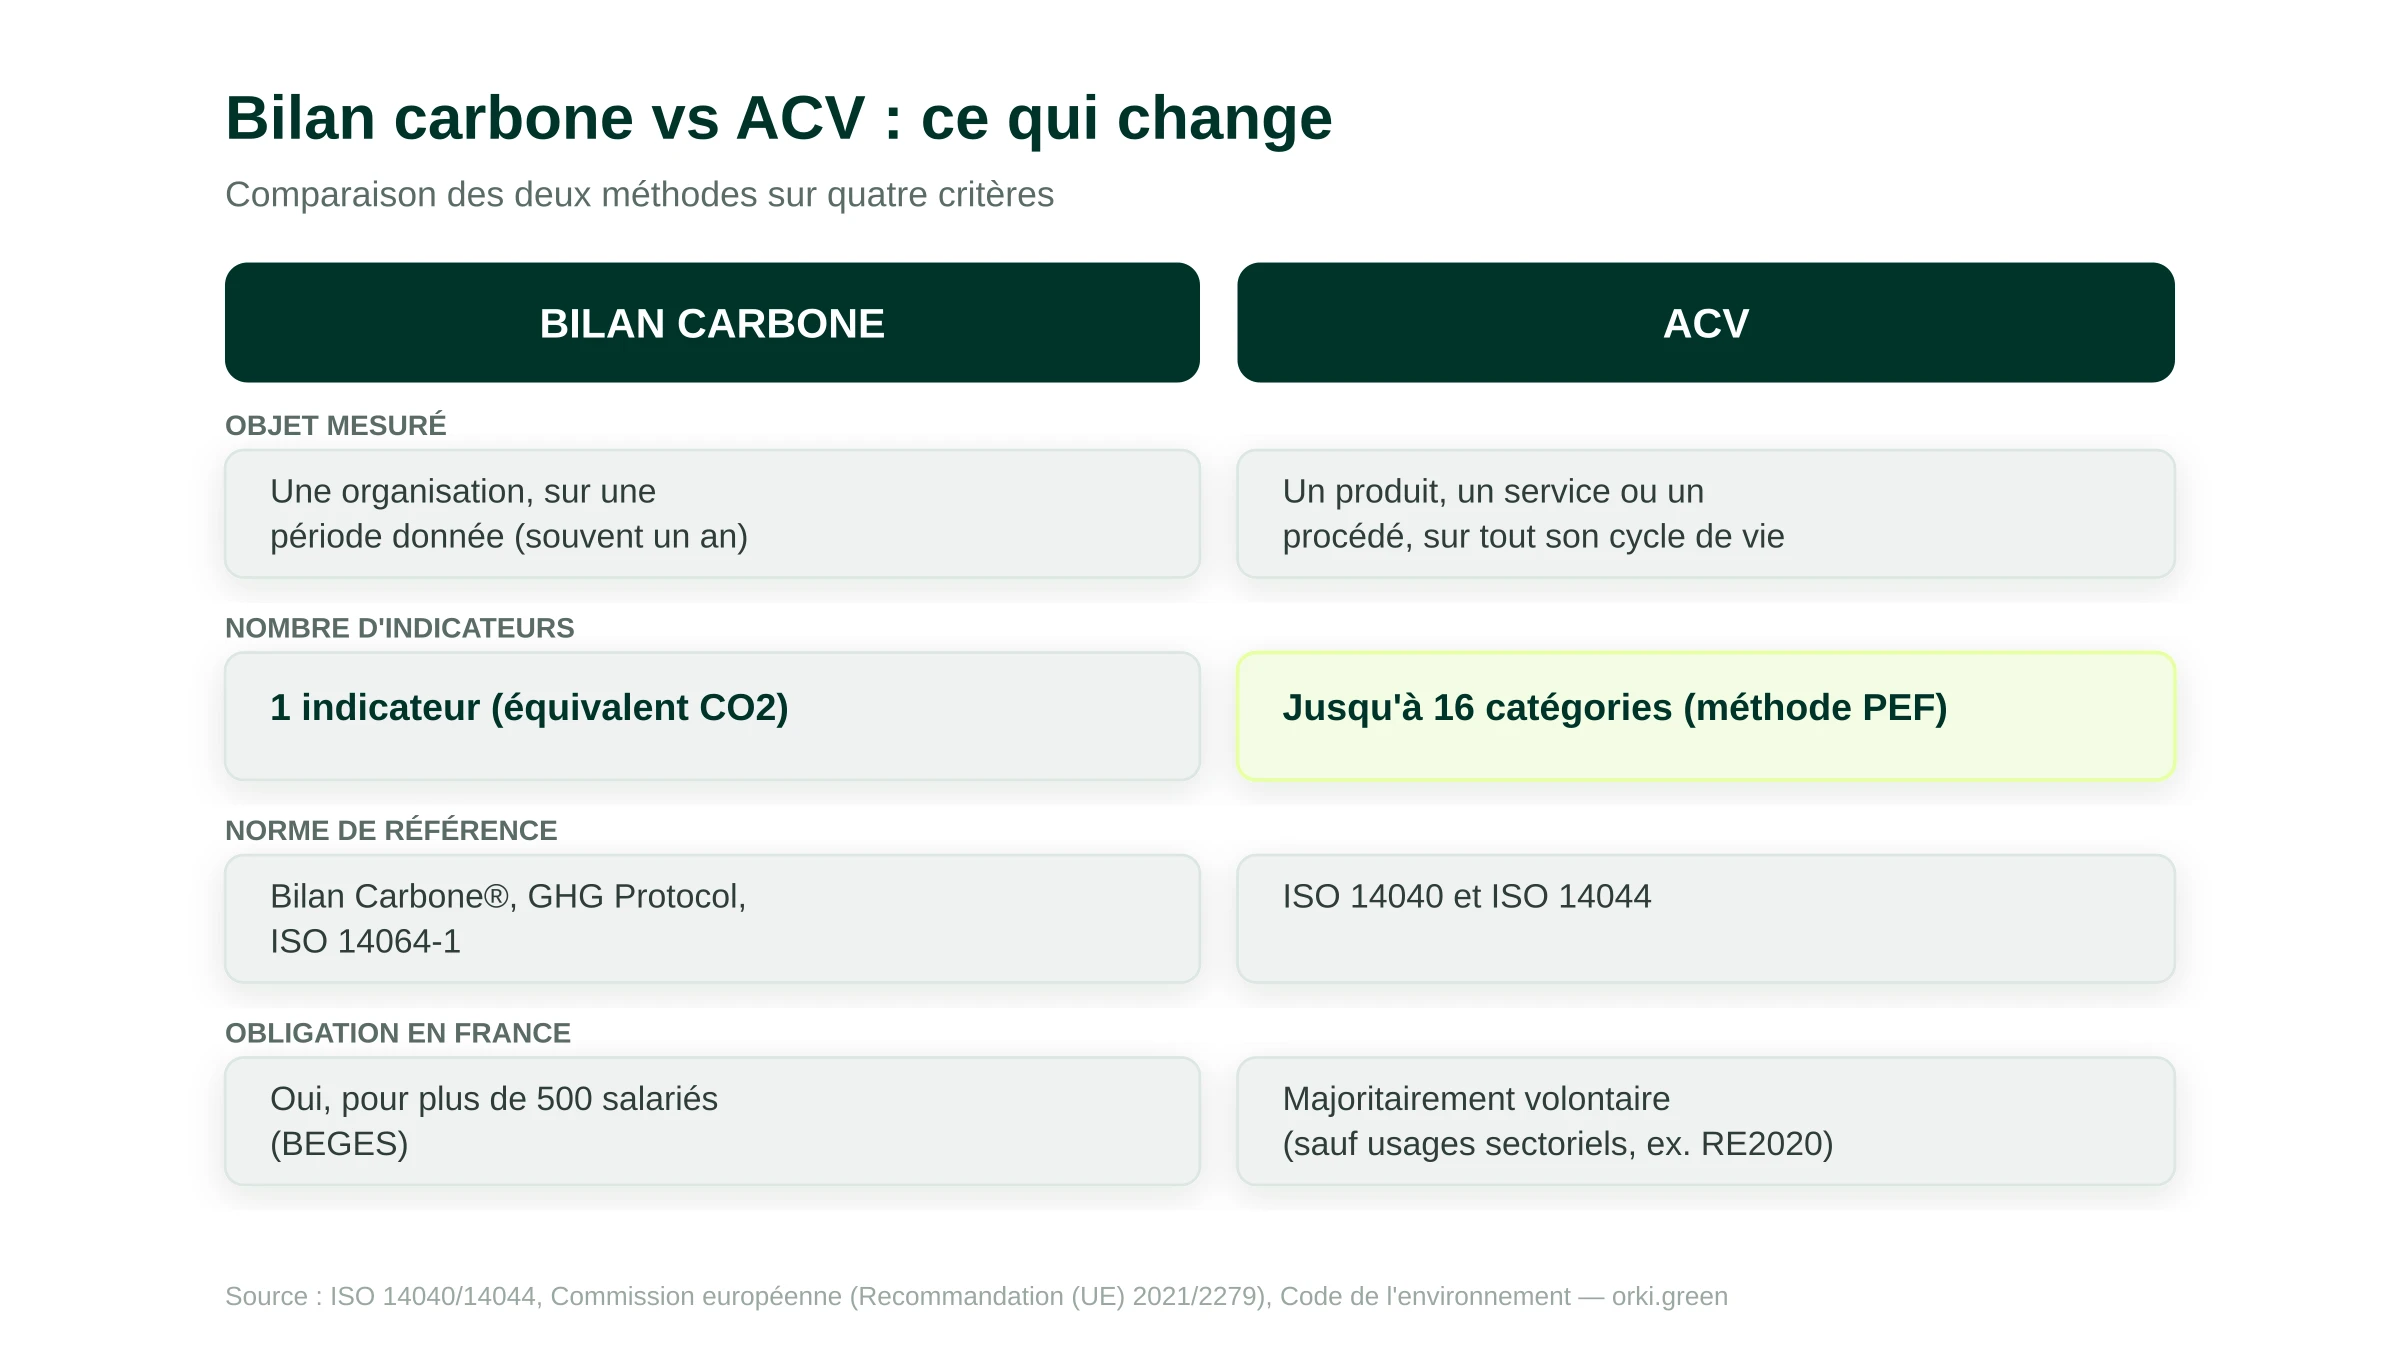
- La différence entre l'ACV et le bilan carbone tient à l'objet mesuré et au nombre d'indicateurs : le bilan carbone évalue les émissions de gaz à effet de serre d'une organisation, l'ACV (analyse du cycle de vie) évalue plusieurs impacts environnementaux d'un produit ou d'un service.
- Le bilan carbone est mono-critère (un seul indicateur, l'équivalent CO2) ; l'ACV est multicritère (jusqu'à 16 catégories d'impact dans la méthode européenne PEF).
- Les deux s'appuient sur des normes différentes : Bilan Carbone®/GHG Protocol et ISO 14064-1 pour le premier, ISO 14040/14044 pour le second.
- En France, le bilan carbone réglementaire (BEGES) est une obligation légale pour certaines entreprises ; l'ACV reste majoritairement volontaire, sauf usages sectoriels précis comme la RE2020 dans la construction.
- Les deux méthodes sont complémentaires, pas concurrentes : une entreprise peut avoir besoin des deux selon sa stratégie climat et ses obligations produit.
Un client vous demande une analyse du cycle de vie de votre produit phare, alors que votre bilan carbone d'entreprise est déjà à jour depuis six mois.
Vous pensez avoir déjà la donnée, mais ce sont deux mesures différentes, qui ne répondent pas à la même question. La confusion est fréquente parce que les deux méthodes partagent un vocabulaire proche (émissions, impacts, facteurs d'émission) et s'appuient parfois sur les mêmes bases de données. Elles ne mesurent pourtant ni le même objet, ni le même nombre d'indicateurs, et ne répondent pas aux mêmes obligations réglementaires.
Cet article fait le point sur ce qui distingue l'ACV du bilan carbone, sur les normes qui encadrent chacune, et sur les situations où une entreprise a besoin de l'une, de l'autre, ou des deux à la fois.
Bilan carbone et ACV ne mesurent pas le même objet
Le bilan carbone évalue les émissions de gaz à effet de serre d'une organisation, sur une période donnée, généralement une année. Il couvre les trois scopes : les émissions directes (scope 1), les émissions indirectes liées à l'énergie achetée (scope 2), et les émissions indirectes de la chaîne de valeur (scope 3).
L'ACV (analyse du cycle de vie) évalue les impacts environnementaux d'un produit, d'un service ou d'un procédé, sur l'ensemble de son cycle de vie : extraction des matières premières, fabrication, distribution, utilisation, fin de vie. Son unité de référence n'est pas une organisation sur un an, mais une unité fonctionnelle précise (un mètre carré de dalle, une paire de chaussures, un kilowattheure produit).
Cette différence d'objet a une conséquence directe : un bilan carbone d'entreprise ne répond pas à la question « quel est l'impact environnemental de mon produit ? », et une ACV ne répond pas à la question « quelles sont les émissions totales de mon organisation cette année ? ». Ce sont deux granularités différentes, pas deux versions d'une même mesure.
Un indicateur unique contre une évaluation multicritère
La deuxième différence porte sur le nombre d'indicateurs mesurés. Le bilan carbone est mono-critère : il convertit toutes les émissions de gaz à effet de serre en une seule unité, la tonne équivalent CO2 (tCO2e), en appliquant les pouvoirs de réchauffement global du GIEC à chaque gaz.
L'ACV est multicritère. La méthode européenne PEF (Product Environmental Footprint), portée par la Commission européenne, évalue un produit sur 16 catégories d'impact : changement climatique, mais aussi épuisement des ressources, écotoxicité, eutrophisation des eaux et des sols, acidification, utilisation de l'eau, entre autres. Une ACV complète peut donc révéler qu'un produit a un bon score carbone mais un impact élevé sur l'eau ou la biodiversité, une nuance qu'un bilan carbone seul ne peut pas montrer.
Il existe aussi une norme qui isole le seul indicateur climat d'un produit : l'ISO 14067 (empreinte carbone des produits), qui applique les principes de l'ACV (ISO 14040/14044) au seul changement climatique. C'est en quelque sorte une ACV mono-critère appliquée à un produit, à ne pas confondre ni avec l'ACV complète, ni avec le bilan carbone d'une organisation.
Des normes différentes, un vocabulaire parfois commun
Le bilan carbone s'appuie, en France, sur la méthode Bilan Carbone®, portée par l'ADEME puis transmise à l'Association pour la transition Bas Carbone (ABC) en 2011. À l'international, le référentiel dominant est le GHG Protocol, antérieur à la norme ISO 14064-1 (2006) : les deux méthodes restent compatibles avec ce socle normatif, qui cadre la quantification des émissions à l'échelle d'une organisation.
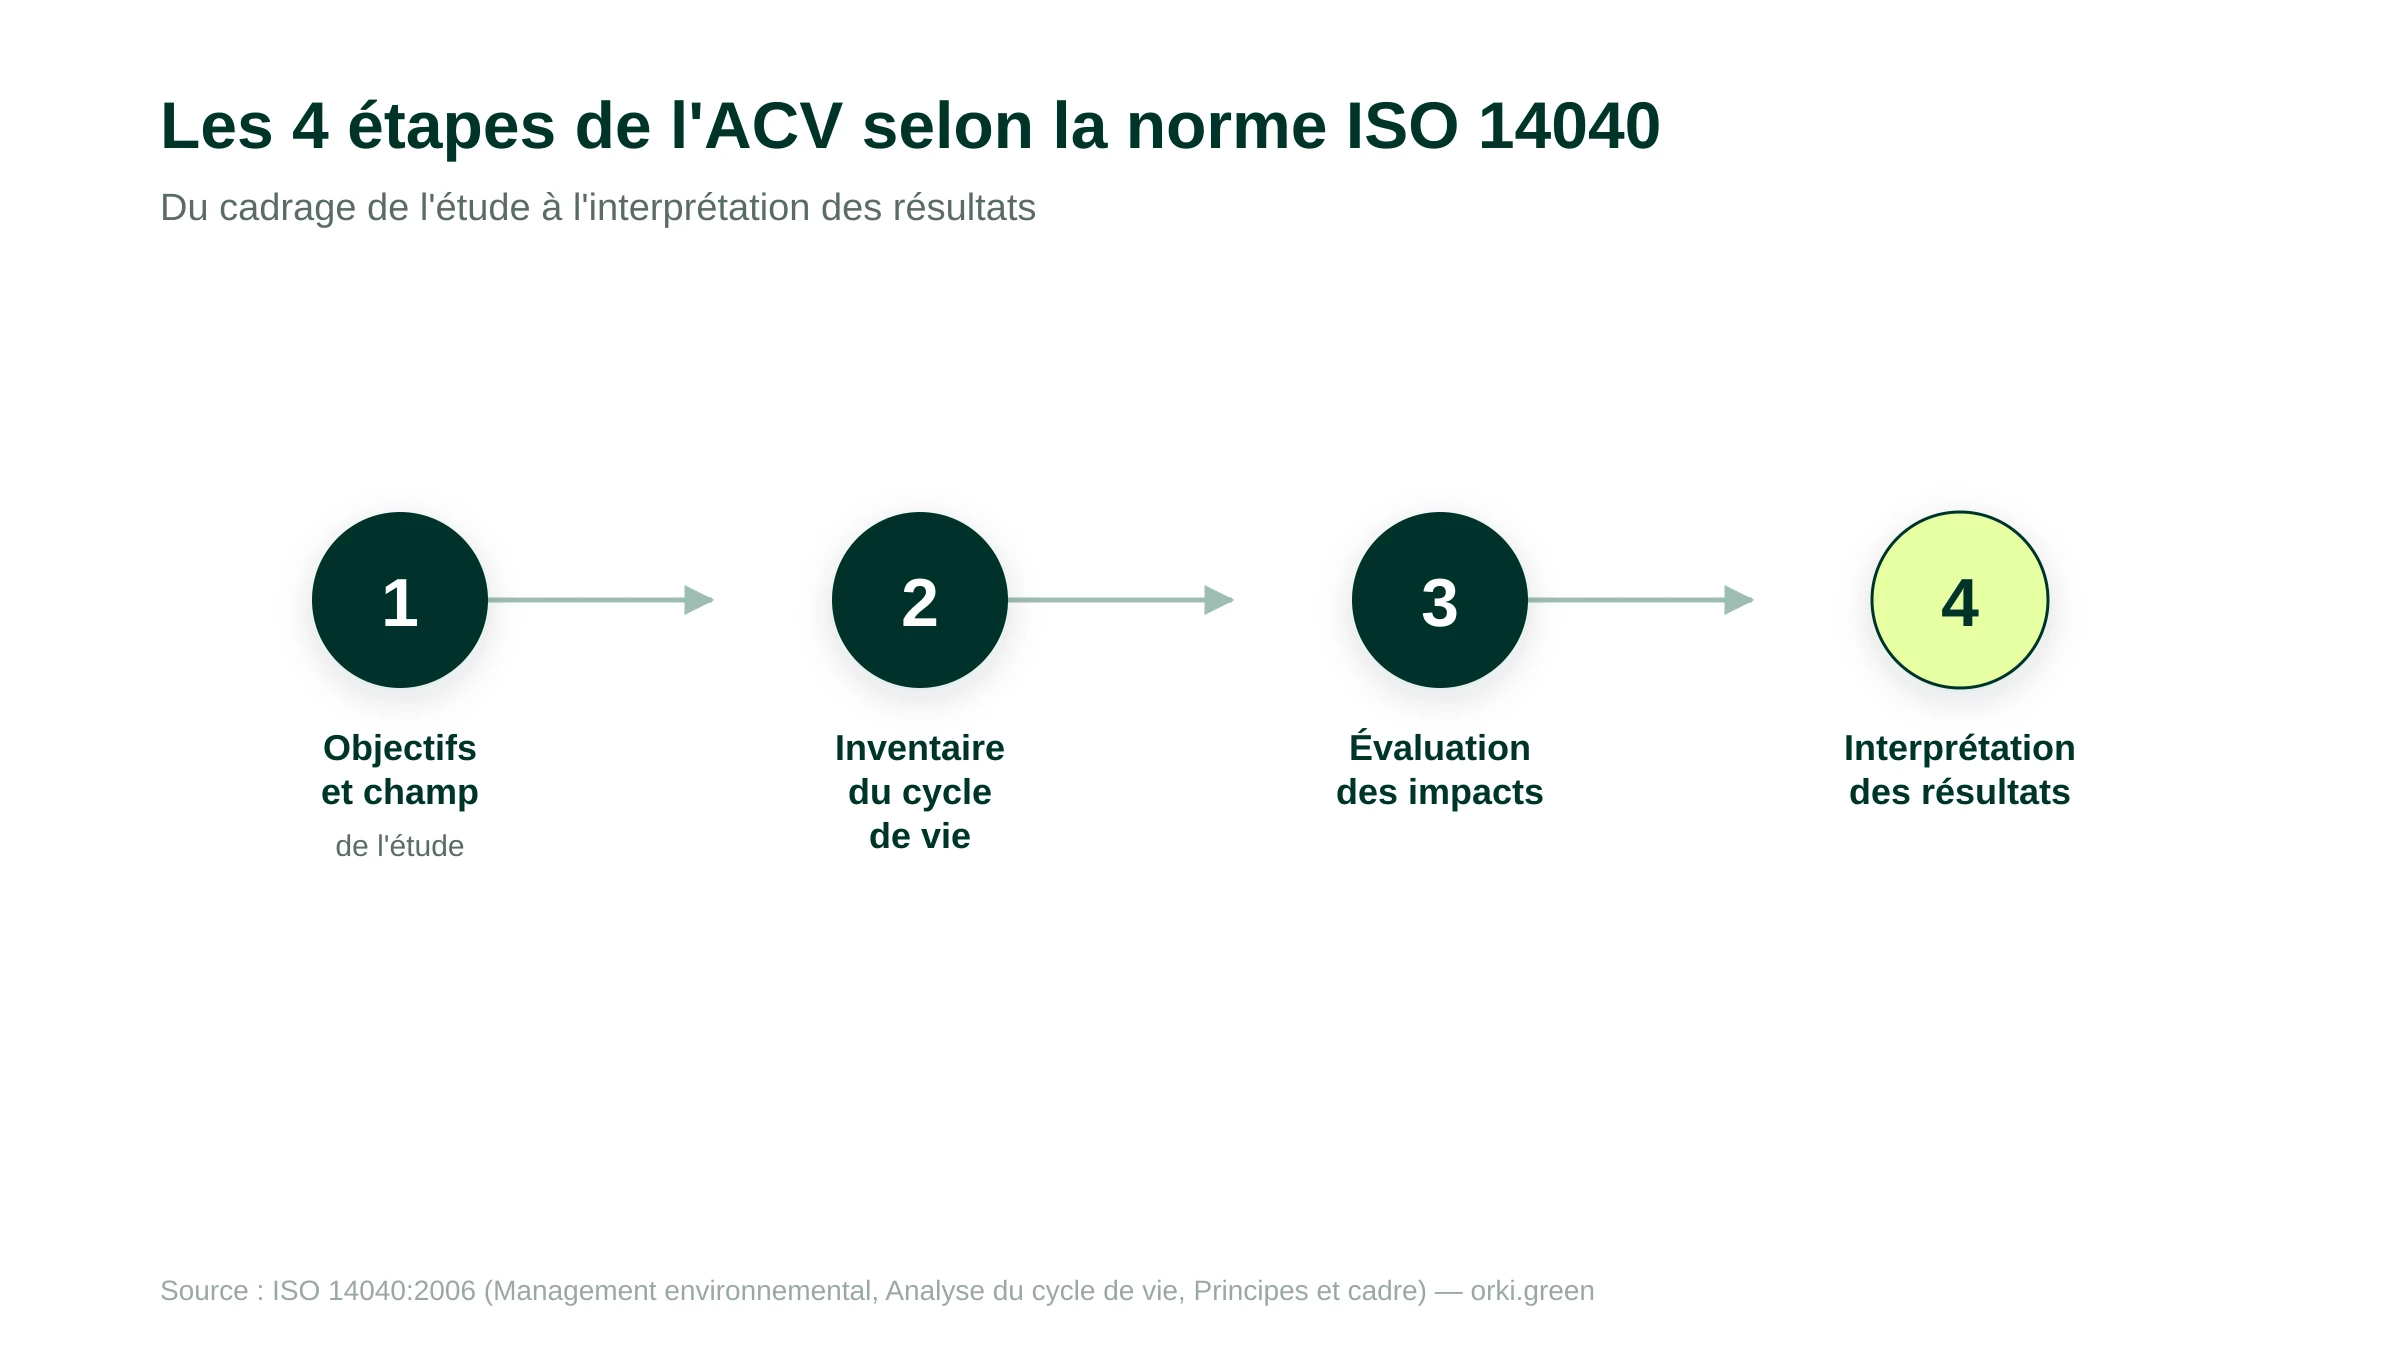
L'ACV, elle, répond à un cadre normatif entièrement différent. La norme ISO 14040 fixe les principes généraux et les quatre étapes de la méthode : définition des objectifs et du champ de l'étude, inventaire du cycle de vie, évaluation des impacts, interprétation des résultats. La norme ISO 14044 précise les exigences techniques : qualité des données, règles de calcul, méthodes d'allocation entre coproduits.
Deux déclinaisons sectorielles s'y ajoutent en pratique. Dans la construction, la norme EN 15804+A2 encadre les FDES (fiches de déclaration environnementale et sanitaire), hébergées dans la base française INIES. Pour les équipements électriques et électroniques, le programme PEP ecopassport® joue un rôle équivalent. Au niveau européen, la méthode PEF harmonise la manière de comparer des produits entre eux via des règles sectorielles, les PEFCR (Product Environmental Footprint Category Rules).
Ce qui est obligatoire, ce qui est volontaire
Les deux méthodes n'ont pas le même statut réglementaire en France, et confondre les deux expose à une erreur de conformité.
Le bilan carbone réglementaire, le BEGES (bilan d'émissions de gaz à effet de serre), est obligatoire pour les entreprises de plus de 500 salariés en métropole, et plus de 250 en outre-mer. Son absence expose à une sanction administrative pouvant atteindre 50 000 €, portée à 100 000 € en cas de récidive depuis la loi Industrie verte de 2023 (article L.229-25 du code de l'environnement).
L'ACV n'a pas d'équivalent horizontal à cette obligation. Elle reste majoritairement volontaire, à l'exception d'usages sectoriels précis. Dans la construction, la RE2020 impose une analyse du cycle de vie dynamique sur 50 ans, fondée sur les données FDES et PEP de la base INIES, entrée en vigueur progressivement depuis le 1er janvier 2022 : d'abord pour les logements, puis pour les bureaux et l'enseignement au 1er juillet 2022, avant une extension aux autres bâtiments tertiaires. Dans le textile, l'affichage environnemental (le « coût environnemental », calculé via la méthode Ecobalyse) est volontaire depuis le 1er octobre 2025 : rien n'oblige une marque à l'afficher, mais dès qu'une marque communique un score, elle doit utiliser la méthode et la signalétique officielles.
Quand utiliser l'une, l'autre, ou les deux
Le choix de la méthode dépend de la question posée, pas d'une préférence méthodologique.
Le bilan carbone répond à une question de pilotage climat à l'échelle de l'organisation : où en sont nos émissions, quels postes réduire en priorité, comment suivre notre trajectoire d'une année sur l'autre. C'est l'outil de la stratégie climat et de la conformité réglementaire (BEGES, CSRD).
L'ACV répond à une question de conception produit : quel matériau, quel procédé, quel scénario de fin de vie réduit l'impact environnemental global d'un produit avant sa mise sur le marché. C'est l'outil de l'éco-conception, des déclarations environnementales (FDES, PEP, EPD) et des allégations produit vérifiables.
De nombreuses entreprises ont besoin des deux, sans qu'elles se substituent l'une à l'autre : un fabricant de matériaux de construction suit un bilan carbone annuel pour son reporting CSRD, et produit des FDES par référence produit pour que ses clients puissent répondre à la RE2020. Un même socle de facteurs d'émission peut alimenter les deux calculs, pour éviter de ressaisir deux fois la même donnée source.
Les limites que les deux méthodes partagent
Au-delà de leurs différences, le bilan carbone et l'ACV partagent trois limites méthodologiques.
- La dépendance aux facteurs d'émission. Les deux méthodes convertissent une donnée d'activité (une quantité de carburant, une masse de matière) en impact à l'aide de facteurs issus de bases comme la Base Empreinte® de l'ADEME ou la base INIES. La qualité du résultat dépend directement de la qualité et de la fraîcheur de ces facteurs.
- Le périmètre fait le résultat. Un bilan carbone qui exclut le scope 3, ou une ACV qui exclut une étape du cycle de vie, produit un chiffre réel mais partiel. Le périmètre retenu doit toujours être explicite dans la restitution.
- Aucune des deux ne mesure directement une émission physique. Les deux sont des exercices de modélisation à partir de données d'activité et de facteurs, pas une mesure instrumentée en continu. C'est une limite acceptée du domaine, pas un défaut de méthode.
Conclusion : 4 points à retenir
- L'ACV et le bilan carbone ne mesurent pas le même objet. Le premier porte sur un produit ou un service sur tout son cycle de vie, le second sur une organisation pendant une période donnée.
- Le bilan carbone est mono-critère, l'ACV est multicritère. Un seul indicateur (l'équivalent CO2) contre plusieurs catégories d'impact, jusqu'à 16 dans la méthode européenne PEF.
- Les obligations réglementaires diffèrent fortement en France. Le BEGES est une obligation légale pour certaines entreprises ; l'ACV reste volontaire, sauf usages sectoriels comme la RE2020.
- Les deux méthodes sont complémentaires. Une entreprise de la construction ou de l'équipement a fréquemment besoin des deux, sur un socle de données commun.
Pour structurer un pilotage qui couvre à la fois la stratégie climat d'entreprise et les déclarations environnementales produit, Orki propose trois approches complémentaires :
- Accompagnement de A à Z : un expert dédié vous aide à cadrer le périmètre, qu'il s'agisse d'un bilan carbone réglementaire ou d'une FDES produit.
- Outil SaaS en autonomie : pour les équipes RSE et QSE déjà rodées qui veulent industrialiser le calcul sur les deux méthodes à partir des mêmes données sources.
- Formation : pour internaliser la compétence méthodologique et distinguer en interne ce qui relève du bilan carbone et ce qui relève de l'ACV.
Sources
- ISO — ISO 14040:2006, Management environnemental, Analyse du cycle de vie, Principes et cadre. https://www.iso.org/standard/37456.html — Consulté le 2 octobre 2026.
- ISO — ISO 14044:2006, Management environnemental, Analyse du cycle de vie, Exigences et lignes directrices. https://www.iso.org/standard/38498.html — Consulté le 2 octobre 2026.
- Commission européenne — Recommandation (UE) 2021/2279 relative à l'utilisation des méthodes d'empreinte environnementale (PEF). https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX:32021H2279 — Consulté le 2 octobre 2026.
- Association pour la transition Bas Carbone (ABC) — Méthode Bilan Carbone®. https://abc-transitionbascarbone.fr — Consulté le 2 octobre 2026.
- GHG Protocol — Corporate Accounting and Reporting Standard. https://ghgprotocol.org — Consulté le 2 octobre 2026.
- Ministère de la Transition écologique — RE2020, réglementation environnementale des bâtiments neufs. https://www.ecologie.gouv.fr — Consulté le 2 octobre 2026.
- INIES — Base de données française de référence des déclarations environnementales (FDES, PEP). https://www.inies.fr — Consulté le 2 octobre 2026.
- Légifrance — Décret n° 2025-957 du 6 septembre 2025 relatif aux modalités de calcul et de communication du coût environnemental des produits textiles. https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052212871 — Consulté le 2 octobre 2026.
- Légifrance — Décret n° 2022-982 du 1er juillet 2022 relatif aux bilans d'émissions de gaz à effet de serre (extension au scope 3 significatif depuis le 1er janvier 2023). https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000046006338 — Consulté le 2 octobre 2026.
- Code de l'environnement — Article L.229-25 (obligation de bilan d'émissions de gaz à effet de serre). https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000048246757 — Consulté le 2 octobre 2026.
- ISO — ISO 14067:2018, Gaz à effet de serre, Empreinte carbone des produits, Exigences et lignes directrices pour la quantification. https://www.iso.org/standard/71206.html — Consulté le 2 octobre 2026.