Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
Plus de la moitié du PIB mondial, soit 44 000 milliards de dollars de création de valeur économique, dépend modérément ou fortement de la nature, selon le Forum économique mondial (rapport Nature Risk Rising, janvier 2020, réalisé avec PwC).
Le changement climatique a longtemps concentré l'essentiel des obligations de reporting extra-financier. La biodiversité rattrape son retard : la CSRD lui consacre un standard dédié, l'ESRS E4, et le cadre mondial adopté en 2022 cible pour la première fois les entreprises directement. Pour une organisation qui prépare son reporting de durabilité, la question n'est plus seulement climatique.
Cet article fait le point sur ce que couvre l'ESRS E4, sur la méthode TNFD pour évaluer ses dépendances et impacts, sur le calendrier de la révision en cours et sur qui doit déjà s'y intéresser, même sans obligation CSRD directe.
En bref
- L'ESRS E4 (biodiversité et écosystèmes) comprend 6 Disclosure Requirements propres (E4-1 à E4-6), à la différence de l'ESRS E1 climat, elle ne bénéficie pas d'une présomption de matérialité : son application dépend du résultat de l'analyse de double matérialité.
- La TNFD (Taskforce on Nature-related Financial Disclosures) propose une méthode en 4 phases, l'approche LEAP, pour évaluer ses dépendances et impacts sur la nature ; elle n'est pas obligatoire mais sert de référence à la CSRD.
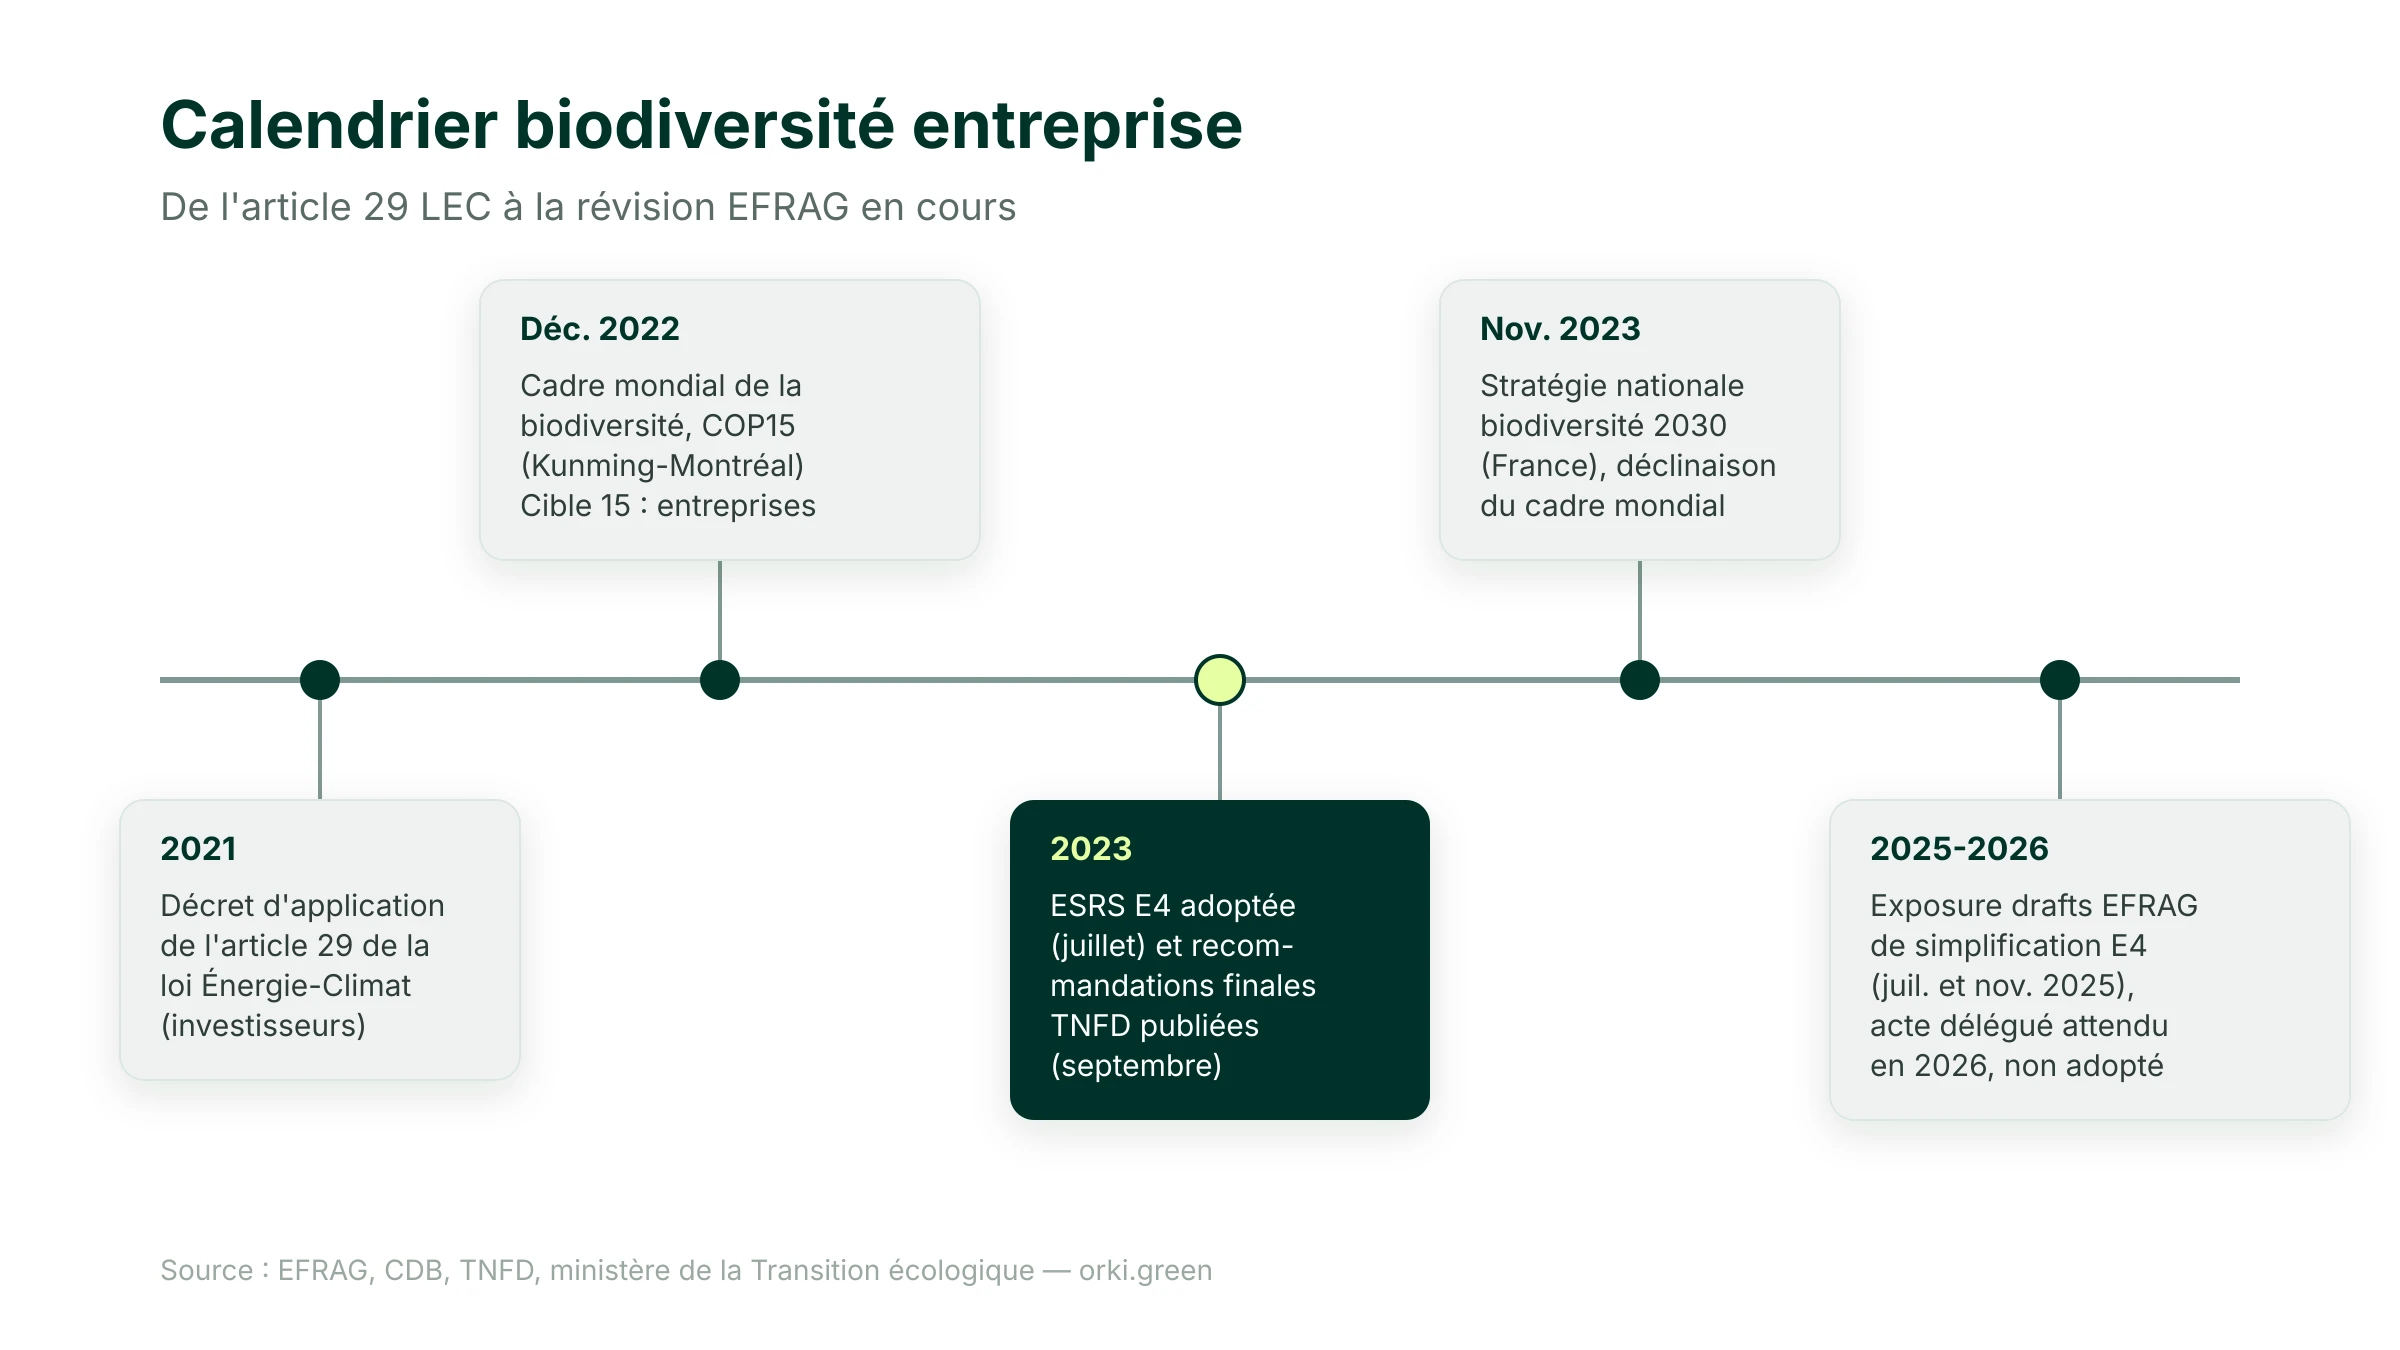
- Le cadre mondial de la biodiversité adopté à Montréal en décembre 2022 fixe, pour la première fois, une cible directement adressée aux grandes entreprises : évaluer et publier leurs dépendances et impacts d'ici 2030.
- En France, la Stratégie nationale biodiversité 2030 reste largement incitative pour les entreprises, mais les investisseurs institutionnels publient déjà des données biodiversité depuis 2021 au titre de l'article 29 de la loi Énergie-Climat.
- La révision de simplification de l'ESRS E4, engagée par l'EFRAG en 2025, n'est pas encore adoptée : les entreprises doivent travailler sur la base du texte actuellement en vigueur.
Pourquoi l'ESRS E4 n'est pas matérielle par défaut
L'ESRS E1 (changement climatique) occupe une place particulière dans l'architecture de la CSRD : une entreprise qui conclut à sa non-matérialité doit le justifier spécifiquement, section par section. L'ESRS E4 ne bénéficie pas de ce traitement renforcé.
Comme les autres standards thématiques (E2 pollution, E3 eau et ressources marines, E5 économie circulaire, les standards sociaux S1 à S4, G1 conduite des affaires), l'ESRS E4 relève de l'analyse de double matérialité classique. Une entreprise peut conclure que la biodiversité n'est pas un enjeu matériel pour son activité, sans devoir produire la justification détaillée exigée pour le climat.
En pratique, peu de secteurs échappent complètement au sujet. L'agroalimentaire, la construction, le textile, la cosmétique ou l'énergie dépendent directement d'écosystèmes (sols agricoles, matières premières végétales, ressources en eau). Les secteurs plus éloignés en apparence, comme les services ou le numérique, peuvent être concernés via leur chaîne de valeur amont ou leurs implantations immobilières.
Les 6 Disclosure Requirements de l'ESRS E4
Le standard actuellement en vigueur (règlement délégué de la Commission européenne du 31 juillet 2023) structure l'ESRS E4 autour de 6 Disclosure Requirements propres, complétés par 2 exigences transverses portées par ESRS 2.
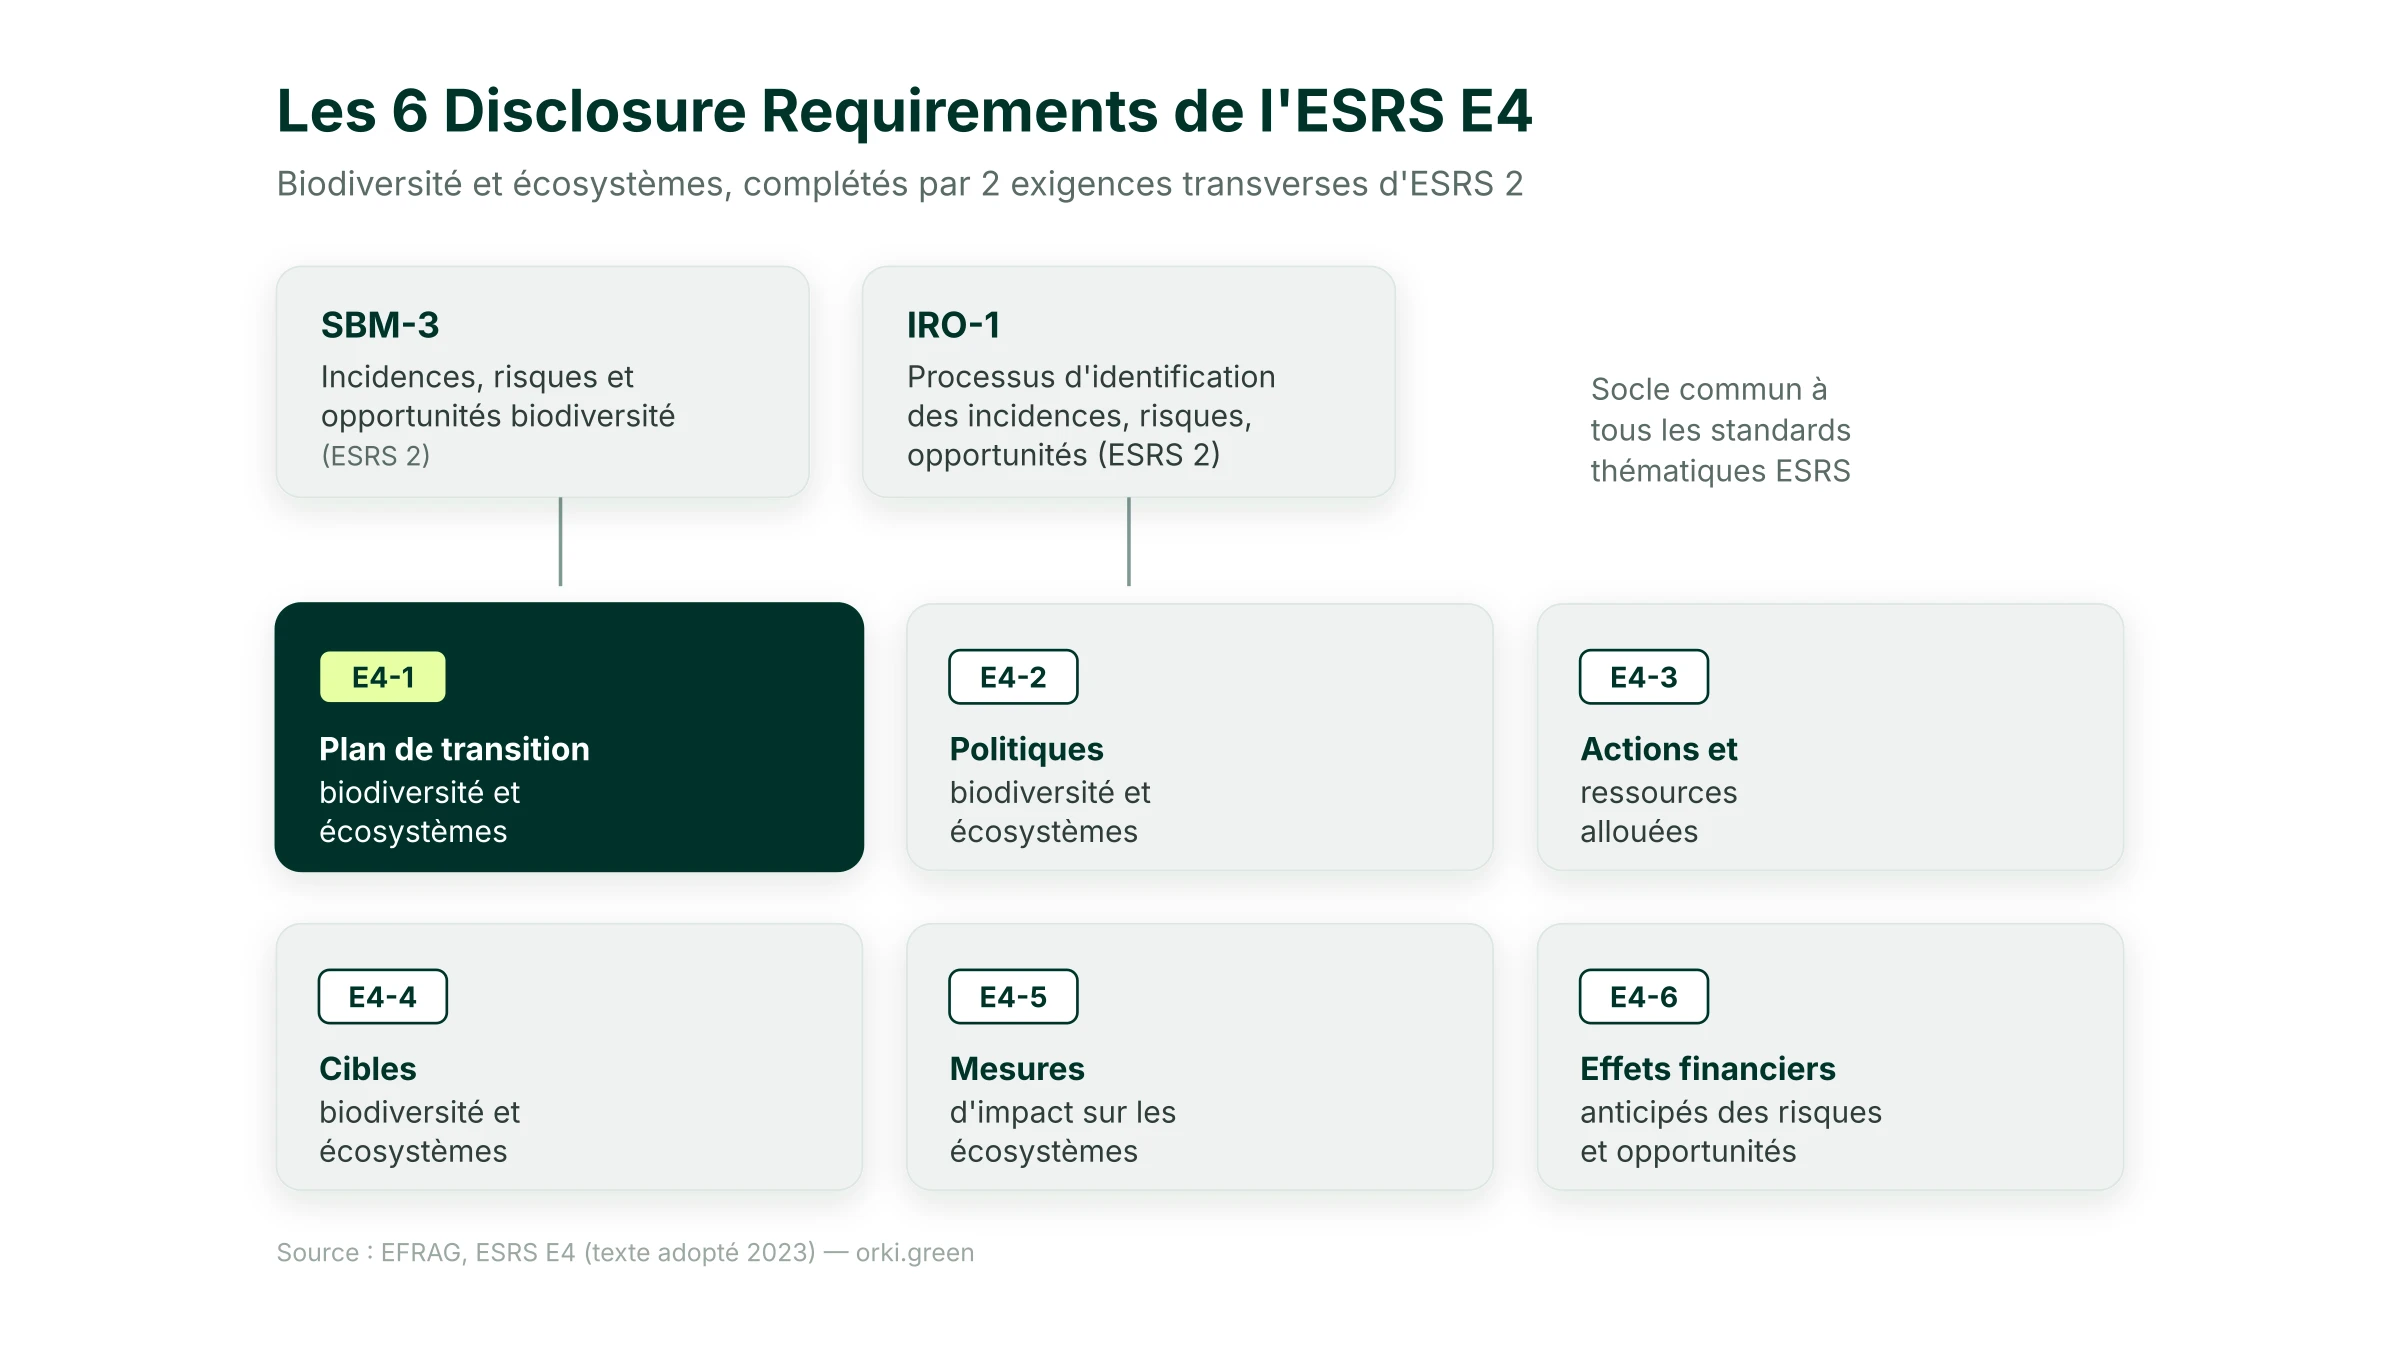
Ce schéma reprend une logique déjà familière aux entreprises qui ont traité l'ESRS E1 : analyse des incidences, politiques, actions, cibles, mesures, effets financiers. La différence tient au contenu technique : l'ESRS E4 demande notamment de localiser les sites propres et les sites de la chaîne de valeur situés dans ou à proximité de zones sensibles sur le plan de la biodiversité, une donnée que peu d'entreprises collectent aujourd'hui de façon systématique.
La révision EFRAG en cours : ce qui pourrait changer, et ce qui ne l'est pas encore
L'EFRAG a publié un exposure draft amendé de l'ESRS E4 en juillet 2025, suivi d'une version de novembre 2025 encore qualifiée de brouillon. La Commission européenne est attendue pour adopter l'acte délégué modifiant les ESRS simplifiés en 2026, dans la continuité de l'Omnibus qui a déjà réduit le nombre de points de données obligatoires sur l'ensemble des ESRS, d'environ 1 073 à environ 320 points obligatoires.
Les versions de travail laissent entrevoir une répartition plus nette des sujets entre standards voisins : les incidences biodiversité liées au changement climatique resteraient rattachées à l'ESRS E4, tandis que les sujets climat et énergie eux-mêmes resteraient dans l'ESRS E1. Une logique de partage similaire s'appliquerait entre l'ESRS E4 et l'ESRS E3 sur les sujets liés à l'eau, et l'ESRS S3 continuerait de couvrir les incidences sur les communautés affectées par des atteintes à la biodiversité. Ces arbitrages restent provisoires tant que l'acte délégué n'est pas publié.
TNFD et l'approche LEAP : la méthode pour évaluer ses dépendances et impacts
Publiée en septembre 2023, la TNFD (Taskforce on Nature-related Financial Disclosures) propose 14 recommandations de publication, construites sur le modèle de la TCFD qui avait structuré le reporting climatique avant la CSRD. La CSRD cite explicitement l'approche LEAP de la TNFD comme point de départ possible pour l'évaluation des enjeux liés à la nature.
L'approche LEAP se déroule en 4 phases :
- Locate : localiser les interfaces de l'entreprise avec la nature, sur ses sites propres et dans sa chaîne de valeur.
- Evaluate : évaluer les dépendances et les impacts sur les écosystèmes concernés.
- Assess : analyser les risques et opportunités qui en découlent pour l'activité.
- Prepare : préparer la réponse et le reporting, cibles et actions incluses.
La TNFD précise que l'usage de LEAP n'est pas obligatoire : une entreprise peut l'adopter intégralement, l'utiliser comme simple grille de lecture, ou l'intégrer à ses processus de gestion des risques existants.
Le contexte réglementaire : de Montréal à la loi Énergie-Climat
La biodiversité n'est pas qu'un sujet de reporting d'entreprise : elle s'inscrit dans un cadre international récent qui cible, pour la première fois, les acteurs économiques directement.
Le cadre mondial de la biodiversité a été adopté le 19 décembre 2022 à Montréal, lors de la COP15 de la Convention sur la diversité biologique, par 196 parties. Il fixe 4 objectifs et 23 cibles pour stopper et inverser l'érosion de la biodiversité d'ici 2030, par rapport à une référence 2020. La cible 3, dite « 30x30 », vise la protection effective d'au moins 30 % des terres et des espaces marins d'ici 2030. La cible 15 est la première du cadre directement adressée aux entreprises : elle appelle les grandes entreprises et les institutions financières à évaluer et publier leurs dépendances et impacts sur la biodiversité d'ici 2030.
En France, la Stratégie nationale biodiversité 2030, présentée le 27 novembre 2023, décline ce cadre mondial autour de 4 axes, dont la réduction des pressions exercées sur la biodiversité. Le Comité national de la biodiversité a toutefois rendu en juin 2025 un avis indiquant que, si 80 % des actions de la SNB étaient engagées, l'atteinte des objectifs restait incertaine. Pour les entreprises, l'approche française reste à ce stade largement incitative, sans nouvelle obligation contraignante généralisée comparable à la CSRD.
Un texte français antérieur à la CSRD impose déjà un reporting biodiversité, mais à un public ciblé : l'article 29 de la loi Énergie-Climat du 8 novembre 2019, précisé par un décret du 27 mai 2021, oblige les investisseurs institutionnels (assureurs, mutuelles, institutions de retraite, sociétés de gestion) à publier chaque année une évaluation de leur exposition aux risques liés à l'érosion de la biodiversité, selon une logique de type « comply or explain ».
Qui doit déjà s'y intéresser, sans attendre une obligation CSRD directe
Une entreprise qui conclut à la non-matérialité de la biodiversité dans son analyse CSRD peut malgré tout être sollicitée sur ce terrain, par deux canaux distincts de ceux de la CSRD elle-même.
Le premier est la cascade des investisseurs. Les acteurs couverts par l'article 29 de la loi Énergie-Climat doivent documenter l'exposition de leurs portefeuilles aux risques de biodiversité : ils demandent mécaniquement des données à leurs participations, cotées ou non, quelle que soit la taille de l'entreprise concernée.
Le second est la cascade de double matérialité CSRD classique : une PME ou une ETI qui fournit une grande entreprise soumise à la CSRD peut recevoir un questionnaire biodiversité dans le cadre de l'analyse de chaîne de valeur de son client, même si elle n'est pas elle-même directement concernée par l'ESRS E4.
Structurer une démarche de collecte de données dès maintenant, même en l'absence d'obligation directe, limite le risque d'avoir à répondre dans l'urgence à ces demandes amont. Une plateforme comme Orki facilite cette collecte en centralisant les données d'activité nécessaires à l'analyse de double matérialité, biodiversité comprise.
Erreurs fréquentes et points de vigilance
Trois erreurs reviennent régulièrement dans les premières démarches biodiversité des entreprises.
La première consiste à confondre biodiversité et climat, et à ne documenter que l'empreinte carbone en pensant couvrir le sujet. Les deux standards se recoupent sur certains leviers (déforestation importée, usage des sols), mais l'ESRS E4 exige des données propres : localisation des sites sensibles, pressions sur les espèces, changements d'usage des sols.
La deuxième est de traiter la biodiversité comme un sujet uniquement environnemental, sans l'inscrire dans l'analyse financière. Le Disclosure Requirement E4-6 impose d'anticiper les effets financiers des risques et opportunités liés à la biodiversité, un exercice souvent sous-estimé en première année.
La troisième est d'attendre l'adoption définitive de la révision EFRAG pour commencer. Le texte en vigueur date de 2023 ; la révision en cours ne porte que sur une simplification du niveau de détail attendu, pas sur une suppression du sujet.
Conclusion : 4 points à retenir
- L'ESRS E4 n'est pas automatiquement matérielle. Contrairement à l'ESRS E1 climat, elle relève de l'analyse de double matérialité classique, sans justification renforcée obligatoire en cas de non-matérialité.
- 6 Disclosure Requirements structurent le standard. De l'analyse des incidences (SBM-3, IRO-1) au plan de transition (E4-1) jusqu'aux effets financiers anticipés (E4-6), en passant par les politiques, actions, cibles et mesures d'impact.
- La TNFD et son approche LEAP servent de méthode, pas d'obligation. La CSRD la cite comme point de départ possible pour structurer l'évaluation des dépendances et impacts sur la nature.
- L'absence de matérialité CSRD ne dispense pas de toute demande. Les investisseurs institutionnels (article 29 de la loi Énergie-Climat) et les clients soumis à la CSRD peuvent solliciter des données biodiversité par effet de cascade, indépendamment du statut réglementaire propre de l'entreprise.
Sources
- World Economic Forum — Nature Risk Rising: Why the Crisis Engulfing Nature Matters for Business and the Economy. https://www.weforum.org/publications/nature-risk-rising-why-the-crisis-engulfing-nature-matters-for-business-and-the-economy — Consulté le 9 novembre 2026.
- EFRAG Knowledge Hub — ESRS E4, Biodiversity and Ecosystems (texte adopté 2023 et exposure drafts de simplification). https://knowledgehub.efrag.org/eng/interactive/simplified-esrs/esrs-e4 — Consulté le 9 novembre 2026.
- Commission européenne — Règlement délégué (UE) complétant la directive 2013/34/UE en ce qui concerne les normes de publication d'informations en matière de durabilité (ESRS Set 1), 31 juillet 2023. https://finance.ec.europa.eu/capital-markets-union-and-financial-markets/company-reporting-and-auditing/company-reporting/corporate-sustainability-reporting_fr — Consulté le 9 novembre 2026.
- Harvard Law School Forum on Corporate Governance — EU Adopts Long-Awaited Mandatory ESG Reporting Standards. https://corpgov.law.harvard.edu/2023/08/23/eu-adopts-long-awaited-mandatory-esg-reporting-standards/ — Consulté le 9 novembre 2026.
- Taskforce on Nature-related Financial Disclosures (TNFD) — Recommandations finales et approche LEAP. https://tnfd.global — Consulté le 9 novembre 2026.
- Convention sur la diversité biologique (CDB) — Cadre mondial de la biodiversité de Kunming-Montréal, décembre 2022. https://www.cbd.int/gbf — Consulté le 9 novembre 2026.
- Ministère de la Transition écologique — Stratégie nationale biodiversité 2030, dossier de lancement, novembre 2023. https://www.ecologie.gouv.fr/lancement-strategie-nationale-biodiversite-2030 — Consulté le 9 novembre 2026.
- Office français de la biodiversité (OFB) — La stratégie nationale biodiversité 2030. https://ofb.gouv.fr/la-strategie-nationale-biodiversite-2030 — Consulté le 9 novembre 2026.
- Ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique — Guide article 29 de la loi Énergie-Climat. https://www.tresor.economie.gouv.fr — Consulté le 9 novembre 2026.
- Agence internationale de l'énergie (AIE) — Article 29 of the Energy and Climate Law. https://www.iea.org/policies/17993 — Consulté le 9 novembre 2026.