

 Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
 En bref
- Avant de budgéter un accompagnement, vérifiez que votre entreprise reste réellement concernée par la CSRD : la directive Omnibus a relevé les seuils à plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires, des critères cumulatifs qui ont fait sortir la majorité des ETI du périmètre obligatoire.
- Quatre profils de prestataires coexistent sur le marché : le cabinet RSE/ESG généraliste, l'auditeur-certificateur accrédité, le cabinet d'audit financier avec practice ESG, et l'éditeur logiciel avec accompagnement méthodologique intégré.
- Pour une analyse de double matérialité, le critère le plus fiable reste l'alignement sur la méthodologie EFRAG (identification des impacts, risques et opportunités, puis des parties prenantes consultées).
- Pour améliorer une note EcoVadis, un cabinet réellement habilité figure dans l'annuaire officiel du programme « Consulting Partner » d'EcoVadis, qui exige que le partenaire réalise lui-même son évaluation EcoVadis avec un abonnement Premium.
- Le coût d'un accompagnement CSRD complet varie fortement selon le périmètre : les seules estimations publiques datées (rapport du Sénat de février 2024, reprenant l'analyse d'impact de la Commission d'avril 2021) vont de 40 000 à 320 000 € en préparation, un ordre de grandeur que le rapport lui-même juge surévalué et antérieur à l'Omnibus : un devis chiffré sur votre périmètre réel reste la seule mesure fiable.
Votre direction demande un accompagnement sur la CSRD, et le marché du conseil RSE/ESG propose des dizaines de profils différents, du grand cabinet d'audit à l'indépendant spécialisé, sans grille de lecture évidente pour les comparer.
La question se pose sous des formes très différentes selon le moment où elle arrive : un premier rapport à produire, une analyse de double matérialité à mener dans les règles, une note EcoVadis à améliorer pour conserver un référencement client, ou simplement un budget à estimer avant d'engager quoi que ce soit. Ce guide répond à ces quatre situations, et commence par la question qui conditionne toutes les autres : êtes-vous encore réellement tenu de vous conformer à la CSRD ?
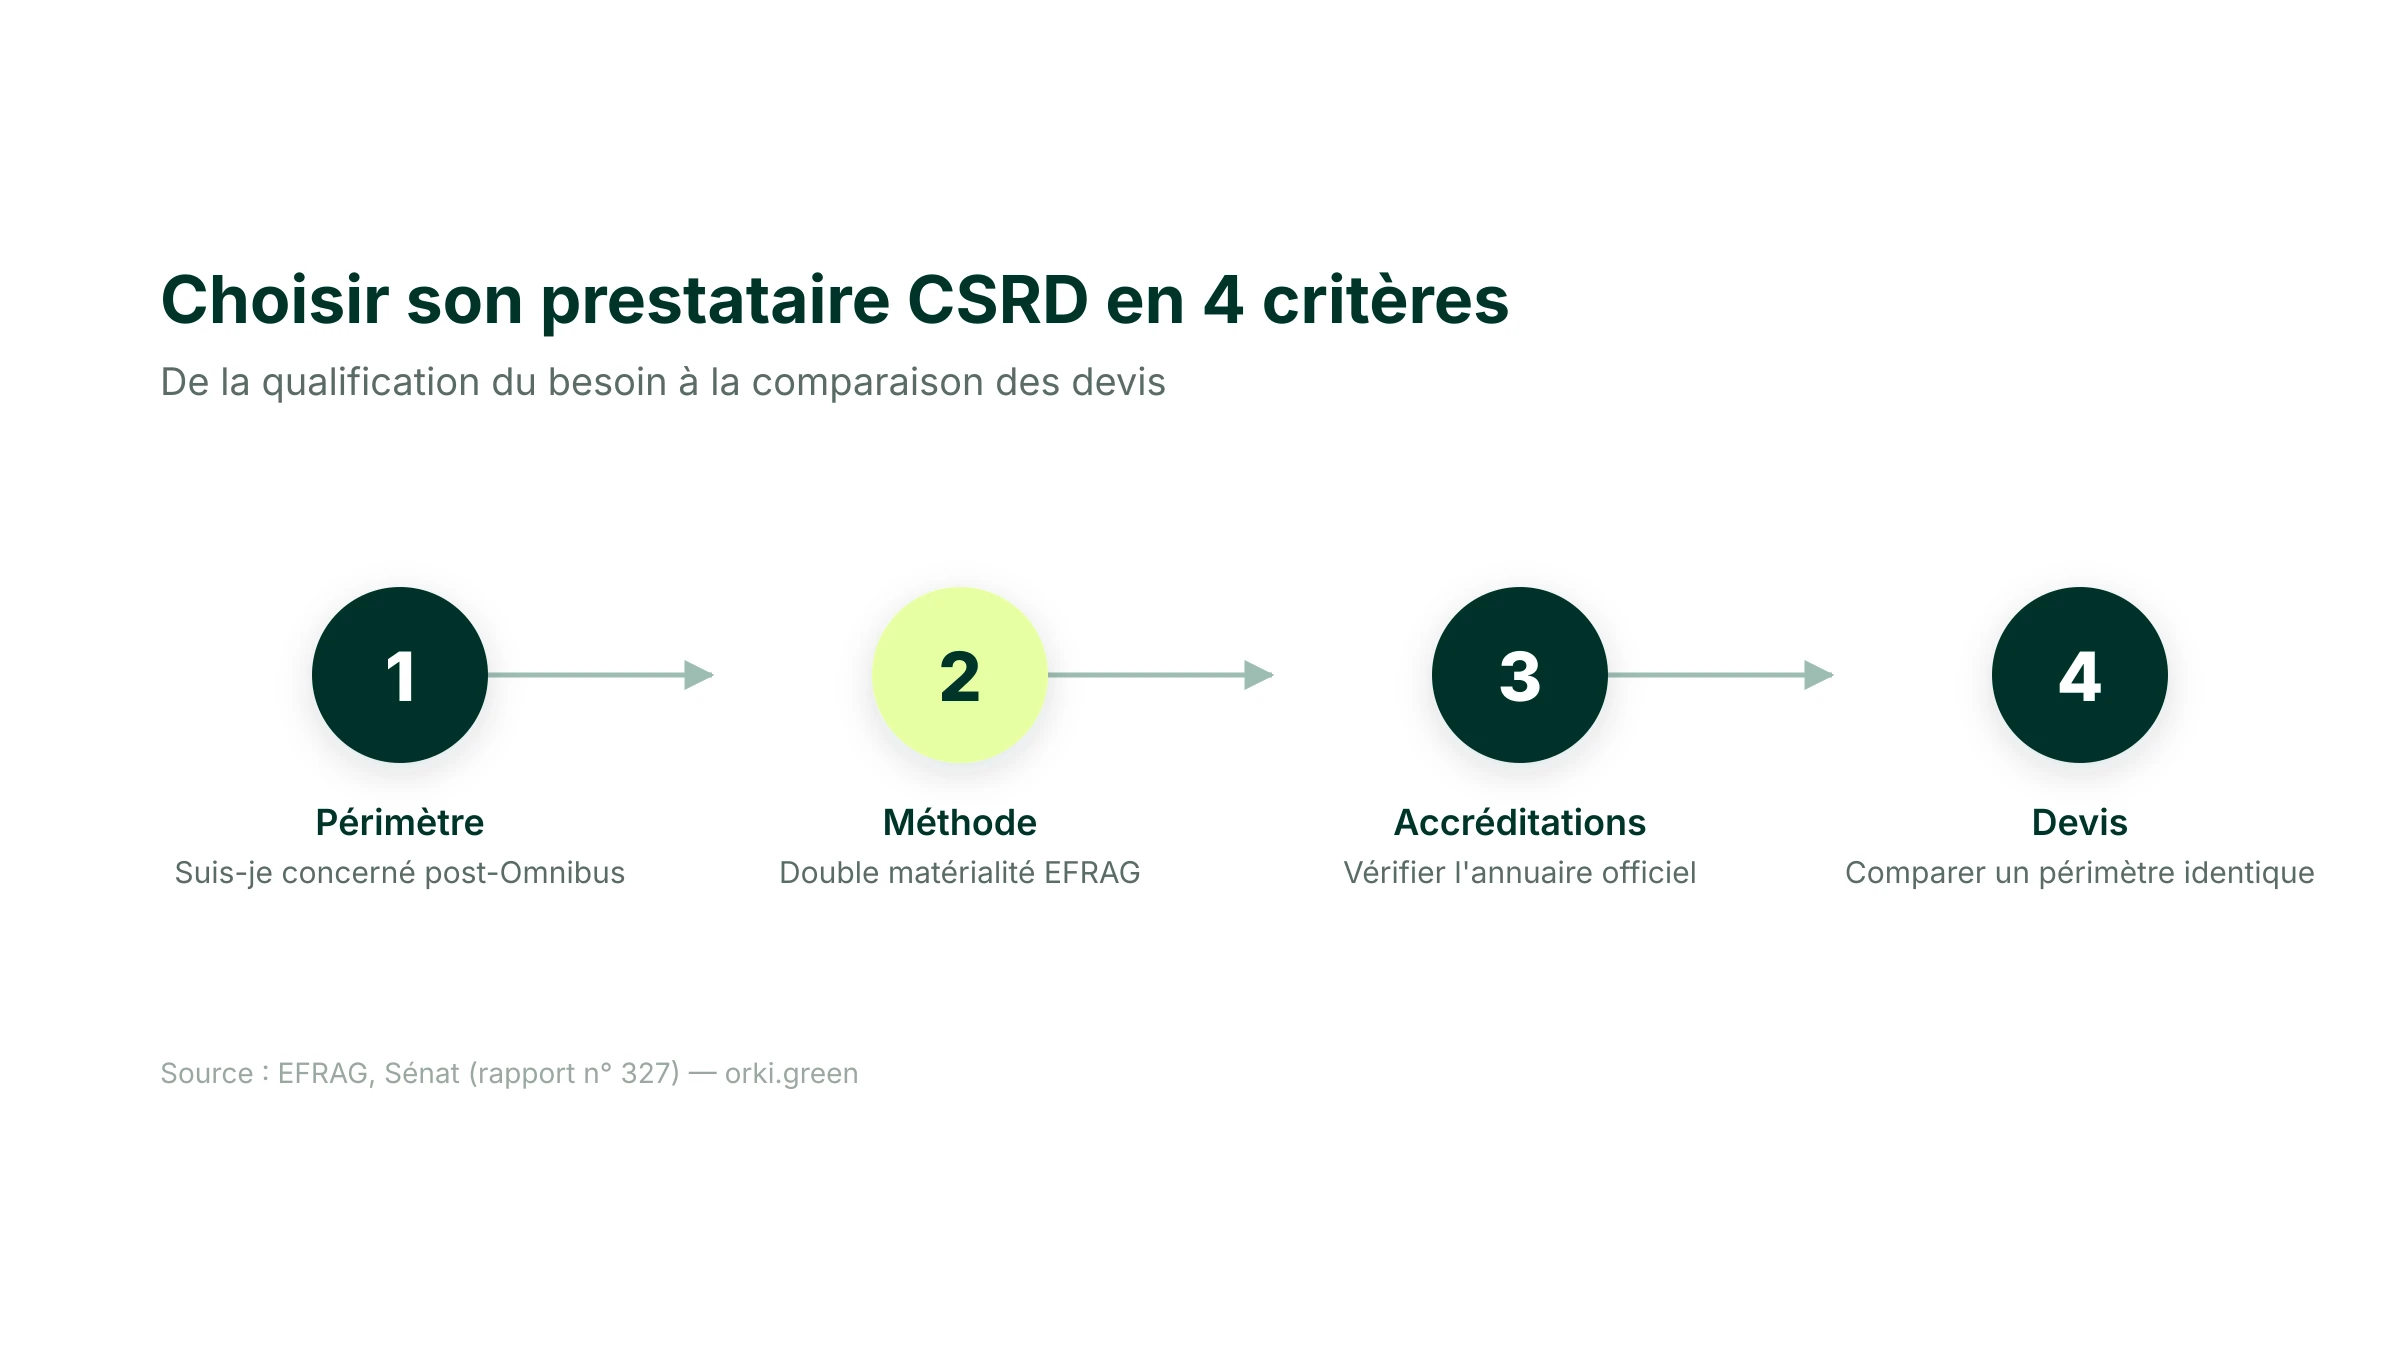
Avant de choisir un prestataire, vérifiez que vous êtes encore concerné
La directive Omnibus a changé la donne depuis son entrée en vigueur. Les seuils d'application de la CSRD sont désormais fixés à plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires net, deux critères cumulatifs. La conséquence directe : la majorité des entreprises de taille intermédiaire françaises, qui se préparaient depuis plusieurs années à un reporting de durabilité obligatoire, en sont aujourd'hui sorties.
Cette sortie du périmètre obligatoire ne signifie pas que tout accompagnement devient inutile. Un donneur d'ordre peut continuer à demander des informations de durabilité via le standard volontaire VSME. Un investisseur ou un client grand compte peut exiger une démarche équivalente par contrat, indépendamment du seuil réglementaire. La différence est budgétaire et méthodologique : un accompagnement volontaire et calibré sur un périmètre VSME coûte et mobilise beaucoup moins qu'une mise en conformité CSRD complète avec audit externe. Avant de solliciter un cabinet, clarifiez donc si la demande qui motive la démarche est réglementaire, contractuelle, ou volontaire : cela change le type de prestataire pertinent et le niveau d'exigence du livrable attendu.
Quatre profils de prestataires pour un accompagnement CSRD
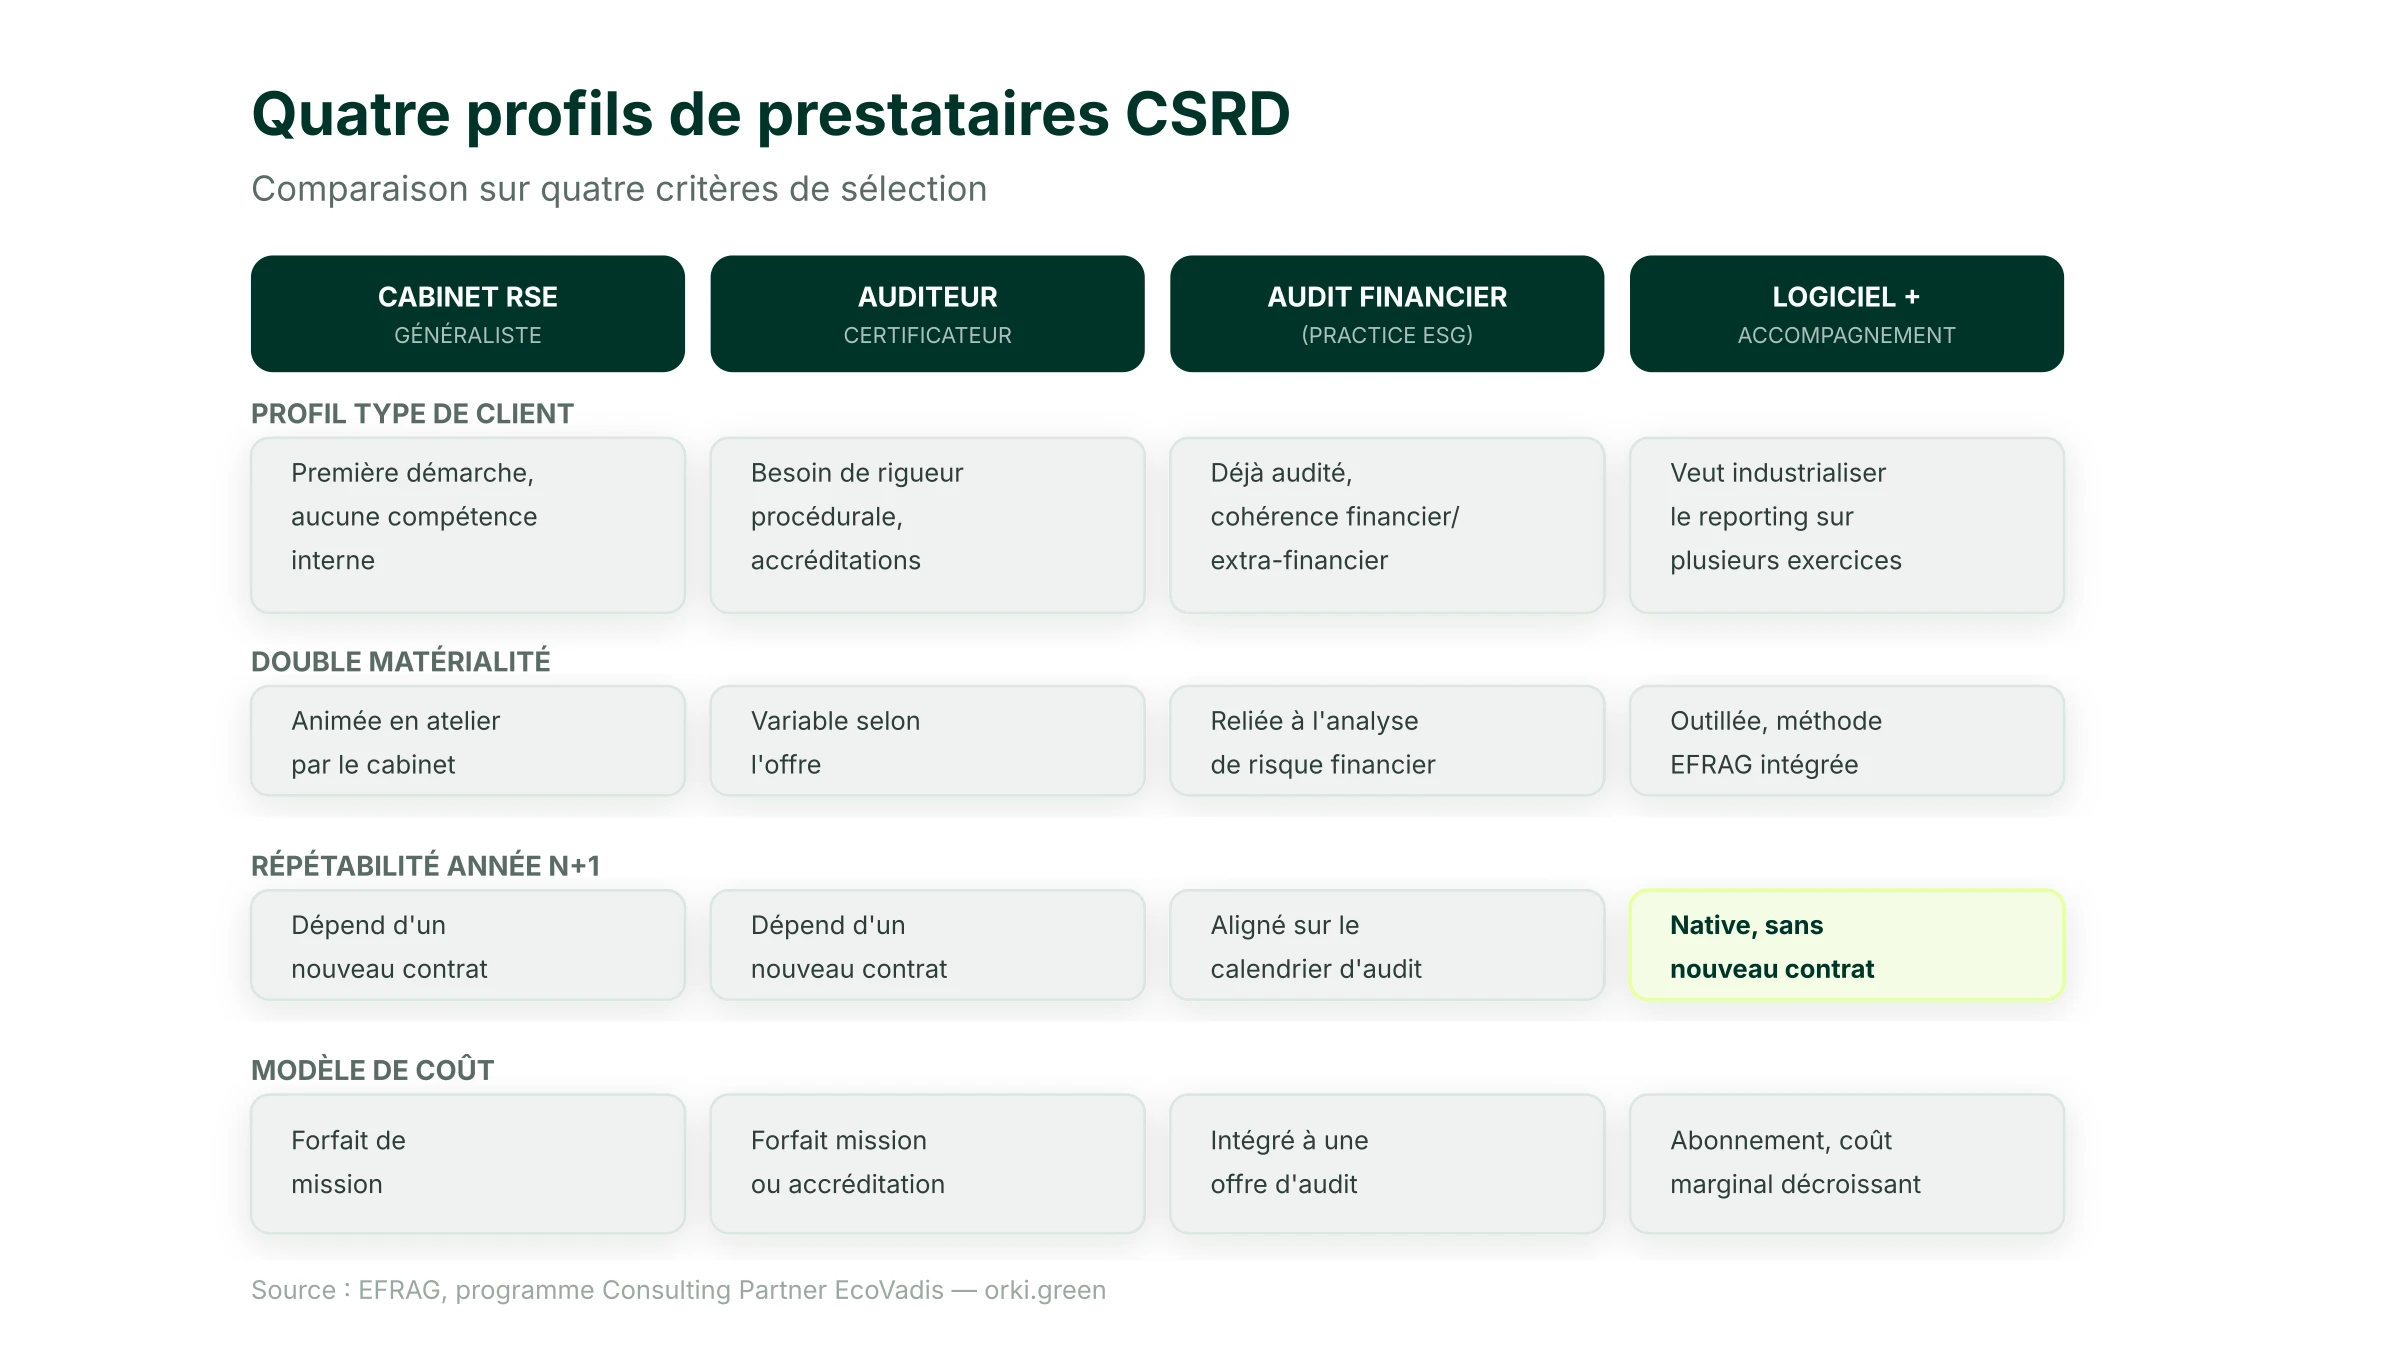
Le marché ne se résume pas à un type d'acteur unique. Quatre profils répondent chacun à une logique différente.
Le cabinet de conseil RSE ou ESG généraliste accompagne de bout en bout : cadrage du périmètre, animation des ateliers de double matérialité, collecte des données ESRS, rédaction du rapport. Ce profil convient à une entreprise qui aborde sa première démarche et ne dispose d'aucune compétence interne mobilisable sur le reporting de durabilité.
L'auditeur-certificateur accrédité (organisme de certification ou de contrôle) intervient historiquement sur des missions de vérification et d'audit. Une partie de ces organismes a étendu son offre au conseil RSE, notamment via des programmes de partenariat officiels comme celui d'EcoVadis. Ce profil rassure sur la rigueur méthodologique et la connaissance des référentiels d'audit, avec une approche parfois plus procédurale que sur-mesure.
Le cabinet d'audit financier avec practice ESG (souvent une entité dédiée au sein d'un grand cabinet comptable ou d'audit) relie le reporting de durabilité à la performance financière et aux attentes des investisseurs. Ce profil est pertinent pour une entreprise déjà auditée par ailleurs, qui cherche une cohérence entre ses rapports financier et extra-financier.
L'éditeur logiciel avec accompagnement méthodologique intégré combine un outil de collecte et de structuration des données avec un support humain pour le cadrage initial, la méthodologie de double matérialité et l'anticipation du balisage XBRL, une obligation encore en préparation (taxonomie ESRS révisée en consultation publique au moment de la rédaction). Ce profil cible les entreprises qui veulent industrialiser leur reporting d'un exercice sur l'autre plutôt que redépendre d'une mission externe à chaque campagne.
Un cinquième profil existe en dehors de ces quatre familles structurées : le consultant indépendant spécialisé. Un freelance CSRD pratique généralement un coût inférieur à celui d'un cabinet, avec une expertise parfois plus pointue sur un point précis (double matérialité, un standard ESRS sectoriel). Sa limite est la capacité : seul, il couvre plus difficilement un périmètre multi-entités ou un calendrier serré nécessitant plusieurs intervenants en parallèle.
Trois besoins fréquents, trois types d'accompagnement
Au-delà du profil général de prestataire, la nature précise du besoin change les critères de sélection. Trois situations reviennent le plus souvent.
Premier rapport CSRD : quel accompagnement privilégier
Pour un premier rapport, le critère décisif est la capacité du prestataire à structurer une méthode de bout en bout, pas seulement à rédiger un document. Un accompagnement de qualité couvre, dans l'ordre, la qualification du périmètre d'application (entités consolidées, seuils applicables), l'analyse de double matérialité, la cartographie des indicateurs ESRS concernés par votre activité, la collecte des données, puis la rédaction du rapport. Le balisage XBRL n'est pas encore une étape à intégrer : la taxonomie ESRS révisée reste en consultation publique (EFRAG) et n'a pas encore été rendue obligatoire par l'ESMA et la Commission européenne.
Un signal de sérieux à vérifier avant de signer : le prestataire doit pouvoir citer précisément les standards ESRS thématiques applicables à votre secteur, et non proposer une trame générique identique pour toutes les entreprises. Un premier rapport mal calibré sur un périmètre trop large, ou qui ignore les simplifications ouvertes par l'Omnibus, fait perdre un temps considérable en collecte de données qui ne seront finalement pas exploitées.
Analyse de double matérialité : quel cabinet pour la réaliser
La double matérialité est l'étape méthodologique la plus structurante d'une démarche CSRD, et celle où la qualité d'un accompagnement se mesure le plus facilement. Un cabinet compétent sur ce point suit une démarche alignée sur la méthodologie de l'EFRAG : identification des impacts, risques et opportunités (IRO) par enjeu de durabilité, consultation documentée des parties prenantes internes et externes, puis cotation de chaque IRO selon des critères de matérialité d'impact et de matérialité financière.
Trois questions permettent de distinguer un accompagnement rigoureux d'une prestation de surface : le cabinet documente-t-il sa méthode de cotation (ou se contente-t-il d'un atelier non tracé) ; le périmètre de consultation des parties prenantes est-il précisé avant la mission ; la matrice finale est-elle livrée avec une justification par enjeu, exploitable en cas d'audit externe, ou seulement sous forme de synthèse visuelle. Une matrice de double matérialité sans traçabilité des arbitrages est difficile à défendre devant un commissaire aux comptes ou un organisme tiers indépendant lors d'un audit de durabilité.
Note EcoVadis : cabinet généraliste ou partenaire accrédité
La note EcoVadis est souvent demandée au même moment qu'un reporting CSRD, mais répond à une logique différente : une notation RSE volontaire, et non une obligation réglementaire. Pour l'améliorer, deux types de prestataires existent.
Un cabinet RSE généraliste peut accompagner la préparation du dossier EcoVadis sans lien officiel avec la plateforme : diagnostic des écarts par thème (environnement, social et droits humains, éthique, achats responsables), collecte des preuves documentaires, formation des équipes internes.
EcoVadis propose en parallèle un programme officiel, le Consulting Partner, à deux niveaux (opérationnel et stratégique). Les cabinets qui y figurent sont accrédités après sélection sur leur expertise, suivent un parcours de formation, et doivent eux-mêmes réaliser leur évaluation EcoVadis avec un abonnement Premium. L'annuaire officiel des partenaires, publié par EcoVadis, permet de vérifier qu'un cabinet qui se présente comme « partenaire accrédité » l'est réellement. Les consultants indépendants non accrédités peuvent de leur côté rejoindre gratuitement le réseau EcoVadis ouvert aux freelances : il donne accès à la méthodologie et aux ressources, mais pas à l'accréditation ni à l'annuaire officiel.
Dans les deux cas, le travail de fond reste commun à une démarche CSRD : une entreprise qui a déjà structuré sa collecte de données ESRS dispose généralement d'une grande partie des preuves nécessaires à une évaluation EcoVadis, ce qui explique pourquoi les deux démarches se recoupent largement en pratique.
Budget : combien coûte un accompagnement CSRD pour une ETI
Le coût d'un accompagnement varie fortement selon un petit nombre de facteurs structurants : le nombre d'entités consolidées dans le périmètre, la maturité de la collecte de données existante, l'inclusion ou non d'un audit externe du rapport, et le niveau de personnalisation attendu de l'analyse de double matérialité par rapport à une trame générique.
Les seules estimations publiques datées proviennent d'un rapport d'information du Sénat (n° 327, 2023-2024), qui reprend des chiffres de l'analyse d'impact de la Commission européenne d'avril 2021 : une préparation évaluée entre 40 000 et 320 000 €, et un audit annuel entre 67 000 et 540 000 €, avec jusqu'à 400 000 € pour une ETI selon ce même rapport. Le Sénat qualifie lui-même ces montants de « vraisemblablement surévalués », et ils datent d'avant la version finale des normes ESRS et avant l'Omnibus, qui a réduit le périmètre et autorisé des simplifications. Les chiffres publiés en 2026 par des cabinets ou éditeurs qui vendent ce type de prestation varient fortement d'une source à l'autre, sans méthode de calcul commune ni barème public vérifiable : ils ne sont pas repris ici.
En pratique, la seule mesure fiable reste un devis construit sur votre périmètre réel. Avant de comparer plusieurs offres, faites préciser par chaque prestataire le nombre d'entités couvertes, le niveau de détail attendu par standard ESRS, l'inclusion ou non d'un audit externe, et le nombre de jours d'intervention prévus : des devis établis sur des périmètres différents ne sont pas comparables entre eux.
Cabinet, consultant indépendant ou logiciel : comment trancher
Le choix final dépend de trois paramètres : la maturité de votre entreprise sur le reporting de durabilité, le budget disponible, et la fréquence attendue de mise à jour du rapport.
Pour une première démarche, sans compétence interne mobilisable, un accompagnement humain complet (cabinet RSE généraliste ou practice ESG d'un cabinet d'audit) reste la voie la plus sûre : il structure la méthode et forme implicitement les équipes au passage.
Pour une entreprise qui doit produire un reporting chaque année (obligation CSRD confirmée, ou démarche volontaire récurrente vis-à-vis de clients), un module logiciel qui intègre la méthodologie EFRAG de double matérialité et structure la collecte ESRS par standard thématique devient pertinent dès le deuxième exercice : il permet à l'équipe RSE de reprendre la main sur les exercices suivants sans redémarrer une mission externe à chaque campagne, et le coût marginal décroît.
Conclusion : 5 points à retenir
- Vérifiez d'abord que vous êtes encore concerné. La directive Omnibus a relevé les seuils CSRD à plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires : beaucoup d'ETI ont quitté le périmètre obligatoire.
- Quatre profils de prestataires existent, sans hiérarchie absolue entre eux. Le choix dépend du périmètre à couvrir et de la fréquence attendue du reporting, pas d'un classement universel. Point de vigilance : l'organisme qui certifiera votre rapport ne peut pas être celui qui vous a aidé à le préparer, confiez conseil et audit à deux prestataires distincts.
- La double matérialité se juge sur la méthode, pas sur le rendu visuel. Une matrice sans traçabilité des arbitrages est difficile à défendre lors d'un audit.
- Pour EcoVadis, vérifiez l'accréditation réelle dans l'annuaire officiel du programme Consulting Partner, plutôt que de vous fier à une mention commerciale non vérifiable.
- Aucune fourchette de budget publique n'est fiable en l'état : les estimations institutionnelles datent d'avant l'Omnibus, et les chiffres commerciaux récents ne s'accordent pas entre eux. Un devis chiffré sur votre périmètre réel reste la seule mesure utile.
Pour structurer ce choix sans le faire seul, Orki propose trois approches complémentaires :
- Accompagnement de A à Z : un expert CSRD dédié cadre le périmètre d'application, anime l'atelier de double matérialité et prépare le rapport conforme aux ESRS.
- Module logiciel CSRD en autonomie : méthodologie EFRAG intégrée, collecte de données ESRS structurée et anticipation du balisage XBRL (obligation à venir, taxonomie encore en consultation), pour les équipes qui veulent industrialiser le reporting d'un exercice sur l'autre.
- Formation : pour monter en compétence en interne et distinguer, dans une offre de prestataire, ce qui relève d'une vraie maîtrise méthodologique d'un simple argumentaire commercial.
➡️ Vous cherchez le bon format d'accompagnement pour votre CSRD ? Échangez avec un expert Orki.
Sources
- Sénat — Rapport d'information n° 327 (2023-2024), Délégation aux entreprises, déposé le 7 février 2024. Estimations de coût de mise en conformité CSRD reprises de l'analyse d'impact de la Commission européenne (avril 2021) et d'une étude CEPS-Milieu commandée par l'EFRAG (novembre 2022). https://www.senat.fr/rap/r23-327/r23-3277.html — Consulté le 30 octobre 2026.
- EcoVadis — Programme Consulting Partner, conditions d'accréditation et annuaire des partenaires ; réseau gratuit ouvert aux freelances et consultants indépendants. https://ecovadis.com/fr/partnerships/become-consulting-partner/ — Consulté le 30 octobre 2026.
- EFRAG (European Financial Reporting Advisory Group) — IG 1 Materiality Assessment Implementation Guidance, version finale publiée en mai 2024 (orientations non contraignantes sur l'analyse de double matérialité ESRS) ; projet de taxonomie XBRL des ESRS révisées, publié le 17 septembre 2026 et soumis à consultation publique jusqu'au 11 novembre 2026. https://www.efrag.org — Consulté le 30 octobre 2026.
- Conseil national des barreaux — Guide sur la mission de certification des informations en matière de durabilité, partie 2 : incompatibilité entre mission de conseil et mission de certification pour une même entreprise, conditions d'accréditation COFRAC des organismes tiers indépendants (OTI). https://cnb.avocat.fr — Consulté le 30 octobre 2026.