Software de huella de carbono
 Software ACV
 Software ESG
A partir del 1 de febrero de 2028, ninguna empresa podrá fijar un nuevo objetivo climático validado por la SBTi sin alinearse con el estándar net zero de segunda generación. Mientras tanto, "net zero", "carbon neutral" y "climate neutral" se siguen usando como sinónimos en la comunicación empresarial, aunque detrás de cada término se esconde un nivel de ambición muy distinto.
La confusión no es solo terminológica. Afirmar un objetivo net zero cuando en realidad se trata de un carbon neutral basado en compensación expone a un riesgo normativo concreto en toda la Unión Europea desde el 27 de septiembre de 2026. Este artículo explica qué es realmente el net zero, en qué se diferencia de los demás términos, qué estándares lo definen y cómo se construye una hoja de ruta que resiste la verificación.
 En breve
- El net zero es el equilibrio entre las emisiones de gases de efecto invernadero que una organización sigue generando y las que retira de la atmósfera, alcanzado tras una reducción casi total (en torno al 90-95 %) de las emisiones en todos los alcances, no mediante compensación generalizada.
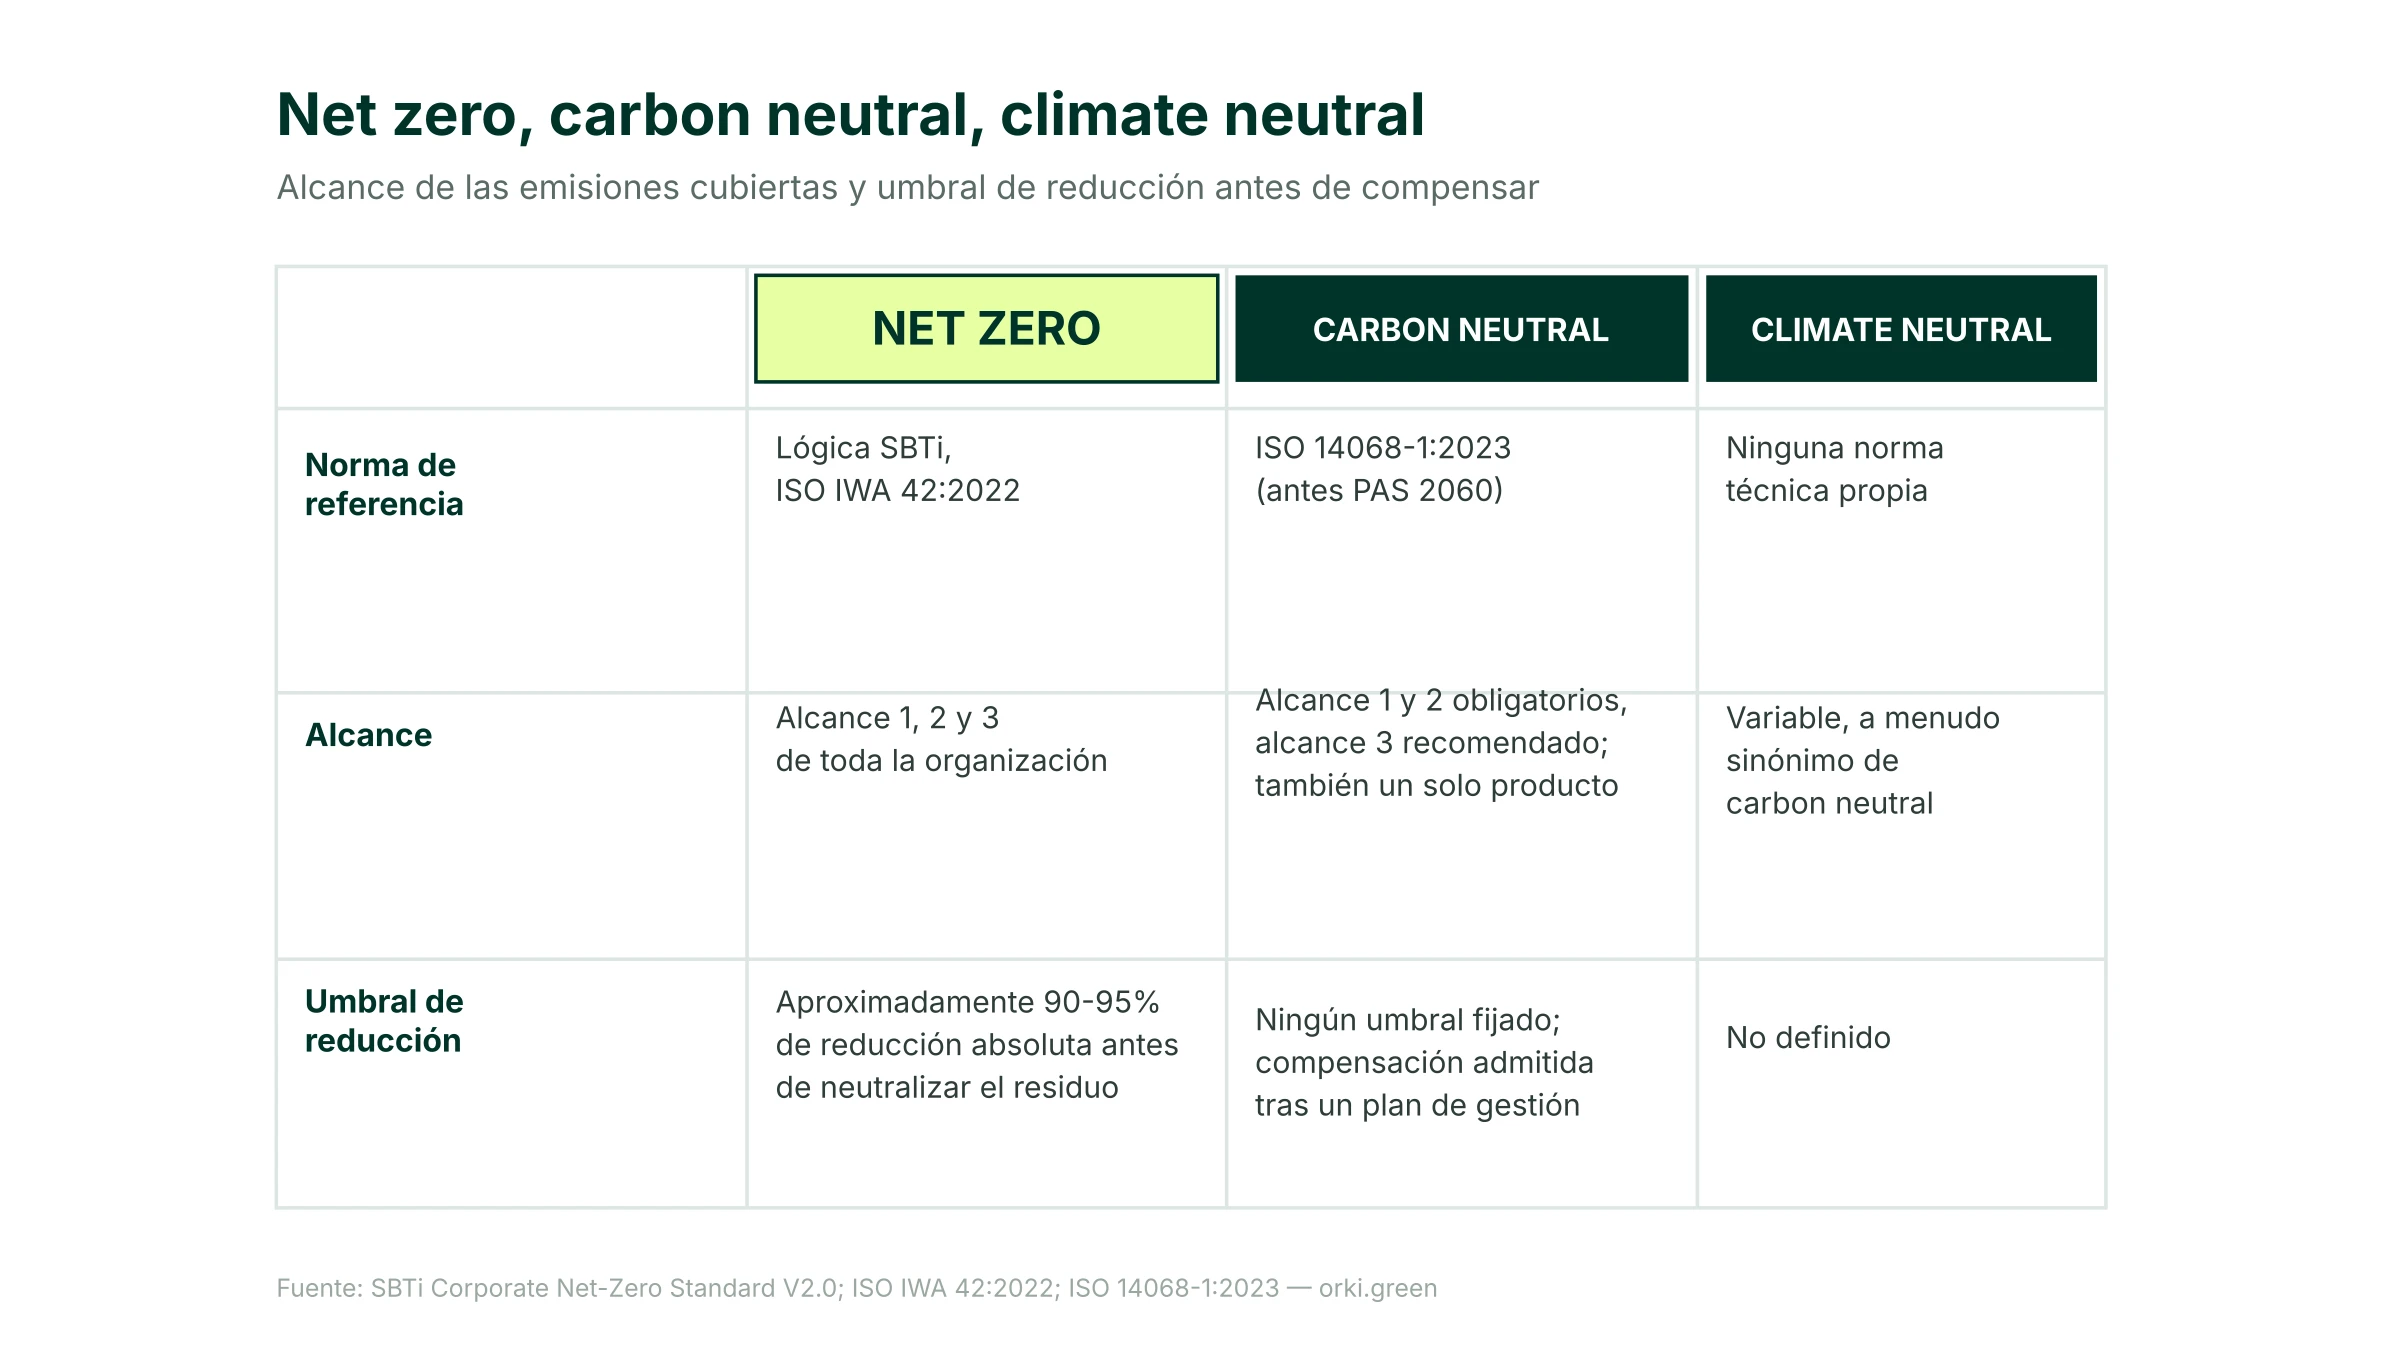
- Es más exigente que el carbon neutral (norma ISO 14068-1:2023: alcance 1 y 2 más las categorías significativas del alcance 3, compensación admitida sin un umbral de reducción fijado, aunque una primera declaración de neutralidad no puede basarse únicamente en la compensación) y que el climate neutral, término sin norma técnica propia.
- El estándar de referencia para las empresas es el Corporate Net-Zero Standard V2.0 de la SBTi: la versión 1.3.1 sigue siendo válida para fijar nuevos objetivos hasta el 31 de enero de 2028; después, la V2.0 pasa a ser obligatoria para toda nueva presentación.
- La Unión Europea ha fijado la neutralidad climática para 2050 (reglamento (UE) 2021/1119) y un objetivo intermedio de reducción del 90 % de las emisiones netas en 2040 respecto a 1990, en vigor desde el 7 de abril de 2026 (reglamento (UE) 2026/667).
- España no cuenta con un desarrollo normativo específico sobre el "net zero" corporativo: la Ley 7/2021 fija la neutralidad climática nacional no más tarde de 2050 como objetivo general del país, pero el marco de referencia a nivel de empresa sigue siendo el conjunto SBTi/ISO descrito en este artículo.
Qué es el net zero: la definición
El net zero, o "cero emisiones netas", es la condición en la que las emisiones de gases de efecto invernadero que una organización sigue generando quedan compensadas por una cantidad equivalente de emisiones retiradas de la atmósfera. No significa eliminar por completo las emisiones: significa reducirlas casi al mínimo técnica y económicamente posible, y neutralizar solo el residuo que no puede eliminarse con la tecnología actual.
La lógica de los estándares net zero más utilizados, como el Corporate Net-Zero Standard de la SBTi, exige una reducción de las emisiones absolutas de aproximadamente el 90-95 % en los tres alcances del GHG Protocol (alcance 1, 2 y 3) antes de recurrir a cualquier forma de neutralización. Solo la fracción residual, la que resiste a la descarbonización, puede compensarse, y únicamente mediante eliminaciones permanentes de CO2 de la atmósfera, nunca con créditos de evitación.
Las directrices ISO IWA 42:2022 ("Net Zero Guidelines"), publicadas el 11 de noviembre de 2022, aportan las definiciones comunes de net zero, emisiones, eliminaciones, créditos y compensaciones, con un horizonte de alcance del net zero global no más tarde de 2050, en coherencia con el límite de 1,5 °C del Acuerdo de París.
Net zero, carbon neutral, climate neutral: la diferencia que importa
Los tres términos se usan como sinónimos en el lenguaje corriente, pero corresponden a niveles de ambición y a alcances muy distintos. Confundirlos es uno de los errores más frecuentes en la comunicación climática de las empresas, y desde 2026 es también un riesgo legal.
El climate neutral es, en particular, el término más arriesgado de usar en una comunicación pública: al no estar anclado a una norma técnica precisa, una autoridad de control puede considerarlo una alegación ambiental genérica, no verificable, uno de los mismos problemas que persigue la normativa europea anti-greenwashing.
Los estándares que definen el net zero para las empresas
La referencia más utilizada por las empresas para fijar un objetivo net zero validado externamente es el Corporate Net-Zero Standard de la Science Based Targets initiative (SBTi), hoy en su segunda versión.
La versión 2.0 se publicó el 11 de junio de 2026, tras dos consultas públicas realizadas en 2025. Según la página oficial de la SBTi, la versión 1.3.1 sigue siendo válida para fijar nuevos objetivos hasta el 31 de enero de 2028; a partir del 1 de febrero de 2028, toda nueva presentación de objetivo debe alinearse con la versión 2.0. Los objetivos a corto plazo ya validados siguen siendo válidos hasta el final de su horizonte temporal original. La validación de objetivos según la V2.0 se abre a partir de 2027.
Conviene aclarar un punto a menudo confundido: no existe, a día de hoy, un "estándar net zero" publicado por el GHG Protocol. El GHG Protocol aporta el marco metodológico de base para el cálculo de emisiones por alcances, utilizado como fundamento tanto por el estándar SBTi como por las directrices ISO, pero todavía no ha publicado un estándar net zero propio. Su Land Sector and Removals Standard, publicado en enero de 2026, regula la contabilidad de las emisiones y eliminaciones ligadas al uso del suelo, sin definir un objetivo net zero.
El marco climático de la Unión Europea y el vínculo con la CSRD
A nivel de política pública, la Unión Europea ha fijado, mediante el reglamento (UE) 2021/1119 ("Ley Europea del Clima"), un objetivo vinculante de neutralidad climática de la Unión en su conjunto para 2050, con una meta intermedia vinculante de reducción del 55 % para 2030 respecto a 1990. Este objetivo concierne a la Unión Europea como sistema, no es una obligación directa sobre cada empresa individual.
La Unión Europea ha fijado un nuevo objetivo intermedio de reducción del 90 % de las emisiones netas en 2040 respecto a 1990, en vigor desde el 7 de abril de 2026 (reglamento (UE) 2026/667). A partir de 2036, hasta 5 puntos porcentuales de esa reducción podrán proceder de créditos internacionales de carbono de alta calidad, compatibles con el Acuerdo de París.
En España, la Ley 7/2021, de 20 de mayo, de cambio climático y transición energética, fija como objetivo legal la neutralidad climática del país no más tarde de 2050, alineada con el objetivo de la UE. Se trata de un objetivo nacional de alcance general, no de un estándar o un marco de referencia para que una empresa fije o valide su propio objetivo net zero: ese papel lo siguen cumpliendo los estándares SBTi e ISO descritos en este artículo.
Para las empresas sujetas a la CSRD, el vínculo con los objetivos climáticos pasa por el ESRS E1: el estándar exige declarar si la empresa dispone de un plan de transición climática o cuándo prevé adoptarlo. Se trata de una obligación de publicar la información, no de disponer realmente de un plan net zero. En España, la CSRD todavía no se ha transpuesto: mientras tanto, las empresas siguen sujetas al estado de información no financiera (EINF) de la Ley 11/2018.
Cómo construir una hoja de ruta creíble hacia el net zero
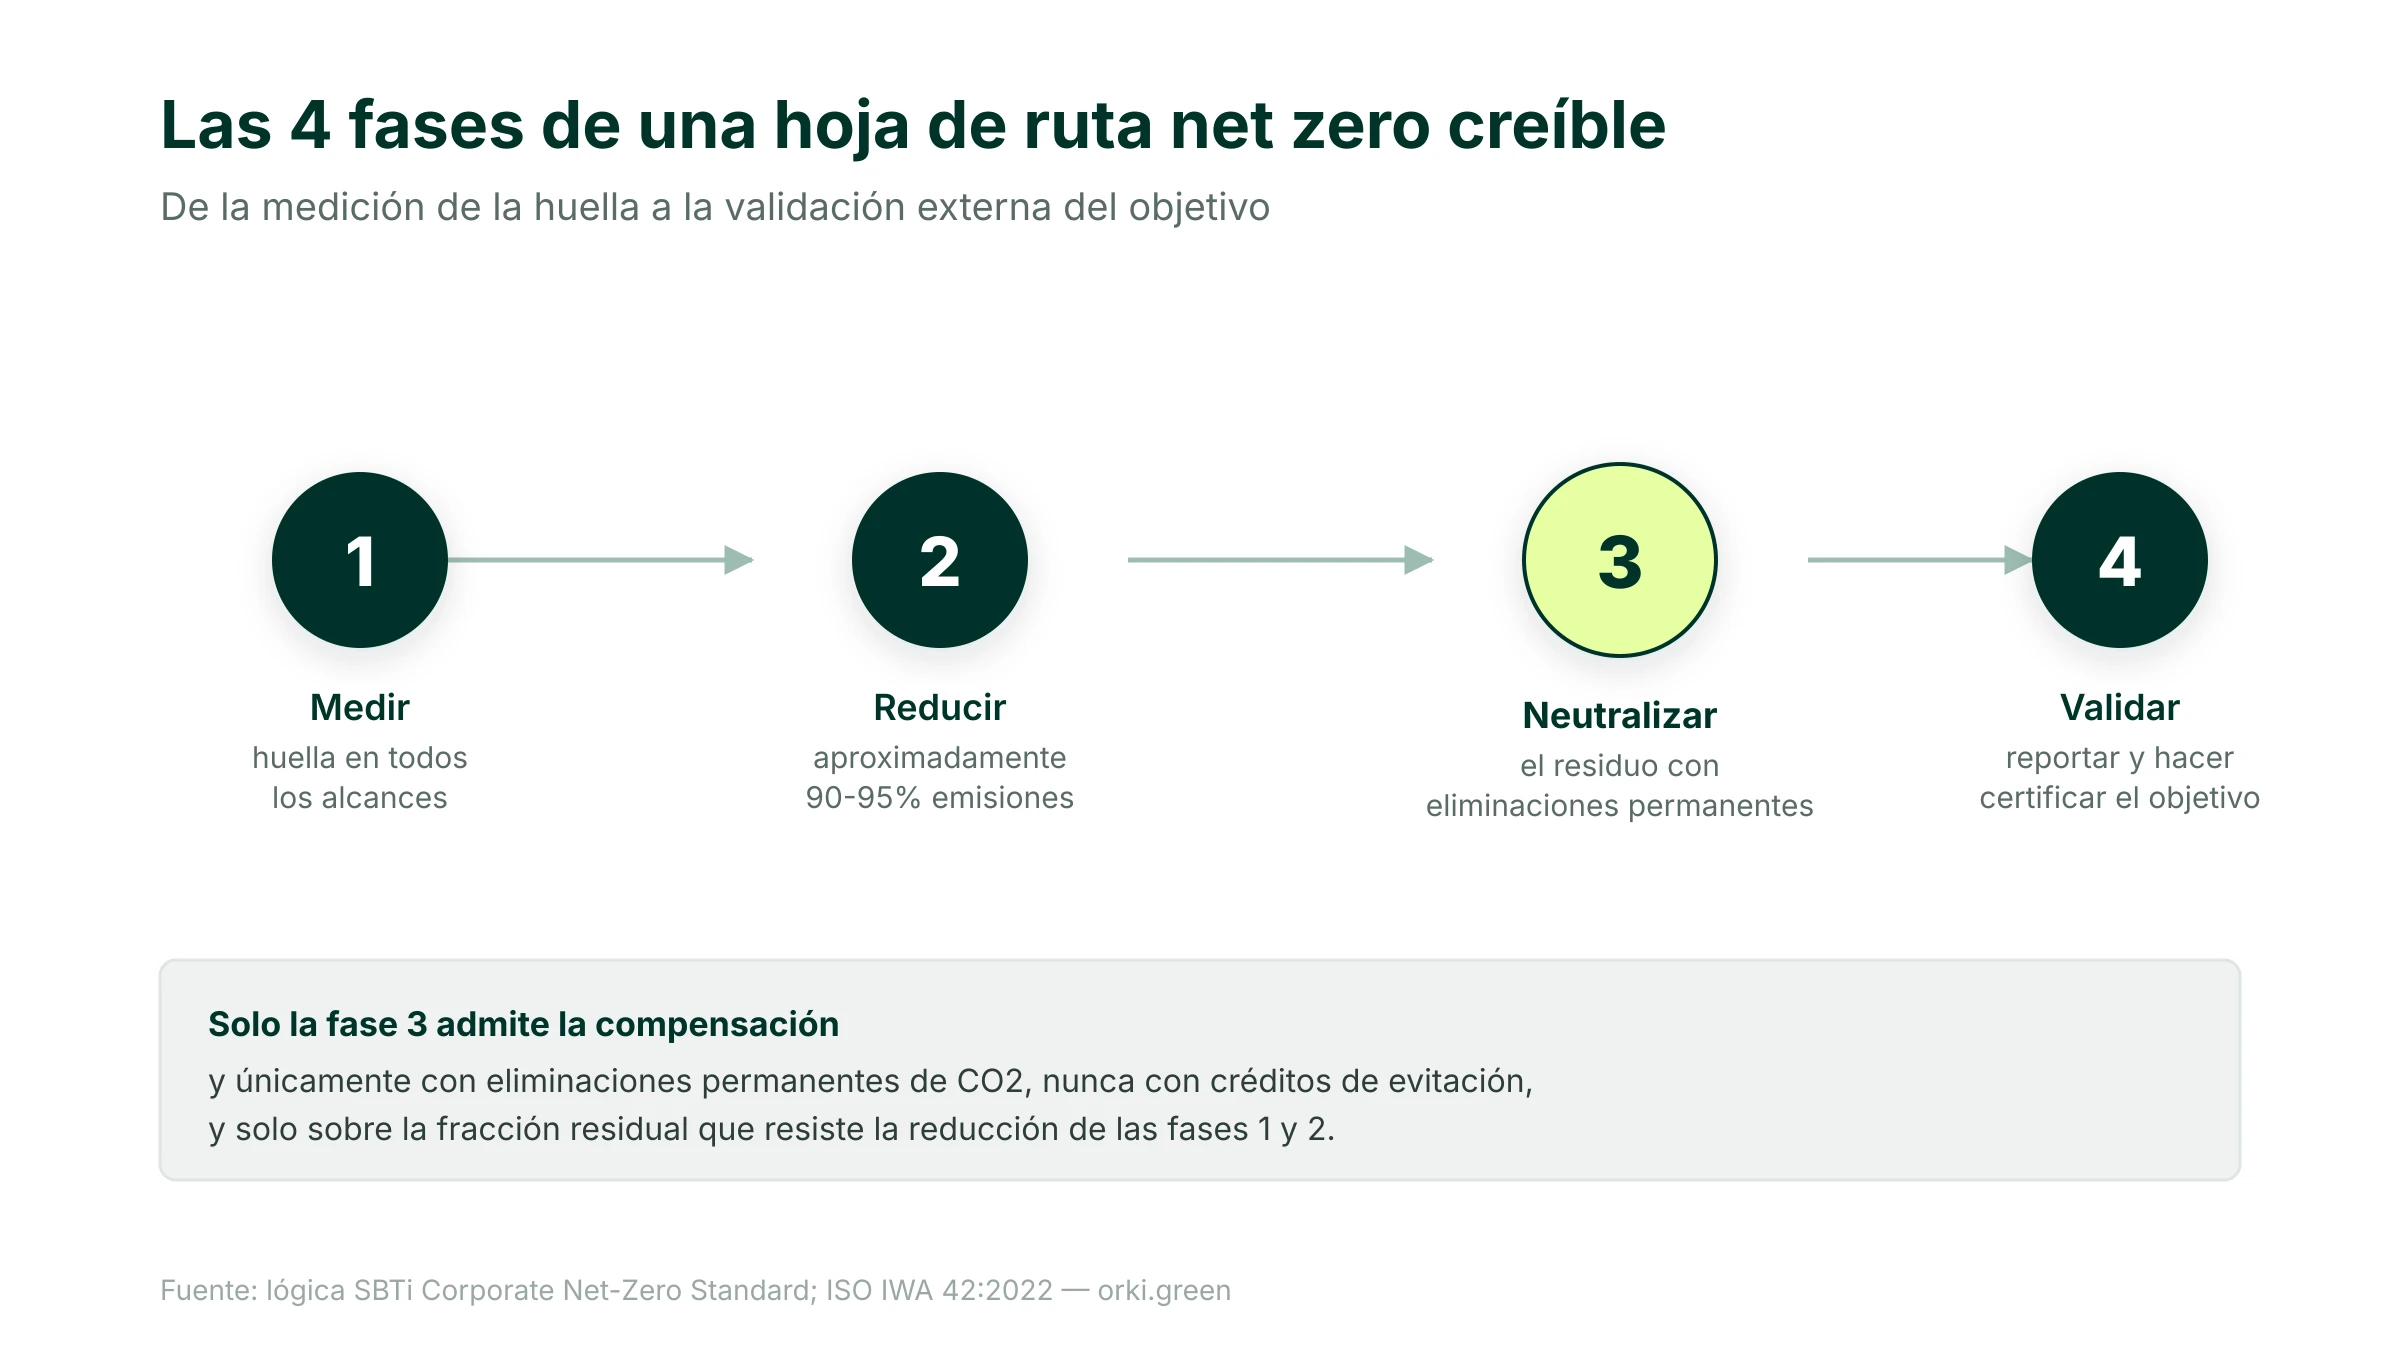
Una hoja de ruta net zero creíble sigue, por lo general, cuatro fases, en este orden.
- Medir: calcular la huella de carbono en todos los alcances, con una línea base fiable. Sin este paso, cualquier objetivo posterior es arbitrario.
- Reducir: construir un plan de acción con palancas identificadas para cada fuente de emisión, plazos intermedios e indicadores de avance, hasta alcanzar aproximadamente el 90-95 % de reducción absoluta.
- Neutralizar el residuo: recurrir a eliminaciones permanentes de CO2 (no a créditos de evitación) solo para la fracción de emisiones que resiste a la descarbonización, típicamente el 5-10 % residual.
- Reportar y validar: publicar los progresos, hacer validar el objetivo por un tercero reconocido como la SBTi, y mantener la coherencia entre lo declarado y lo realmente ejecutado.
El papel de los créditos de carbono y el riesgo de greenwashing
La neutralización del residuo final, en la lógica net zero, se reserva a las eliminaciones permanentes de CO2 de la atmósfera, no a los créditos genéricos comprados en el mercado voluntario. Confundir ambas cosas, usar créditos de evitación para declarar un avance hacia el objetivo de reducción en lugar de reservarlos al solo residuo final, es uno de los errores más extendidos en la comunicación net zero.
Para el funcionamiento de los créditos de carbono y la diferencia entre los principales estándares de certificación, consulta nuestra guía de los créditos de carbono.
Por qué validar el objetivo con un tercero independiente
Un objetivo net zero declarado de forma unilateral, sin validación externa, sigue siendo una intención. La validación mediante un estándar reconocido, como el Corporate Net-Zero Standard de la SBTi, ofrece tres garantías que una autodeclaración no puede ofrecer: una metodología de cálculo uniforme, una verificación independiente de la línea base y del plan de reducción, y un mecanismo de control periódico de los avances.
Las empresas españolas sujetas a la CSRD, en particular las que deben reportar un plan de transición según el ESRS E1, tienen un interés práctico en hacer validar su objetivo net zero: un plan validado externamente reduce el riesgo de cuestionamiento tanto por parte de los inversores como de las autoridades de control de la publicidad ambiental.
Fuentes
- SBTi, Net-Zero, Corporate Net-Zero Standard V2.0. https://sciencebasedtargets.org/net-zero. Consultado el 27 de octubre de 2026.
- ISO, IWA 42:2022, Net Zero Guidelines. https://www.iso.org/standard/85089.html. Consultado el 27 de octubre de 2026.
- ISO, 14068-1:2023, Climate change management: Transition to net zero, Part 1: Carbon neutrality. https://www.iso.org/standard/43279.html. Consultado el 27 de octubre de 2026.
- EUR-Lex, Reglamento (UE) 2021/1119 (versión consolidada). https://eur-lex.europa.eu/eli/reg/2021/1119/oj/spa. Consultado el 27 de octubre de 2026.
- EUR-Lex, Reglamento (UE) 2026/667 (objetivo climático intermedio 2040). https://eur-lex.europa.eu/eli/reg/2026/667/oj. Consultado el 27 de octubre de 2026.
- EUR-Lex, Directiva (UE) 2024/825 (alegaciones ambientales). https://eur-lex.europa.eu/eli/dir/2024/825/oj. Consultado el 27 de octubre de 2026.
- Comisión Europea, Directiva (UE) 2024/825, empowering consumers for the green transition (calendario de transposición y aplicación). https://circular-cities-and-regions.ec.europa.eu/support-materials/eu-regulations-legislation/directive-eu-2024825-empowering-consumers-green. Consultado el 27 de octubre de 2026.
- BOE, Ley 7/2021, de 20 de mayo, de cambio climático y transición energética. https://www.boe.es/boe/dias/2021/05/21/pdfs/BOE-A-2021-8447.pdf. Consultado el 27 de octubre de 2026.