Software bilancio del carbonio
 Software LCA
 Software ESG
 In breve
- La responsabilità sociale d'impresa (RSI), in inglese Corporate Social Responsibility (CSR), è l'integrazione volontaria, da parte di un'organizzazione, delle preoccupazioni ambientali, sociali e di governance nella propria attività e nel rapporto con i portatori di interesse, oltre a quanto richiesto dalla legge.
- Si articola in tre pilastri: ambientale, sociale e di governance, con la norma volontaria ISO 26000 (non certificabile) come principale riferimento internazionale.
- RSI, CSR ed ESG non sono sinonimi: la RSI/CSR è un approccio di gestione, mentre l'ESG è un quadro di misurazione nato nel 2004 per valutare il rischio e la performance di un'impresa da un punto di vista finanziario.
- In Europa la CSRD, recepita in Italia con il D.Lgs 125/2024, obbliga le grandi imprese a rendicontare formalmente la propria sostenibilità, mentre la RSI come approccio gestionale resta in gran parte volontaria per il resto del tessuto produttivo.
- Misurare e comunicare la RSI in modo credibile (bilancio di sostenibilità, valutazioni come EcoVadis) è ormai una condizione di accesso a molte filiere e appalti, con un rischio di greenwashing sempre più regolato.
La responsabilità sociale d'impresa è il modo in cui un'organizzazione assume, su base volontaria, l'impatto della propria attività sulla società e sull'ambiente. Non è uno slogan né un'iniziativa di beneficenza occasionale: è un metodo di gestione che integra criteri ambientali, sociali e di governance nelle decisioni quotidiane, dall'ufficio acquisti alla gestione delle persone.
Il concetto pesa sempre di più perché clienti, investitori e pubbliche amministrazioni chiedono oggi prove, non solo dichiarazioni di intenti. Una PMI che vuole lavorare con un grande gruppo, un fornitore che partecipa a una gara pubblica o un'impresa che cerca credito bancario si trovano, con frequenza crescente, davanti a un questionario di sostenibilità prima ancora di firmare.
Questa guida spiega cos'è la RSI, da dove nasce il concetto, quali sono i suoi tre pilastri, come si distingue da CSR ed ESG, cosa impone oggi il quadro normativo europeo e italiano, come costruire una strategia di RSI in una PMI e come misurarla e comunicarla senza cadere nel greenwashing.
Cos'è la responsabilità sociale d'impresa
La responsabilità sociale d'impresa è l'impegno volontario di un'organizzazione a integrare le preoccupazioni ambientali, sociali e di buona governance nella propria attività e nel rapporto con i suoi portatori di interesse (dipendenti, clienti, fornitori, comunità, azionisti), andando oltre il semplice rispetto della normativa vigente.
Il concetto non nasce con la sostenibilità contemporanea. La sua prima formulazione accademica ampiamente citata risale al 1953, quando l'economista Howard R. Bowen pubblicò Social Responsibilities of the Businessman, opera considerata il punto di partenza della riflessione moderna sulla responsabilità sociale d'impresa. Bowen definiva questa responsabilità come l'obbligo, per i dirigenti, di perseguire politiche e decisioni desiderabili rispetto agli obiettivi e ai valori della società.
A livello europeo, il riferimento storico è il Libro Verde della Commissione europea COM(2001) 366, presentato il 18 luglio 2001 e intitolato «Promuovere un quadro europeo per la responsabilità sociale delle imprese». Il documento definisce la RSI come l'integrazione volontaria, da parte delle imprese, delle preoccupazioni sociali e ambientali nelle proprie operazioni commerciali e nei rapporti con le parti interessate, precisando però che sarebbe scorretto ridurla alla sola componente volontaria: una parte rilevante dell'impatto sociale e ambientale delle imprese è già, a giusto titolo, disciplinata dalla legge. Il tema entra formalmente nell'agenda dell'Unione europea a partire dal Consiglio europeo di Lisbona del marzo 2000, nel quadro della strategia per la competitività sostenibile.
Dieci anni più tardi, nel 2011, la Commissione europea ha proposto una definizione semplificata e oggi molto citata, nella sua Strategia rinnovata 2011-2014 in materia di RSI: la responsabilità delle imprese per il loro impatto sulla società. Questa definizione istituzionale ha spostato l'attenzione dal carattere puramente volontario verso la gestione attiva degli impatti, aprendo la strada agli obblighi di rendicontazione che vedremo più avanti.
I tre pilastri della RSI: ambientale, sociale e di governance
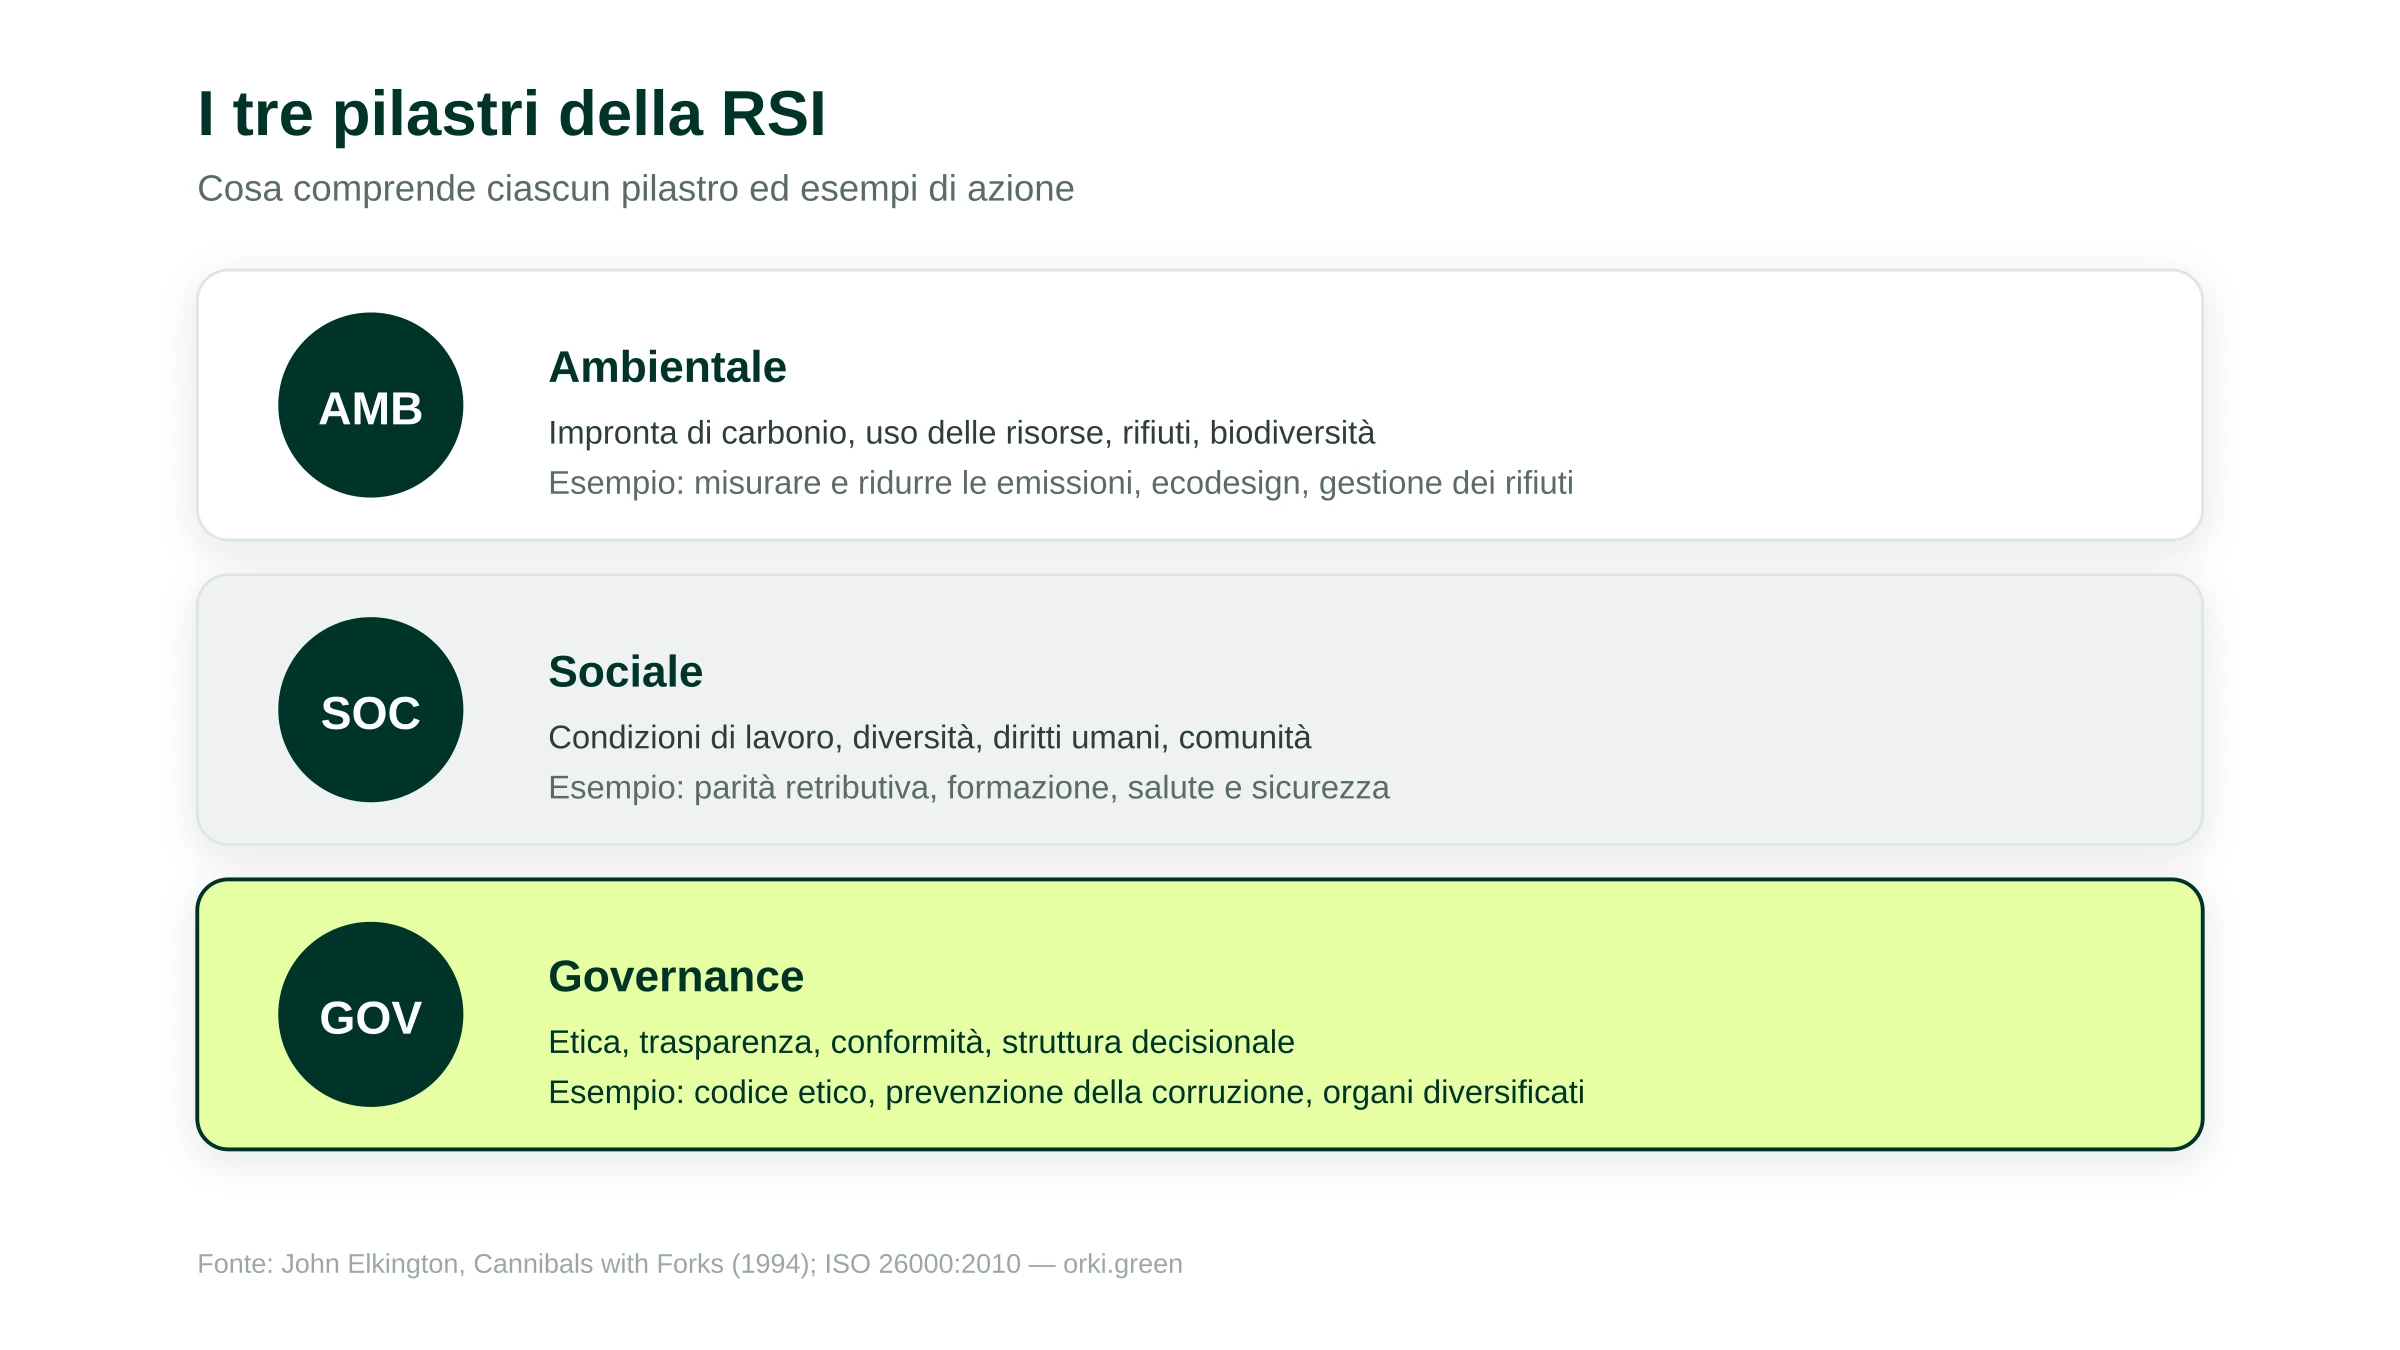
La RSI si organizza abitualmente attorno a tre pilastri, uno schema reso popolare dal consulente britannico John Elkington, che nel 1994 coniò il concetto di triple bottom line (triplice risultato): un'impresa non dovrebbe misurare la propria performance solo in termini economici, ma anche in base al proprio impatto sociale e ambientale, le cosiddette «3P» (Persone, Pianeta, Profitto).
Nessun pilastro sostituisce gli altri due: un'impresa che riduce solo la propria impronta di carbonio, senza occuparsi delle condizioni di lavoro o della propria trasparenza, non sta esprimendo una RSI completa. È esattamente la logica che riprenderanno poi i quadri di rendicontazione ESG e le norme di rendicontazione di sostenibilità, che richiedono informazioni su tutte e tre le dimensioni.
Come riferimento normativo internazionale, la norma ISO 26000 organizza la responsabilità sociale attorno a sette materie fondamentali: governance dell'organizzazione, diritti umani, pratiche di lavoro, ambiente, corrette pratiche gestionali, aspetti riguardanti i consumatori, coinvolgimento e sviluppo della comunità. Pubblicata il 1° novembre 2010 dopo un processo che ha mobilitato esperti di 99 paesi, la ISO 26000 è una guida volontaria e non certificabile: a differenza di una norma di sistema di gestione come la ISO 14001, nessuna organizzazione può «certificarsi» ISO 26000, ma solo dichiarare di utilizzarla come riferimento.
Un caso diverso è quello della SA8000, sviluppata nel 1997 dall'organizzazione statunitense Social Accountability International: a differenza della ISO 26000, è uno standard certificabile, verificato da un ente terzo, incentrato sulle condizioni di lavoro (lavoro minorile, orario, salute e sicurezza, libertà sindacale). L'Italia è storicamente uno dei paesi con il maggior numero di organizzazioni certificate SA8000 a livello mondiale, insieme all'India: secondo i dati pubblicati da SAI (Social Accountability International), lo standard copre oggi oltre 5.000 siti certificati nel mondo, per più di 2,8 milioni di lavoratori; l'ente non pubblica però una ripartizione ufficiale aggiornata per singolo paese.
RSI, CSR ed ESG: le differenze che contano
La confusione tra RSI, CSR ed ESG è uno dei punti che genera più dubbi tra chi si occupa di sostenibilità in azienda. I tre termini condividono un terreno comune, ma nascono in momenti diversi e con finalità diverse.
L'ESG (Environmental, Social, Governance) ha un'origine molto più recente e specifica: il termine si è diffuso nel 2004, con la pubblicazione del rapporto «Who Cares Wins» da parte del Patto Globale delle Nazioni Unite (UN Global Compact), realizzato insieme a venti istituzioni finanziarie di nove paesi, su invito dell'allora segretario generale Kofi Annan. A differenza della RSI, nata come approccio di gestione aziendale, l'ESG è emerso nel contesto dei mercati finanziari, come insieme di criteri perché gli investitori integrassero fattori ambientali, sociali e di governance nelle proprie decisioni di investimento.
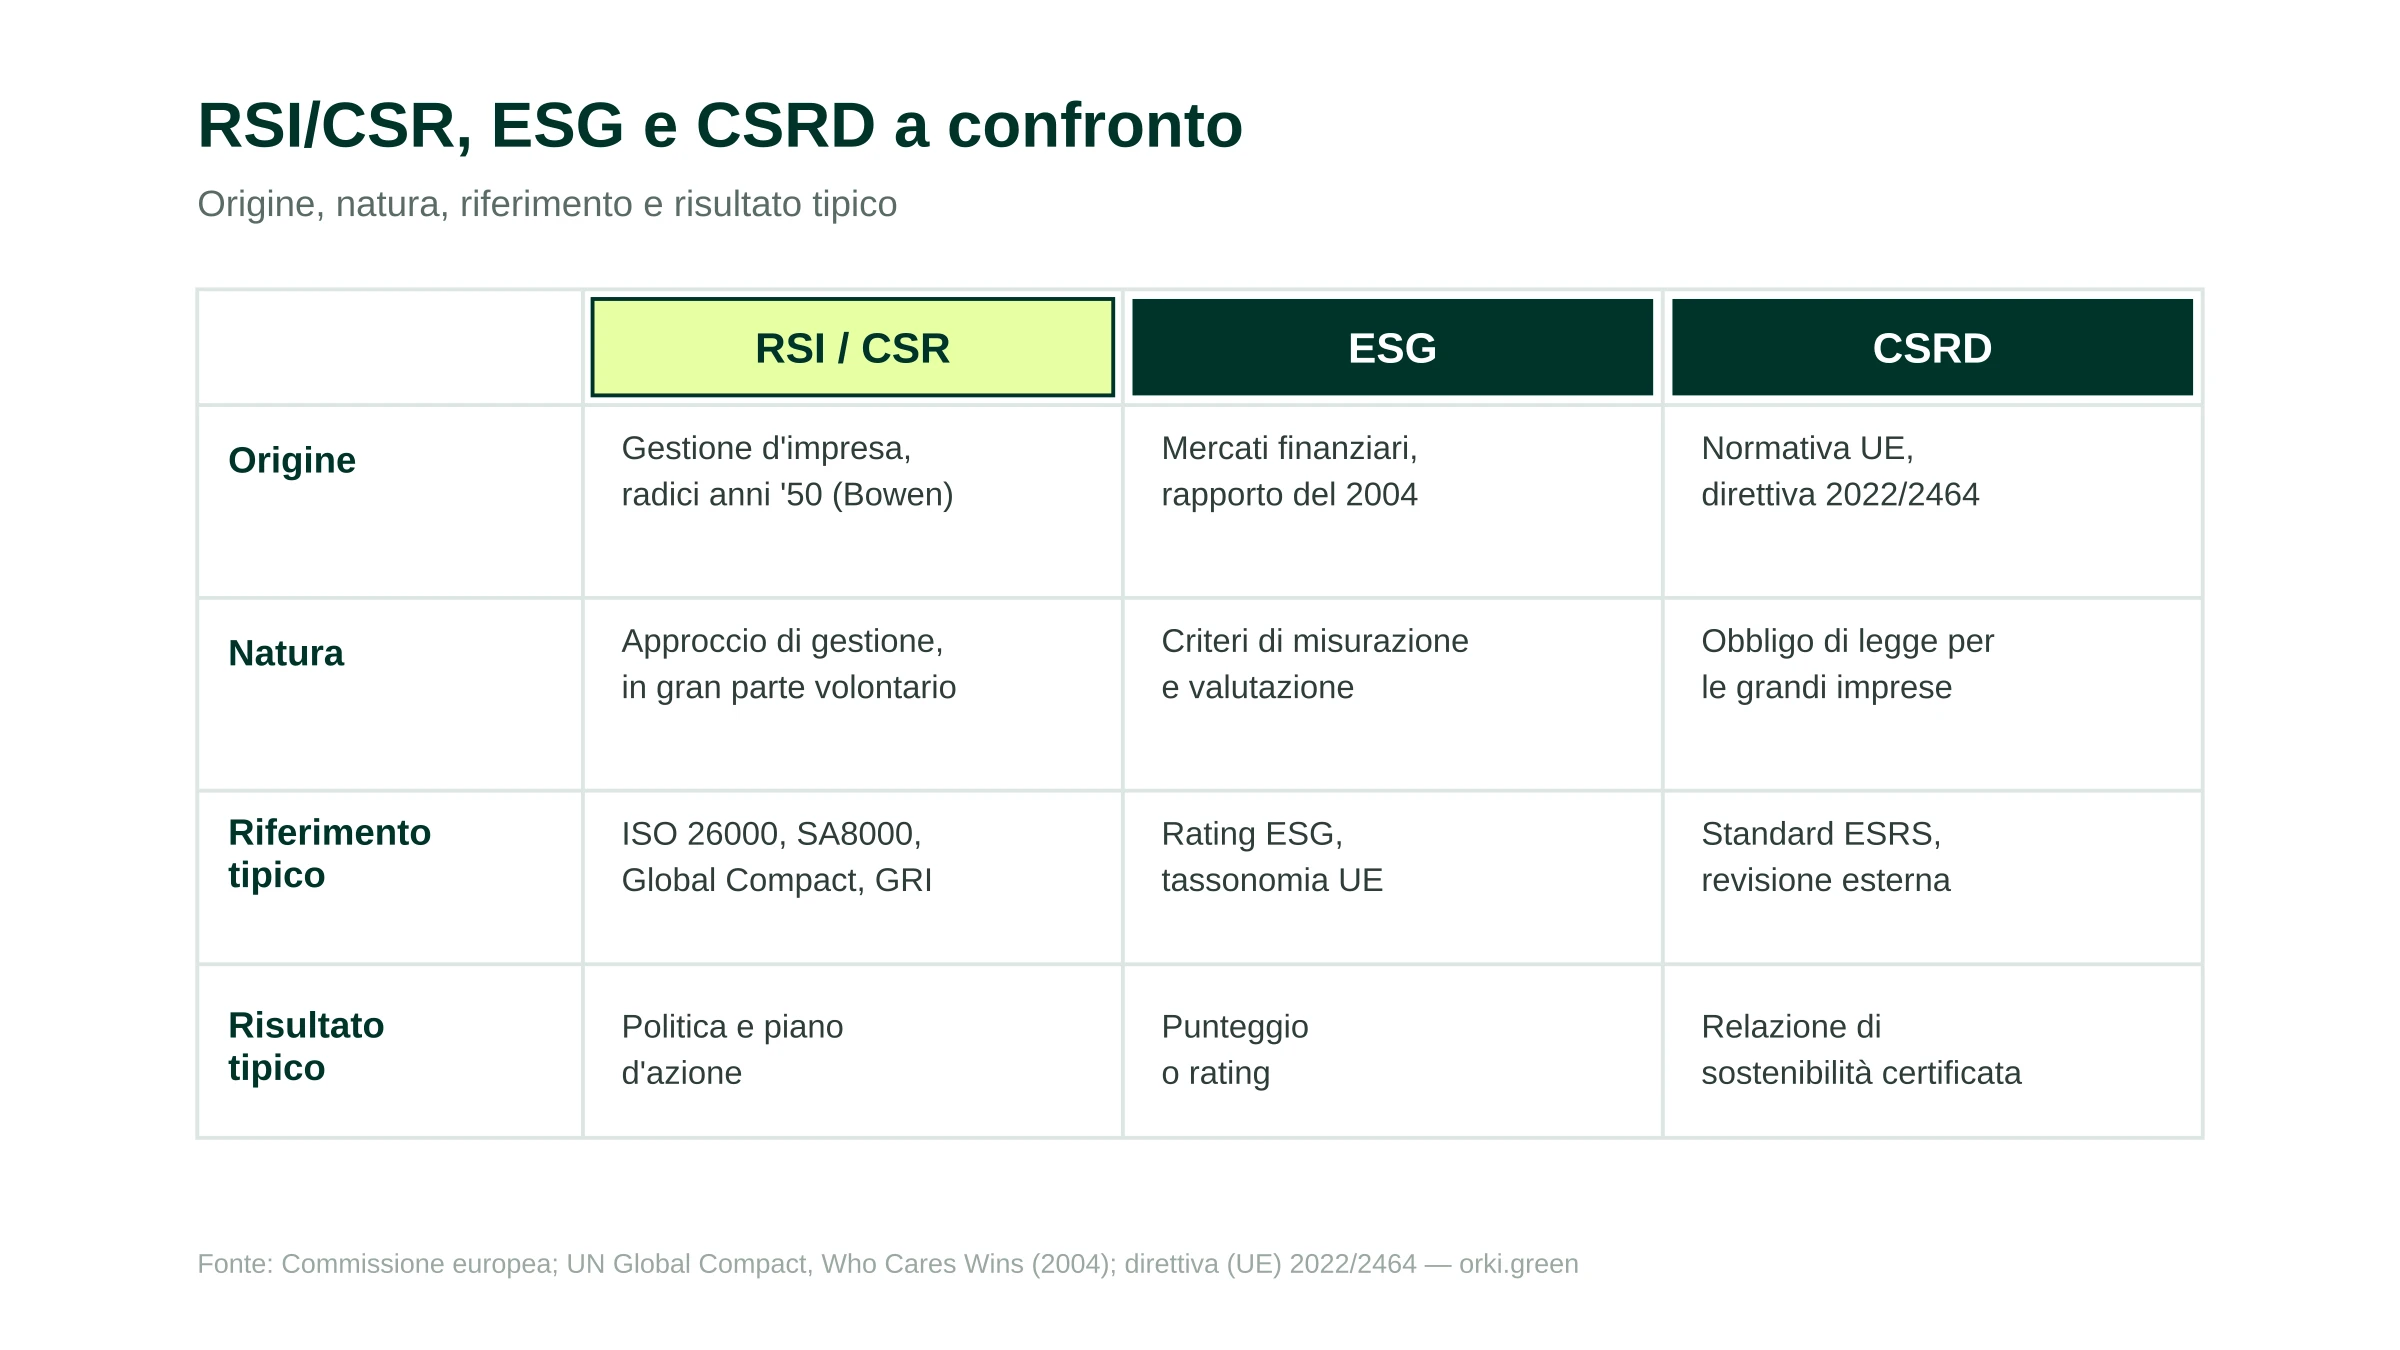
Nella pratica, i due approcci si alimentano a vicenda: un'impresa con una strategia di RSI matura ottiene di solito risultati migliori quando è valutata con criteri ESG, perché dispone già di politiche, indicatori e dati strutturati. Conviene però non presentarli come identici: confonderli porta, per esempio, a pensare che un buon rating ESG certifichi automaticamente una RSI completa, mentre in realtà un rating ESG misura un insieme specifico di criteri, non la totalità della gestione di sostenibilità di un'impresa.
Il quadro normativo: dalla RSI volontaria alla CSRD obbligatoria
La RSI, nella sua origine, è un approccio volontario. Ma una parte crescente delle sue componenti è diventata, nel tempo, un obbligo di legge, soprattutto per le imprese di maggiori dimensioni.
Un primo passaggio, tutto italiano, riguarda la governance d'impresa: la Legge 28 dicembre 2015, n. 208 (legge di stabilità 2016), all'articolo 1, commi da 376 a 384, ha introdotto nell'ordinamento italiano le Società Benefit. L'Italia è stata il primo paese in Europa a riconoscere per legge questa forma societaria, che persegue per statuto, accanto allo scopo di lucro, una o più finalità di beneficio comune verso lavoratori, comunità, territorio e ambiente. La Società Benefit è una scelta statutaria volontaria, distinta dalla certificazione privata B Corp, con cui viene spesso confusa: la prima è una forma giuridica riconosciuta dalla legge italiana, la seconda è una certificazione rilasciata da un ente privato non profit.
A livello europeo, la CSRD (direttiva (UE) 2022/2464) obbliga le grandi imprese che superano determinate soglie a pubblicare informazioni dettagliate sui propri impatti, rischi e opportunità di sostenibilità, seguendo gli standard tecnici ESRS. In Italia la direttiva è stata recepita con il D.Lgs 6 settembre 2024, n. 125, in vigore dal 25 settembre 2024. Dopo la semplificazione introdotta dalla direttiva (UE) 2026/470 (pacchetto «Omnibus I»), in vigore dal 18 marzo 2026, la Commissione europea stima una riduzione del perimetro di imprese obbligate a livello UE di circa l'80% rispetto all'ambito originario della CSRD (circa 42.500 imprese stimate inizialmente), concentrandosi ora su chi supera cumulativamente le soglie di 1.000 dipendenti e 450 milioni di euro di fatturato netto: le analisi settoriali convergono su una stima di circa 10.000 imprese restanti nel perimetro obbligatorio a livello UE. Queste nuove soglie non si applicano però ancora automaticamente in Italia: fino al recepimento nazionale della direttiva Omnibus, previsto entro il 19 marzo 2027, il D.Lgs 125/2024 resta in vigore con le soglie originarie della CSRD. Una volta recepita, anche in Italia il numero di imprese direttamente obbligate si restringerà in modo sensibile, concentrandosi sulle grandi società quotate e sulle grandi imprese non quotate che superano le nuove soglie.
Al di fuori di questi obblighi formali di rendicontazione, la RSI come approccio di gestione resta, in gran parte, volontaria per la maggioranza delle PMI italiane: nessuna legge impone oggi, in via generale, una «strategia di RSI» formalizzata, anche se sempre più imprese la adottano per pressione di mercato, dei clienti o per l'accesso al credito. Questo non significa che il terreno sociale e di governance sia privo di obblighi puntuali: rientrano già, di fatto, nella RSI di una PMI italiana obblighi come il rapporto biennale sulla situazione del personale, previsto dalla Legge 162/2021 per le imprese pubbliche e private con più di 50 dipendenti, e gli obblighi di trasparenza retributiva introdotti dalla direttiva (UE) 2023/970, recepita in Italia con il D.Lgs 7 maggio 2026, n. 96, anche se nessuna norma li etichetta esplicitamente come RSI.
Come costruire una strategia di RSI in azienda
Avviare una strategia di RSI non richiede un ufficio dedicato fin dal primo giorno. I passaggi abituali, adattati alle dimensioni di una PMI o di una media impresa, sono i seguenti.
- Fare una diagnosi di partenza. Individuare quali pratiche ambientali, sociali e di governance esistono già in azienda, anche se non formalizzate, e individuare i principali rischi e impatti dell'attività.
- Ascoltare i portatori di interesse. Chiedere a dipendenti, clienti e fornitori cosa si aspettano dall'impresa in materia di sostenibilità aiuta a definire le priorità, invece di disperdere gli sforzi su azioni poco rilevanti per il business.
- Fissare priorità e obiettivi misurabili. Scegliere due o tre temi materiali (per esempio impronta di carbonio, parità retributiva, acquisti responsabili) e definire obiettivi concreti, con indicatori e scadenze.
- Formalizzare una politica e un piano d'azione. Documentare gli impegni, anche in modo semplice, facilita la coerenza interna e costituisce la base per qualsiasi comunicazione esterna successiva.
- Misurare e monitorare. Raccogliere dati con regolarità (consumo energetico, turnover del personale, incidenti sul lavoro, tra gli altri) per poter dimostrare il progresso, non solo l'intenzione.
- Comunicare in modo proporzionato e verificabile. Una volta disponibili i dati, comunicarli con precisione, evitando affermazioni generiche non sostenute da prove (vedi la sezione sul greenwashing più avanti).
Un errore frequente nelle PMI è iniziare dalla comunicazione, una pagina web con buone intenzioni, prima ancora della diagnosi e della misurazione. L'ordine inverso, misurare prima e comunicare dopo, è quello che resiste meglio a un audit di un cliente o a una valutazione esterna.
Come si misura e si comunica la RSI
Una strategia di RSI è credibile solo se può essere misurata e verificata. Due strade convivono nella pratica: il bilancio di sostenibilità di elaborazione propria e la valutazione esterna da parte di terzi.
Il bilancio di sostenibilità è il documento in cui un'organizzazione raccoglie le proprie azioni, i propri risultati e i propri impegni in materia di sostenibilità, rivolto ai suoi portatori di interesse. Lo standard più utilizzato a livello internazionale per redigerlo sono gli standard GRI (Global Reporting Initiative), un quadro volontario adottato da buona parte delle grandi imprese nel mondo: secondo la stessa Global Reporting Initiative, circa quattro grandi imprese internazionali su cinque utilizzerebbero gli standard GRI nella propria rendicontazione. Le imprese soggette alla CSRD devono inoltre rendicontare secondo gli ESRS, che su più punti si appoggiano a una logica di indicatori simile a quella del GRI, pur restando norme distinte con requisiti propri.
La valutazione esterna da parte di terzi è l'altra strada abituale, soprattutto quando la RSI diventa un requisito della catena di fornitura. La piattaforma EcoVadis, per esempio, valuta le imprese su quattro temi (Ambiente, Lavoro e diritti umani, Etica, Acquisti sostenibili) e assegna un punteggio da 0 a 100, con medaglie per chi supera determinate soglie percentili. Molte grandi imprese chiedono oggi una valutazione EcoVadis ai propri fornitori come condizione di accesso ai contratti.
Errori frequenti e il rischio greenwashing
Quanto più si comunica la RSI, tanto maggiore è il rischio che quella comunicazione venga percepita, a torto o a ragione, come greenwashing: un'affermazione di sostenibilità non sostenuta da dati o da fatti verificabili.
Tre errori sono particolarmente frequenti: affermazioni generiche senza prove, come «impresa sostenibile» o «impegnati per il pianeta», senza alcun dato o certificazione a supporto; la generalizzazione di un risultato parziale, presentando come impegno di tutta l'azienda ciò che in realtà riguarda un solo prodotto o una sola linea di business; e la comunicazione prima della misurazione, ovvero pubblicare impegni di sostenibilità senza un sistema interno di monitoraggio che permetta di dimostrarne il progresso.
In questo campo la normativa europea si è fatta più esigente. La direttiva (UE) 2024/825 sulla responsabilizzazione dei consumatori per la transizione verde, recepita in Italia con il D.Lgs 20 febbraio 2026, n. 30, vieta le asserzioni ambientali generiche non dimostrate e le affermazioni di neutralità climatica basate solo sulla compensazione: le nuove regole sono già applicabili dal 27 settembre 2026. Il controllo e le sanzioni spettano all'AGCM (Autorità Garante della Concorrenza e del Mercato), e il dispositivo riguarda in particolare le comunicazioni rivolte ai consumatori finali (B2C): una PMI che vende solo ad altre imprese resta fuori dal suo perimetro diretto, anche se le stesse buone pratiche restano raccomandabili in qualunque comunicazione di sostenibilità, compresa quella B2B.
Conclusione: 5 punti da ricordare
- La RSI è un approccio di gestione, non un'iniziativa occasionale. Integra criteri ambientali, sociali e di governance nell'attività quotidiana dell'impresa, oltre a quanto richiesto dalla legge.
- Si organizza in tre pilastri (ambientale, sociale, governance), con la ISO 26000 come principale riferimento volontario e non certificabile, e la SA8000 come standard certificabile sul fronte sociale.
- RSI, CSR ed ESG non sono sinonimi. RSI e CSR sono un approccio di gestione con radici negli anni '50; l'ESG è un quadro di misurazione finanziaria nato nel 2004.
- Il quadro normativo avanza verso l'obbligo per le grandi imprese (CSRD recepita con il D.Lgs 125/2024), mentre la RSI come approccio complessivo resta in gran parte volontaria per la maggioranza delle PMI italiane.
- Misurare prima di comunicare è la difesa più solida contro il greenwashing, soprattutto con la direttiva (UE) 2024/825, già applicabile in Italia dal 27 settembre 2026.
Struttura la tua strategia di RSI con dati, non solo con intenzioni
Per passare da una dichiarazione di intenti a una strategia di RSI misurabile e difendibile davanti a clienti, investitori e pubbliche amministrazioni, Orki propone tre approcci complementari:
- Accompagnamento completo: un esperto aiuta a definire le priorità materiali e a strutturare i primi indicatori della strategia.
- Software SaaS in autonomia: per i team che conoscono già le proprie priorità e vogliono centralizzare e automatizzare il monitoraggio dei propri indicatori ambientali e sociali.
- Formazione: perché i team comprendano la differenza tra RSI, CSR ed ESG e sappiano cosa richiede ciascun riferimento.
➡️ Parla con un esperto Orki della tua strategia di sostenibilità.
Fonti
- Ministero del Lavoro e delle Politiche Sociali — Libro Verde della Commissione europea, COM(2001) 366 definitivo, Promuovere un quadro europeo per la responsabilità sociale delle imprese, 18 luglio 2001 — https://www.lavoro.gov.it/temi-e-priorita/Terzo-settore-e-responsabilita-sociale-imprese/focus-on/Responsabilita-sociale-imprese-e-organizzazioni/Documents/Allegato%201_Libro%20Verde.pdf — Consultato il 29 settembre 2026.
- EUR-Lex — 52001DC0366, Libro Verde COM(2001) 366 — https://eur-lex.europa.eu/legal-content/IT/ALL/?uri=celex:52001DC0366 — Consultato il 29 settembre 2026.
- Commissione europea, EUR-Lex — COM(2011) 681 definitivo, Strategia rinnovata dell'UE per il periodo 2011-14 in materia di responsabilità sociale delle imprese — https://eur-lex.europa.eu/LexUriServ/LexUriServ.do?uri=COM:2011:0681:FIN:IT:PDF — Consultato il 29 settembre 2026.
- ISO — ISO 26000:2010, Guidance on social responsibility — https://www.iso.org/standard/42546.html — Consultato il 29 settembre 2026.
- SAI (Social Accountability International) — SA8000 Certified Facilities, elenco e statistiche di ricerca — https://sa-intl.org/sa8000-ricerca/ — Consultato il 29 settembre 2026.
- Assobenefit — La normativa in tema di Società Benefit — https://assobenefit.org/cosa-sono-le-societa-benefit/la-normativa-in-tema-di-societa-benefit — Consultato il 29 settembre 2026.
- Normattiva — Legge 28 dicembre 2015, n. 208 (legge di stabilità 2016), art. 1 commi 376-384 — https://www.normattiva.it/uri-res/N2Ls?urn:nir:stato:legge:2015-12-28;208!vig= — Consultato il 29 settembre 2026.
- Gazzetta Ufficiale — Decreto Legislativo 6 settembre 2024, n. 125 (recepimento CSRD), n. 212 del 10 settembre 2024 — https://www.gazzettaufficiale.it/eli/id/2024/09/10/24G00145/SG — Consultato il 29 settembre 2026.
- EUR-Lex — Direttiva (UE) 2026/470, pacchetto "Omnibus I" — https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=OJ%3AL_202600470 — Consultato il 29 settembre 2026.
- EcoVadis — Evaluations of sustainability performance — https://ecovadis.com/suppliers/ — Consultato il 29 settembre 2026.
- UN Global Compact — Who Cares Wins, Connecting Financial Markets to a Changing World (2004) — https://documents1.worldbank.org/curated/en/280911488968799581/pdf/113237-WP-WhoCaresWins-2004.pdf — Consultato il 29 settembre 2026.
- EUR-Lex — Direttiva (UE) 2024/825, responsabilizzazione dei consumatori per la transizione verde — https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32024L0825 — Consultato il 29 settembre 2026.
- Gazzetta Ufficiale — Decreto Legislativo 20 febbraio 2026, n. 30 (recepimento direttiva 2024/825, greenwashing) — https://www.gazzettaufficiale.it/eli/id/2026/03/09/26G00047/SG — Consultato il 29 settembre 2026.
- Normattiva — Legge 5 novembre 2021, n. 162 (parità di genere, rapporto biennale sulla situazione del personale) — https://www.normattiva.it/ — Consultato il 29 settembre 2026.
- EUR-Lex — Direttiva (UE) 2023/970, trasparenza retributiva e parità di retribuzione — https://eur-lex.europa.eu/eli/dir/2023/970/oj?locale=it — Consultato il 29 settembre 2026.