Logiciel bilan carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
Un projet de mise en conformité CSRD mal engagé se voit à un symptôme précis : personne ne sait qui pilote.
La directive CSRD (Corporate Sustainability Reporting Directive) impose aux entreprises concernées un reporting de durabilité audité, construit sur une analyse de double matérialité et des données ESRS (European Sustainability Reporting Standards) vérifiables. Depuis le paquet Omnibus, le périmètre s'est resserré et les normes ont été simplifiées, mais la mécanique du projet reste la même : gouvernance, cartographie des données, collecte, rédaction, audit. Une entreprise qui découvre cette chaîne étape par étape au lieu de l'anticiper perd des mois sur la collecte de données, le poste qui prend le plus de temps.
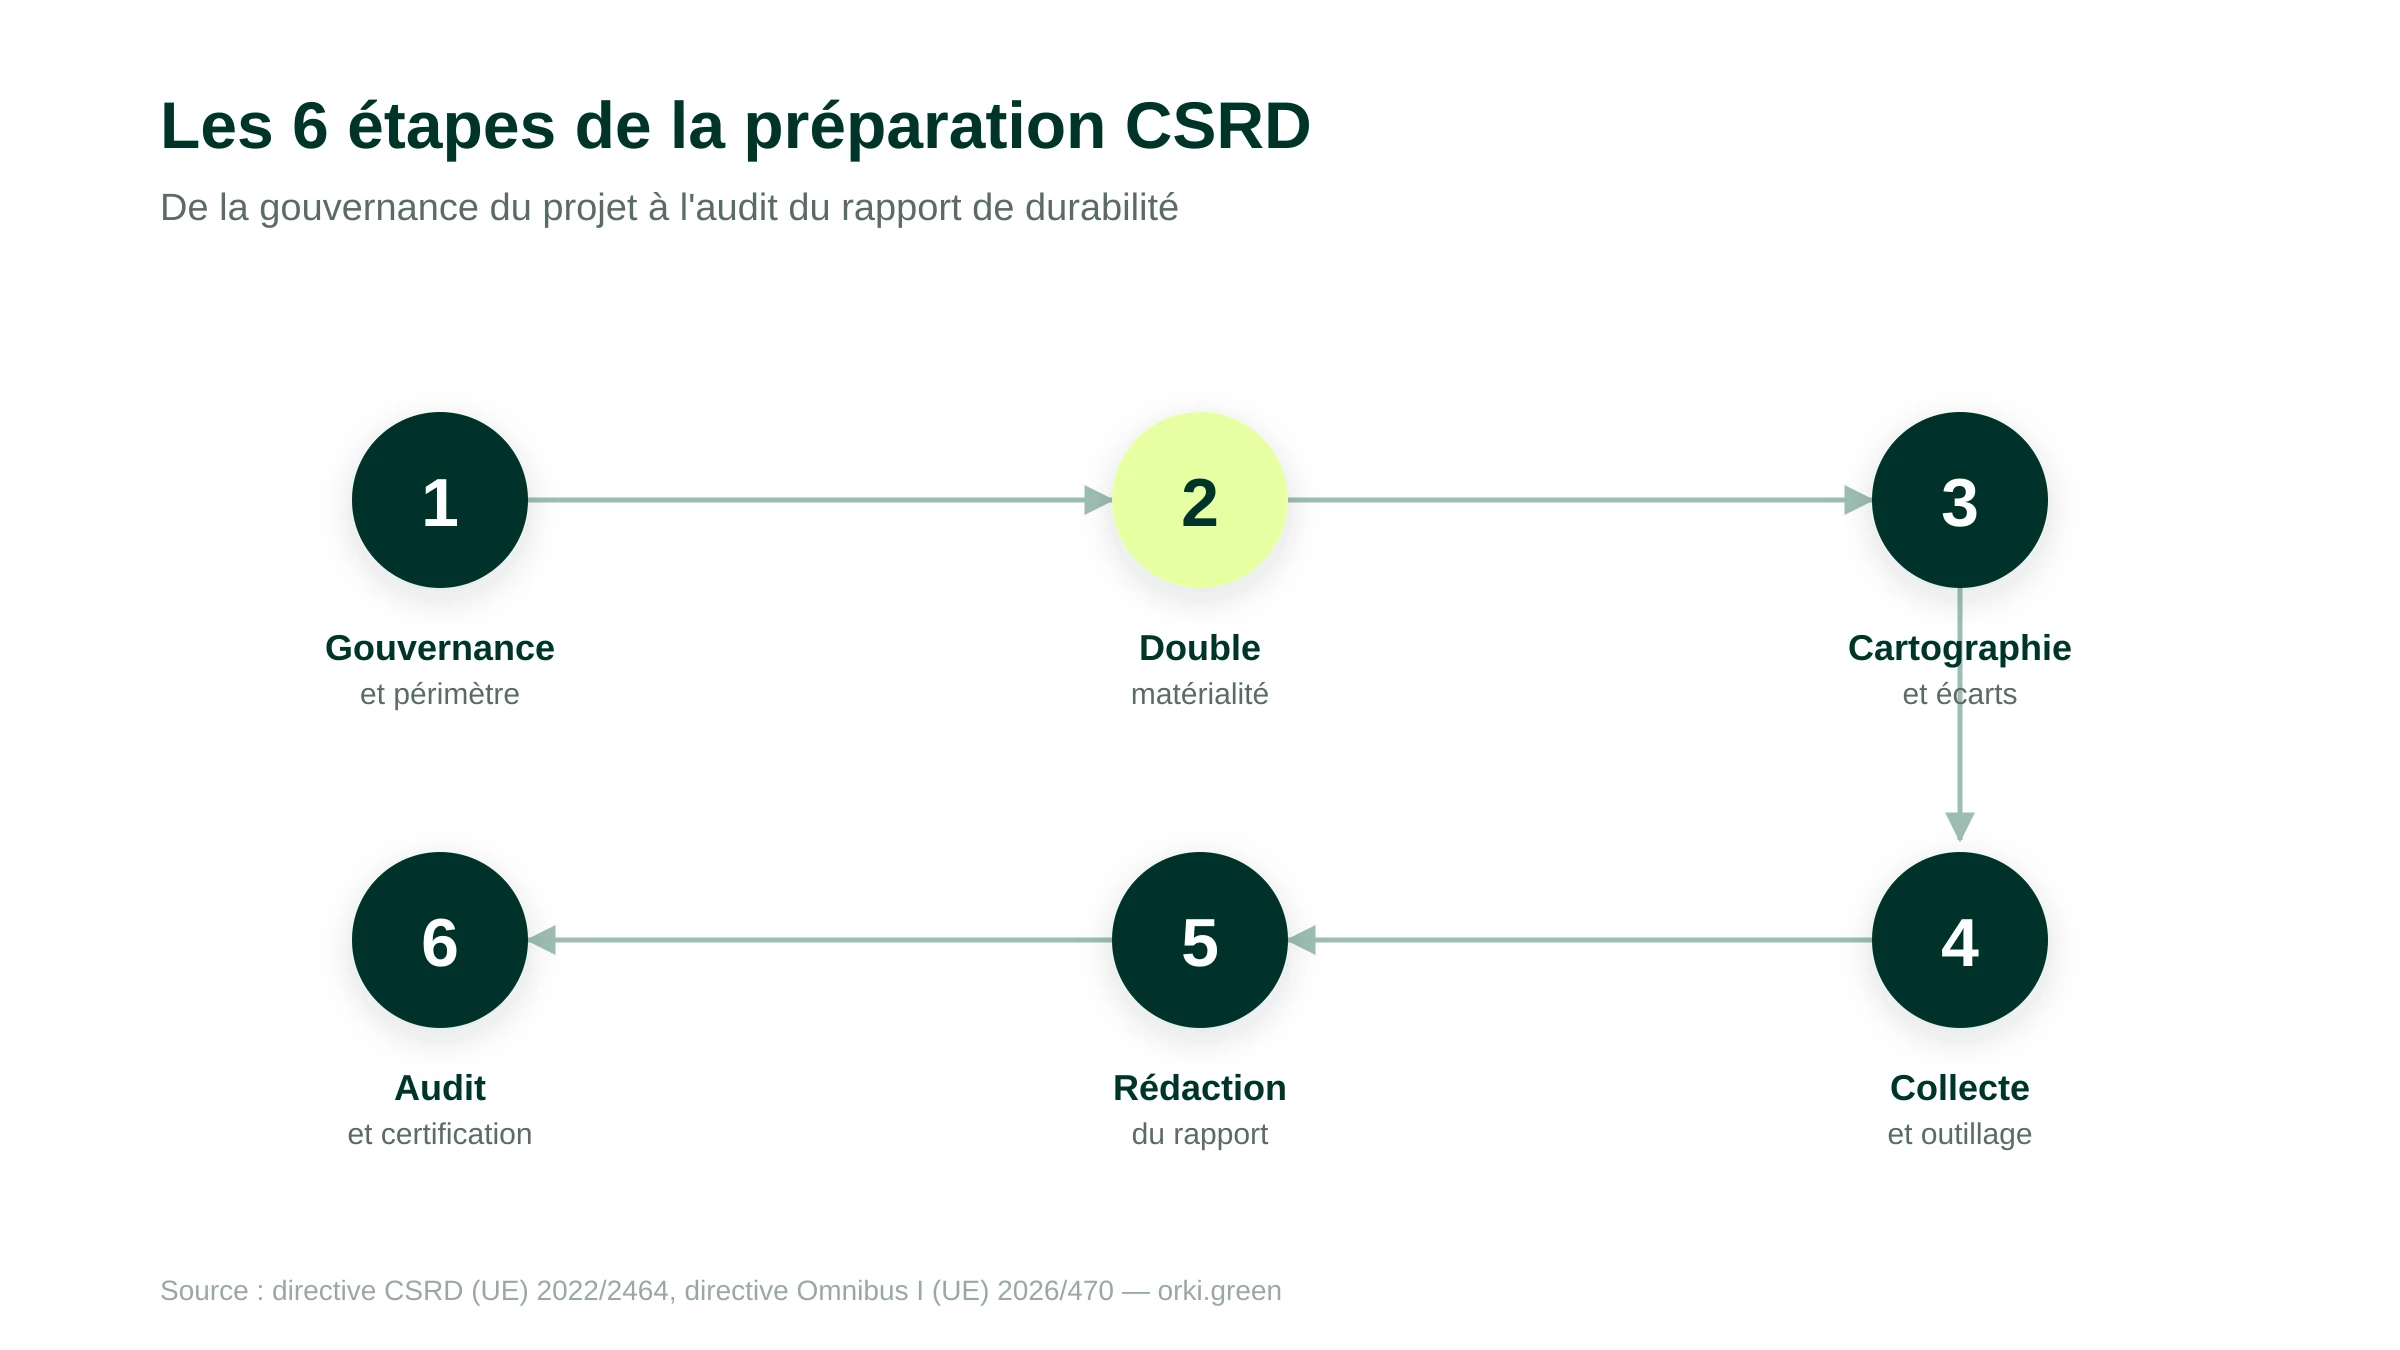
Cet article déroule les six étapes d'un projet de préparation CSRD, dans l'ordre où elles se posent réellement, avec un renvoi vers nos guides dédiés pour approfondir chacune.
En bref
- Se préparer à la CSRD suit six étapes : cadrer la gouvernance et le périmètre, réaliser l'analyse de double matérialité, cartographier les données et mesurer les écarts, outiller la collecte, rédiger le rapport, puis le faire auditer par un organisme tiers indépendant (OTI).
- Après l'Omnibus, seules les entreprises de plus de 1 000 salariés ET plus de 450 millions d'euros de chiffre d'affaires net restent concernées par l'obligation, sous réserve de la transposition en droit français attendue au plus tard le 19 mars 2027.
- En pratique, ce cycle s'étale sur plusieurs mois à un an et demi selon la maturité de départ de l'entreprise sur la donnée ESG.
- La double matérialité et la cartographie des données sont les deux étapes qui déterminent la charge de travail réelle du projet.
- L'audit final est obligatoire dès le premier rapport, avec un niveau d'assurance limitée : l'Omnibus a supprimé le passage vers une assurance raisonnable initialement prévu, la norme européenne d'assurance limitée devant être adoptée par la Commission d'ici juillet 2027.
Avant de commencer : votre entreprise est-elle concernée ?
Le périmètre de la CSRD s'est réduit après l'adoption de la directive Omnibus I ((UE) 2026/470) le 24 février 2026, publiée au Journal officiel de l'UE le 26 février et entrée en vigueur le 18 mars 2026. Une entreprise reste soumise à l'obligation si elle dépasse, cumulativement, plus de 1 000 salariés et plus de 450 millions d'euros de chiffre d'affaires net annuel. Le critère de total de bilan, présent dans la version initiale de la directive, a disparu. Ces nouveaux seuils ne s'appliquent toutefois en droit français qu'une fois la directive transposée, au plus tard le 19 mars 2027 : le projet de loi DDADUE, adopté en première lecture par le Sénat les 17 et 18 février 2026, poursuit sa navette parlementaire. Une entreprise française sous les nouveaux seuils mais au-dessus des anciens n'est donc pas encore automatiquement libérée de l'obligation.
À l'échelle de l'Union européenne, ce resserrement fait passer le périmètre d'environ 50 000 entreprises à environ 10 000 entreprises restantes, soit une réduction d'environ 80 %. En France, le périmètre restant se limite à quelques centaines à un millier d'entreprises (grands groupes du CAC 40 et du SBF 120, grandes ETI dépassant les deux seuils).
L'obligation s'échelonne par vague : la vague 1 (grandes entreprises cotées héritées de l'ancienne directive NFRD) publie déjà son rapport depuis 2025 sur l'exercice 2024, mais le DDADUE sécurise les sociétés de 500 à 1 000 salariés qui en faisaient partie : pour elles, l'exercice 2025 pourrait être le dernier rapport requis, une fois la transposition actée. La vague 2, celle des grandes entreprises non cotées atteignant les nouveaux seuils, publiera son premier rapport en 2028 sur l'exercice 2027 : c'est la vague qui concerne la majorité des entreprises françaises encore dans le périmètre. La vague 3 (PME cotées) a été supprimée par l'Omnibus. La vague 4 (entreprises non européennes dépassant 450 millions d'euros de chiffre d'affaires dans l'UE, avec une filiale ou succursale européenne significative) publiera en 2029 sur l'exercice 2028.
Une entreprise sous les seuils peut néanmoins se retrouver concernée indirectement, comme fournisseur d'un grand donneur d'ordre qui répercute des exigences de reporting sur sa chaîne de valeur. Le détail complet du périmètre, du calendrier par vague et des critères pour les filiales et les groupes non européens figure dans notre guide dédié aux entreprises concernées par la CSRD.
Vue d'ensemble : les 6 étapes d'un projet de préparation CSRD
Une fois le périmètre confirmé, un projet de préparation CSRD suit un enchaînement précis. Sauter une étape ou l'engager trop tard est la cause la plus fréquente de retard : la collecte de données, en particulier, ne peut démarrer sérieusement qu'une fois la double matérialité et la cartographie terminées, puisque ce sont elles qui déterminent quels indicateurs sont réellement à collecter.
Étapes 1 et 2 : cadrer le projet, gouvernance et périmètre
La première erreur d'un projet CSRD n'est pas technique : c'est l'absence de pilote identifié. Les cabinets spécialisés en accompagnement CSRD convergent sur un point : la gouvernance est le facteur de réussite numéro un, avant même la qualité des données collectées.
En pratique, cela suppose de désigner un responsable de projet (souvent rattaché à la direction financière ou à la direction RSE, selon l'organisation), de constituer un comité de pilotage transverse associant finance, RSE, systèmes d'information et achats, et d'obtenir l'implication de la direction générale dès le lancement. La CSRD confie par ailleurs une responsabilité de supervision au comité d'audit (ou à l'organe équivalent), chargé de superviser le processus de reporting de durabilité au même titre que le reporting financier.
Cette étape se clôture par une note de cadrage : périmètre de consolidation retenu (entité seule ou groupe), calendrier cible, ressources allouées, rôles de chacun. Sans ce document, les étapes suivantes n'ont pas de point de référence commun.
➡️ Vous démarrez votre projet CSRD et cherchez à structurer la gouvernance ? Échangez avec un expert Orki sur le cadrage de votre périmètre de consolidation.
Étapes 3 et 4 : double matérialité, cartographie et analyse d'écarts
L'analyse de double matérialité
La double matérialité est le principe fondamental qui structure tout le reste du rapport : elle détermine quels enjeux de durabilité l'entreprise doit traiter, et donc quels indicateurs ESRS elle doit effectivement collecter. Une entreprise saute rarement cette étape volontairement, mais beaucoup la traitent trop vite, ce qui génère des reprises coûteuses en étape 3.
Le principe croise deux dimensions : la matérialité d'impact (l'effet de l'activité de l'entreprise sur l'environnement et la société : émissions, conditions de travail, biodiversité) et la matérialité financière (l'effet des enjeux de durabilité sur la performance de l'entreprise : risques climatiques physiques, évolutions réglementaires, dépendance à des ressources critiques). Un enjeu est matériel dès qu'il est significatif sur l'une des deux dimensions, pas nécessairement sur les deux à la fois.
Cette analyse mobilise les parties prenantes internes et externes (salariés, clients, fournisseurs, investisseurs, riverains selon le secteur) et débouche sur une matrice qui hiérarchise les enjeux. Après l'acte délégué de simplification adopté par la Commission le 3 juillet 2026 (encore soumis à l'examen du Parlement européen et du Conseil, entrée en vigueur attendue vers novembre 2026), elle reste le principe fondamental et obligatoire de la CSRD. Le volume de points de données à renseigner a été fortement réduit, et l'analyse elle-même passe désormais à une approche « top-down », qui évite l'examen systématique enjeu par enjeu (IRO par IRO). La méthode complète, les pièges fréquents et un exemple concret sont détaillés dans notre guide sur l'analyse de double matérialité.
Cartographier les données et mesurer les écarts
Une fois les enjeux matériels identifiés, l'entreprise compare les points de données ESRS qu'ils impliquent à ce qu'elle sait déjà produire. C'est l'analyse d'écarts (gap analysis) : elle inventorie les données déjà disponibles dans les systèmes existants (paie, achats, énergie, flotte), puis identifie ce qui manque, ce qui existe mais n'est pas fiable, et les processus à créer.
L'acte délégué de simplification des normes ESRS, adopté par la Commission européenne le 3 juillet 2026, réduit le nombre de points de données obligatoires d'environ 61 %, et de plus de 70 % au total en intégrant la suppression des points volontaires. Le texte reste soumis au contrôle du Parlement européen et du Conseil (délai de deux à quatre mois) : son entrée en vigueur est attendue vers novembre 2026, avec une application obligatoire à partir de l'exercice 2027 et une application anticipée volontaire possible dès l'exercice 2026. Cette réduction allège l'étape de cartographie par rapport aux versions initiales des ESRS, mais ne la supprime pas : elle reste le point de départ concret de toute démarche CSRD, avant même de parler d'outillage ou de collecte. La méthode détaillée pour la réaliser, les outils utilisables et un exemple concret figurent dans notre guide sur l'analyse d'écart CSRD.
Étapes 5 et 6 : outiller la collecte, rédiger et faire auditer le rapport
Outiller la collecte et fiabiliser les données
La cartographie révèle presque toujours le même constat : les données existent, mais sont dispersées entre plusieurs systèmes (RH, achats, énergie, immobilier), avec des niveaux de fiabilité inégaux. L'étape de collecte consiste à désigner un responsable (« data owner ») pour chaque type de donnée, à documenter la méthode de calcul retenue, et à mettre en place des contrôles pour que la donnée soit auditable au sens de la CSRD, pas seulement disponible.
C'est l'étape qui consomme le plus de temps sur un premier exercice de reporting, en particulier pour les données de scope 3 (chaîne de valeur amont et aval), rarement centralisées avant un projet CSRD. Une plateforme comme Orki automatise une partie de cette collecte et de la consolidation multi-source, ce qui réduit la charge portée par les équipes RSE et finance sur cette étape spécifiquement. Les sources de données à mobiliser et les méthodes de fiabilisation prolongent directement la cartographie évoquée plus haut : voir notre guide sur l'analyse d'écart CSRD pour le détail.
Préparer l'audit et la certification par un OTI
Le rapport de durabilité rédigé, il doit être vérifié avant publication. La CSRD impose un contrôle par un vérificateur habilité, qui peut être le commissaire aux comptes de l'entité, un autre commissaire aux comptes, ou un organisme tiers indépendant (OTI). Selon le portail officiel dédié à la RSE (beta.gouv.fr) et la Haute Autorité de l'Audit (H2A), l'auditeur de durabilité doit être inscrit sur la liste des auditeurs habilités tenue par la H2A ; un OTI doit en outre être accrédité par le COFRAC selon la norme ISO/CEI 17029.
Le niveau d'assurance requis est l'assurance limitée (« limited assurance ») : l'auditeur vérifie la plausibilité et la cohérence des informations, sans le niveau de contrôle exhaustif d'un audit financier. L'Omnibus a supprimé le passage vers une assurance dite raisonnable initialement prévu à partir de 2028, pour éviter une hausse future des coûts d'audit : l'assurance limitée reste donc le seul niveau requis, pour tous les exercices. La norme européenne d'assurance limitée elle-même doit encore être adoptée par la Commission, par acte délégué, d'ici le 1er juillet 2027 au plus tard ; en attendant cette adoption, ce sont les lignes directrices non contraignantes du CEAOB (Committee of European Auditing Oversight Bodies) et, en France, les normes adoptées par la Haute Autorité de l'Audit (H2A) et homologuées par arrêté du garde des Sceaux qui encadrent les travaux du vérificateur.
Se préparer à cette étape en amont, plutôt qu'au moment de la remise du rapport, change la nature de l'audit : une entreprise qui a documenté ses méthodes de calcul et désigné des responsables de donnée dès l'étape 4 présente un dossier auditable, quand une entreprise qui découvre l'exigence de traçabilité au moment de l'audit doit reconstituer cette documentation dans l'urgence.
➡️ Votre rapport CSRD approche de l'étape d'audit et vous voulez sécuriser sa traçabilité ? Échangez avec un expert Orki sur la documentation de vos méthodes de calcul.
Combien de temps ça prend, et les erreurs qui font perdre du temps
Il n'existe pas de durée officielle imposée par la réglementation pour préparer un premier rapport CSRD : la durée dépend directement de la maturité de départ de l'entreprise sur la donnée ESG. En pratique, les entreprises qui partent d'une gouvernance de la donnée peu structurée comptent généralement plusieurs mois, de l'ordre d'une année à dix-huit mois, pour couvrir les six étapes ci-dessus jusqu'au premier rapport audité. Une entreprise qui dispose déjà d'un bilan carbone fiable et d'une fonction RSE établie réduit sensiblement ce délai, l'essentiel du travail restant alors concentré sur la double matérialité et la cartographie des nouveaux points de données ESRS.
Trois erreurs reviennent le plus souvent et allongent ce délai :
Démarrer la collecte de données avant la double matérialité. Sans matrice de matérialité stabilisée, l'entreprise collecte des données qui ne seront pas toutes utiles, ou passe à côté d'indicateurs qu'elle découvre nécessaires trop tard.
Traiter le projet comme un exercice de la seule direction RSE. Une bonne partie des données requises (masse salariale détaillée, achats, immobilier, flotte) appartient à la finance, aux achats ou aux ressources humaines. Sans gouvernance transverse dès l'étape 1, la collecte se heurte à des refus ou des délais côté métiers qui n'ont pas été associés au projet.
Découvrir l'exigence d'auditabilité au moment de l'audit. Documenter la méthode de calcul de chaque indicateur au fur et à mesure, dès l'étape 4, coûte beaucoup moins cher que de reconstituer cette traçabilité a posteriori, sous la pression du calendrier de dépôt du rapport.
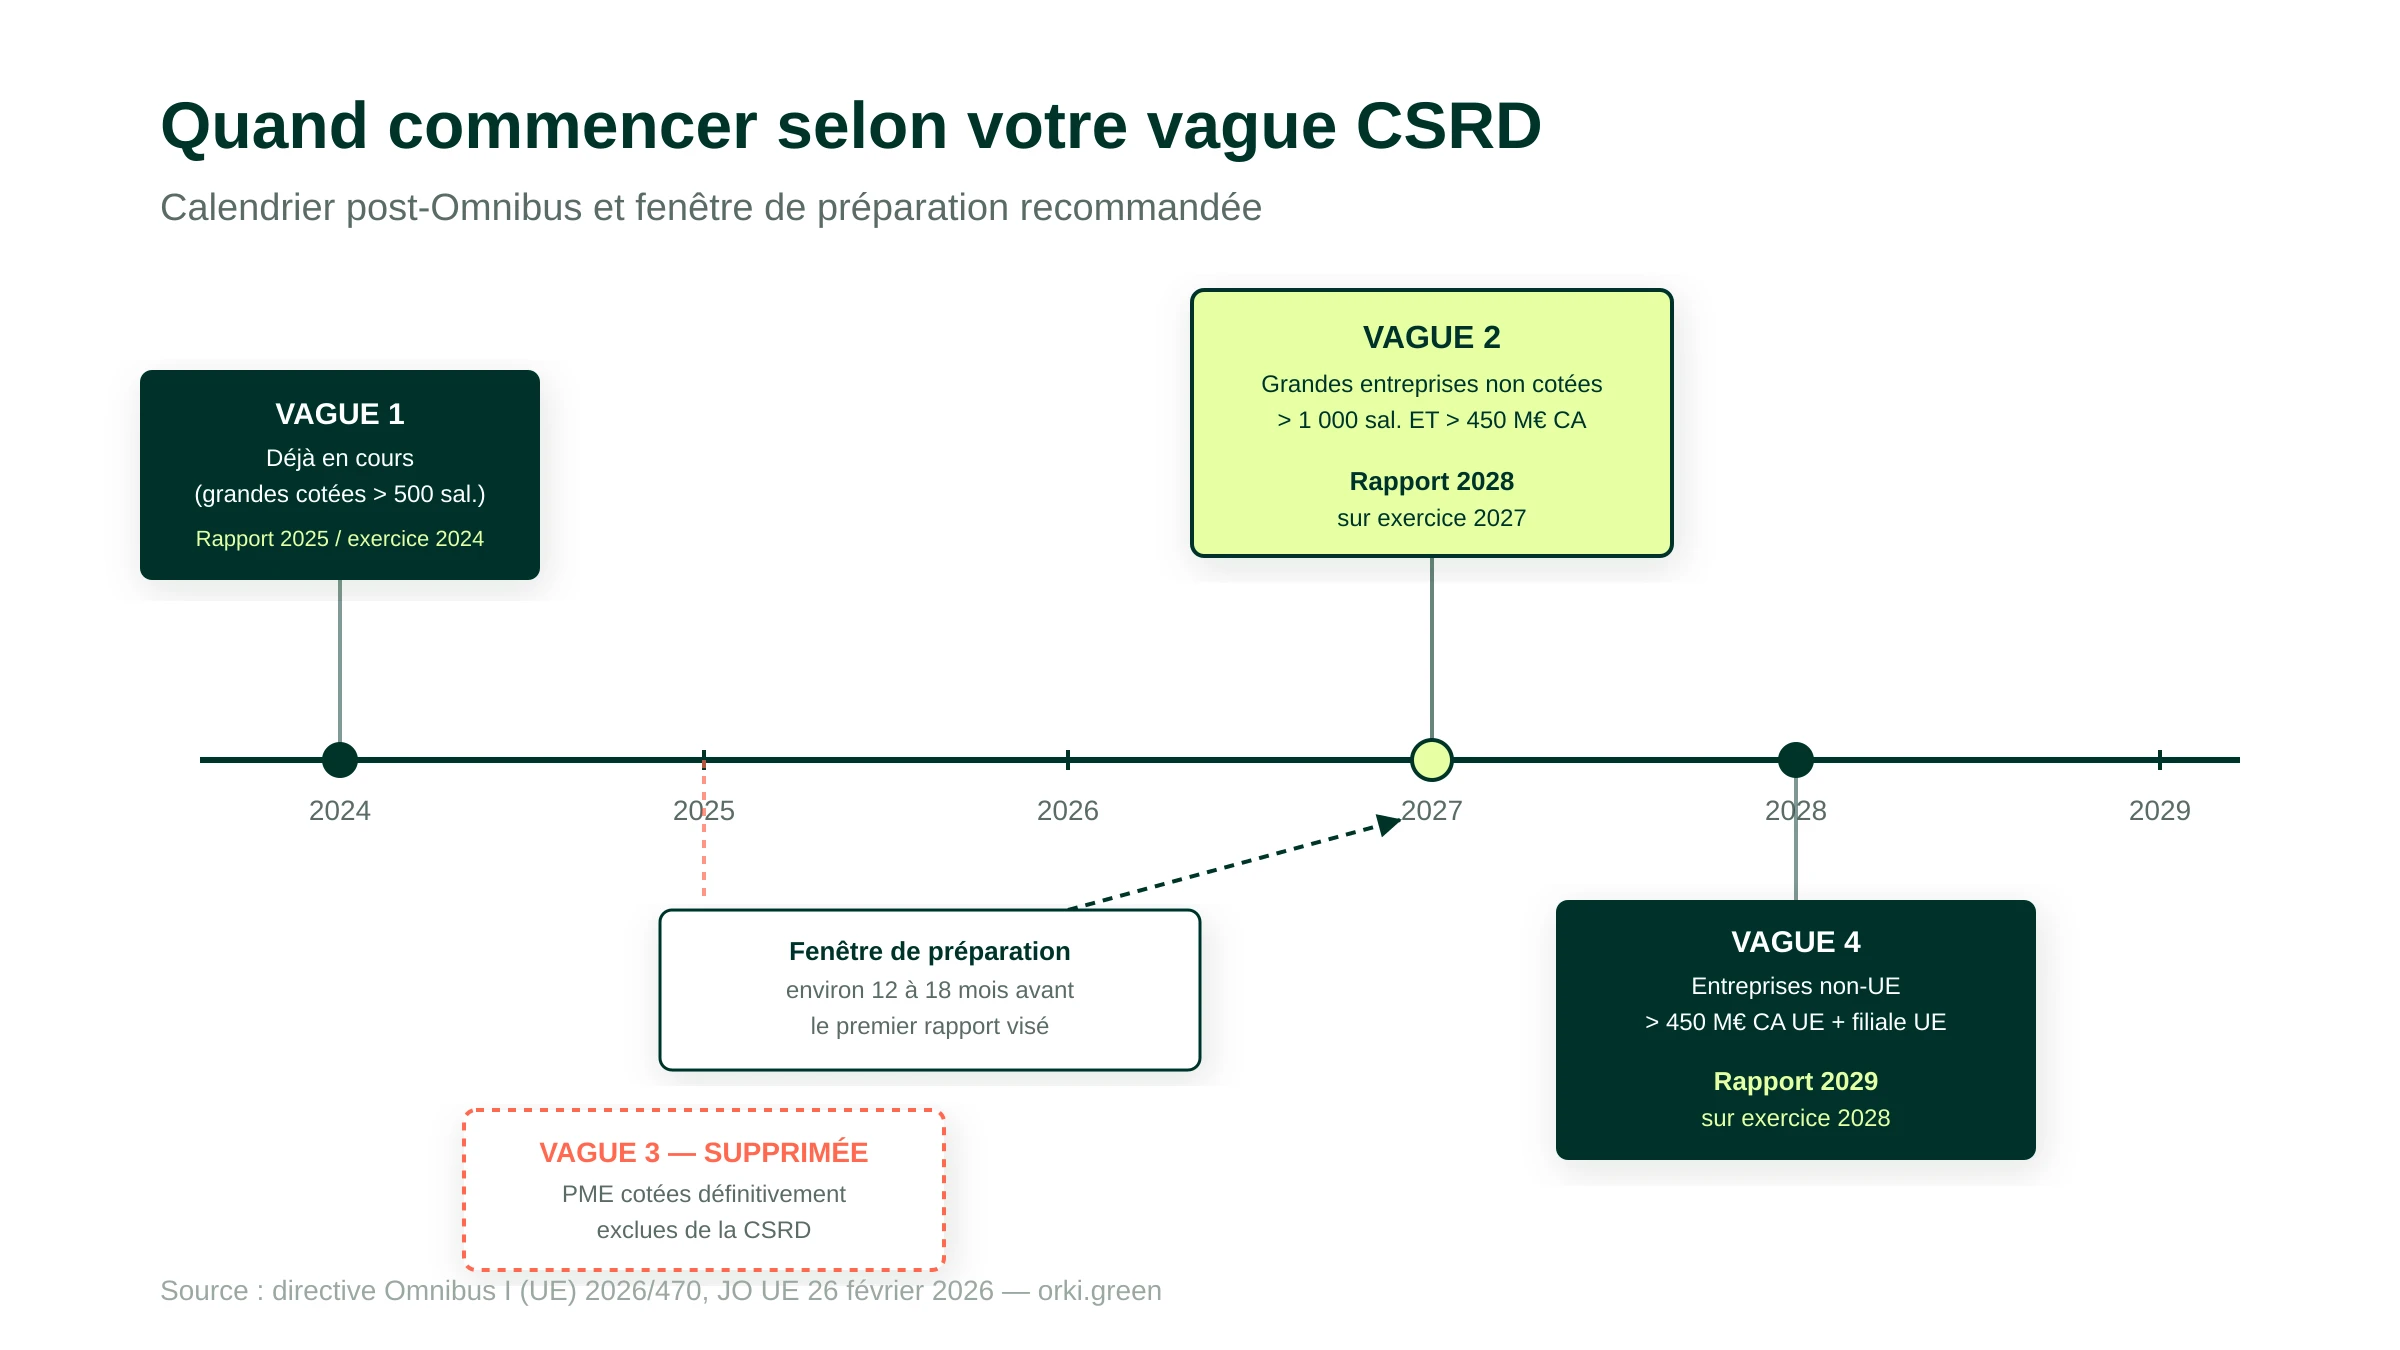
Pour une entreprise de la vague 2 (seuils post-Omnibus, premier rapport attendu en 2028 sur l'exercice 2027), engager l'étape 1 dès maintenant reste cohérent avec un cycle de préparation d'un an à dix-huit mois. Le calendrier complet, vague par vague, avec les dates précises de chaque échéance, figure dans notre guide sur les entreprises concernées et le calendrier CSRD.
Conclusion : 6 points à retenir
- La préparation CSRD suit un ordre précis, pas une liste de tâches indépendantes. Gouvernance, double matérialité, cartographie, collecte, rédaction, audit : chaque étape conditionne la suivante.
- Seules les entreprises de plus de 1 000 salariés ET plus de 450 M€ de chiffre d'affaires net restent concernées après l'Omnibus. Le critère de bilan a disparu ; les deux seuils restants sont cumulatifs.
- La double matérialité reste le principe central de la CSRD, malgré la simplification des ESRS. Elle détermine tout le périmètre de collecte qui suit.
- La collecte de données est l'étape la plus consommatrice de temps, en particulier sur les données de scope 3 rarement centralisées avant un projet CSRD.
- L'audit par un OTI ou un commissaire aux comptes habilité est obligatoire dès le premier rapport, avec un niveau d'assurance limitée maintenu par l'Omnibus (le passage à une assurance raisonnable a été supprimé).
- Un cycle de préparation complet s'étale généralement sur plusieurs mois à un an et demi, selon la maturité de départ de l'entreprise sur la donnée ESG.
Structurer votre projet de préparation CSRD
Pour avancer sur les six étapes de cette feuille de route sans les découvrir une par une, Orki propose trois approches complémentaires :
- Accompagnement de A à Z : un expert climat dédié cadre le projet avec vous, de la double matérialité jusqu'à la préparation de l'audit.
- Outil SaaS en autonomie : pour les équipes RSE et finance déjà structurées qui veulent industrialiser la collecte et la consolidation des données ESRS.
- Formation : pour internaliser la méthode de double matérialité et d'analyse d'écarts, et devenir autonome sur les exercices suivants.
Sources
- [Commission européenne] — Delegated Regulation C(2026) 5010 final, révision des normes ESRS (Annexes I et II du règlement délégué (UE) 2023/2772), adopté le 3 juillet 2026. https://finance.ec.europa.eu/ — Consulté le 25 septembre 2026.
- [ANSA (Association Nationale des Sociétés par Actions)] — Révision des normes ESRS : adoption par la Commission européenne des projets de normes ESRS et VSME. https://www.ansa.fr/revision-des-normes-esrs-adoption-par-la-commission-europeenne-de-deux-projets-de-normes-esrs-et-vsme/ — Consulté le 25 septembre 2026.
- [Portail RSE (beta.gouv.fr)] — Certification CSRD par un organisme tiers indépendant (OTI) : ce qu'il faut savoir. https://portail-rse.beta.gouv.fr/csrd/certification-csrd-par-un-organisme-tiers-independant-oti-ce-quil-faut-savoir/ — Consulté le 25 septembre 2026.
- [Haute Autorité de l'Audit (H2A)] — Mission de certification des informations en matière de durabilité, lignes directrices, janvier 2026. https://h2a-france.org/wp-content/uploads/2026/01/H2A-CSRD-Lignes-directrices-Certification-durabilite-Janvier-2026.pdf — Consulté le 28 septembre 2026.
- [CEAOB (Committee of European Auditing Oversight Bodies)] — Lignes directrices non contraignantes sur l'assurance limitée du reporting de durabilité. https://finance.ec.europa.eu/document/download/8ac2df18-2ae1-4bc7-9d87-a4a740e48f5e_en?filename=240930-ceaob-guidelines-limited-assurance-sustainability-reporting_en.pdf — Consulté le 28 septembre 2026.
- [EFRAG (European Financial Reporting Advisory Group)] — Implementation Guidance IG 1, analyse de double matérialité. https://www.efrag.org/ — Consulté le 25 septembre 2026.
- [EUR-Lex] — Directive (UE) 2026/470 du 24 février 2026 (« Omnibus I »), publiée au JOUE le 26 février 2026, modifiant la directive CSRD (2022/2464). https://eur-lex.europa.eu/eli/dir/2026/470/oj/eng — Consulté le 25 septembre 2026.
- [Conseil de l'Union européenne] — Communiqué, accord politique sur le paquet Omnibus, 9 décembre 2025. https://www.consilium.europa.eu/ — Consulté le 25 septembre 2026.
- [Portail RSE (beta.gouv.fr)] — Seuils CSRD et projet de directive Omnibus. https://portail-rse.beta.gouv.fr/csrd/seuils-csrd-omnibus-criteres-d-application/ — Consulté le 25 septembre 2026.
- [Sénat] — Examen du projet de loi DDADUE, amendements de transposition du volet CSRD de l'Omnibus, 17-18 février 2026. https://www.senat.fr/ — Consulté le 25 septembre 2026.
- [Orki] — CSRD : définition, entreprises concernées et calendrier post-Omnibus 2026. https://orki.green/article/directive-csrd-quels-impacts-pour-les-entreprises — Consulté le 25 septembre 2026.
- [Orki] — Double matérialité : définition, méthodologie et enjeux CSRD. https://orki.green/article/analyse-double-materialite-definition-methodologie — Consulté le 25 septembre 2026.
- [Orki] — L'analyse d'écart : le point de départ de votre démarche CSRD. https://orki.green/article/guide-pour-realiser-analyse-decart — Consulté le 25 septembre 2026.
- [Orki] — Normes ESRS 2026 : les 12 standards de reporting CSRD et la version simplifiée post-Omnibus. https://orki.green/article/normes-esrs-ce-quil-faut-savoir-pour-etre-en-conformite — Consulté le 25 septembre 2026.