Logiciel bilan carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
Ni site industriel, ni flotte de véhicules, ni cheminée : une entreprise de services peut pourtant afficher une empreinte carbone conséquente, presque entièrement cachée dans son scope 3.
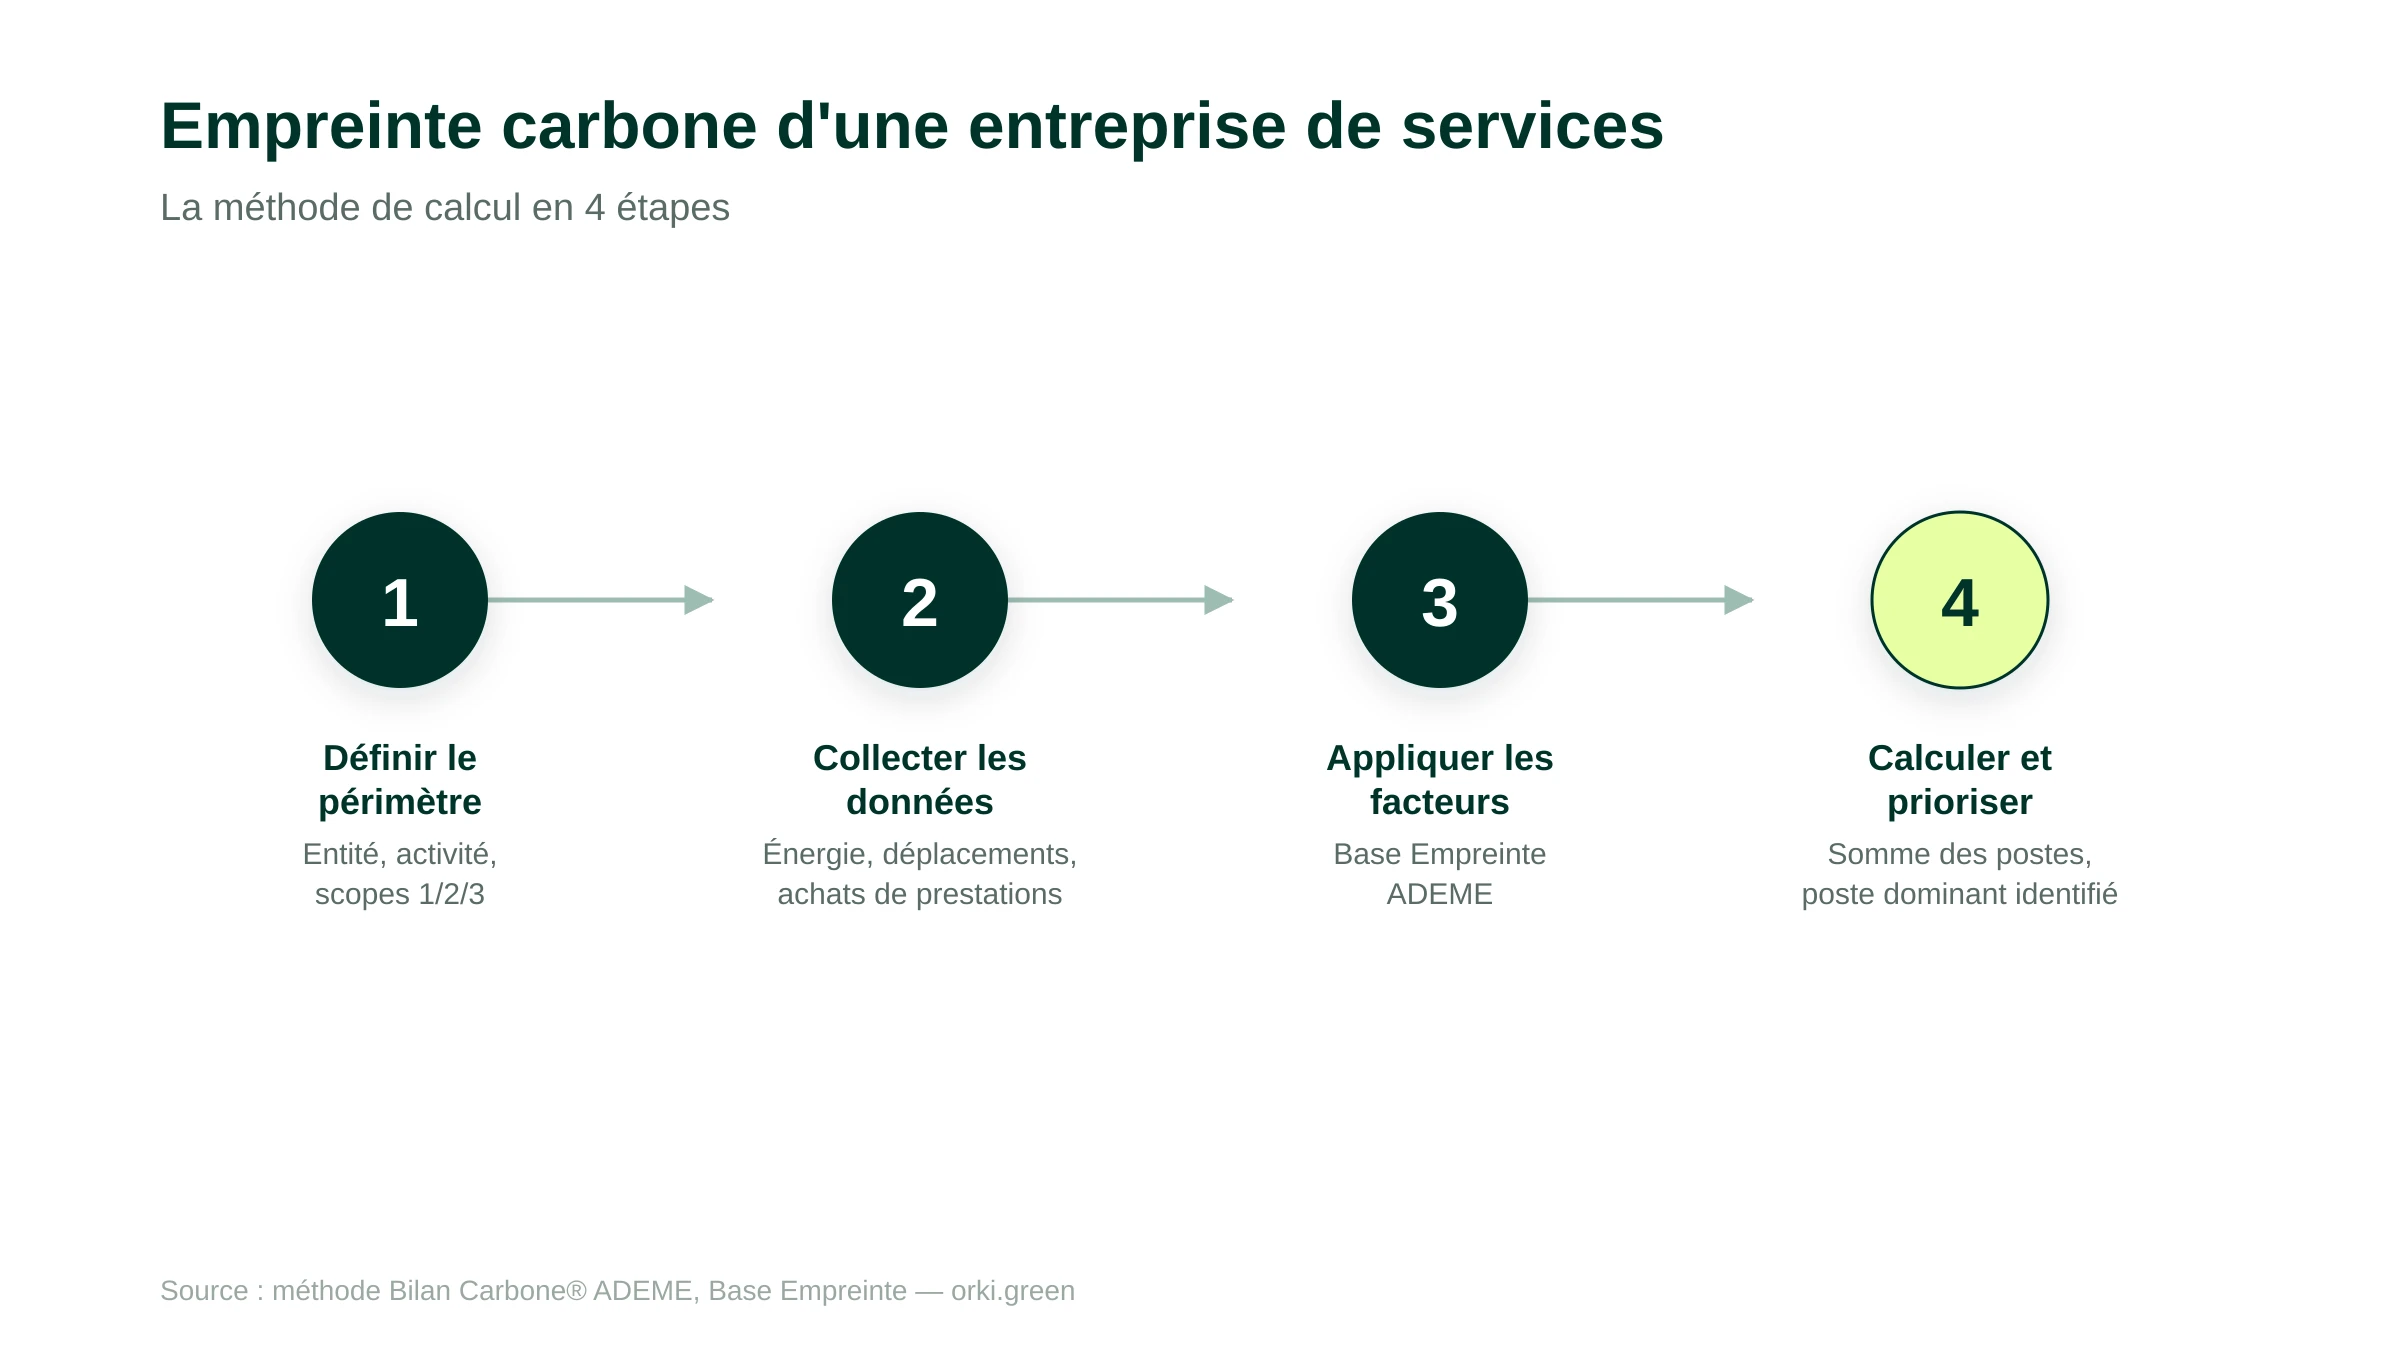
Une société de conseil, un cabinet d'expertise ou une agence numérique n'a pas de procédé de fabrication à décarboner. Cette absence de site industriel donne parfois l'illusion d'un impact négligeable, alors que les déplacements, le numérique et les achats de prestations suffisent à construire un bilan carbone significatif. La méthode de calcul reste la même que pour toute organisation, mais les postes qui pèsent réellement sont spécifiques au secteur.
Cet article détaille ce que couvre l'empreinte carbone d'une entreprise de services, pourquoi son scope 3 domine largement, puis liste les postes d'émission concrets à mesurer, poste par poste.
En bref
- Une entreprise de services mesure son empreinte carbone comme toute organisation : scopes 1, 2 et 3, données d'activité multipliées par des facteurs d'émission.
- Le scope 1 y est souvent marginal, faute de site industriel ou de flotte de véhicules ; le scope 3 concentre l'essentiel de l'empreinte.
- Les postes qui pèsent réellement : les déplacements (domicile-travail et professionnels), le numérique, l'énergie des bureaux et surtout les achats de prestations.
- Les achats de biens et de services (sous-traitance, prestations intellectuelles, matériel) forment souvent le poste le plus dense, faute d'immobilisations physiques à décarboner ailleurs.
- Au-delà de 500 salariés, le BEGES réglementaire s'impose ; au-delà des seuils CSRD post-Omnibus, le scope 3 devra être rapporté dans le cadre du reporting de durabilité, à partir de l'exercice 2027 (vague 2) sous réserve de la transposition française attendue d'ici mars 2027.
Ce que couvre l'empreinte carbone d'une entreprise de services
L'empreinte carbone d'une entreprise mesure la quantité de gaz à effet de serre (GES) émise par son activité sur une période donnée, exprimée en tonnes équivalent CO2 (tCO2e). La méthode de référence, portée par l'Association pour la transition Bas Carbone (ABC) sous la marque Bilan Carbone®, répartit ces émissions en trois scopes : le scope 1 (émissions directes, combustion sur site ou véhicules détenus en propre), le scope 2 (émissions indirectes liées à l'énergie achetée, principalement l'électricité) et le scope 3 (toutes les autres émissions indirectes de la chaîne de valeur : achats, déplacements, numérique, fret).
Pour une entreprise de services, ce cadre s'applique à l'identique. Ce qui change, c'est la répartition entre ces trois scopes, très différente de celle d'un site industriel.
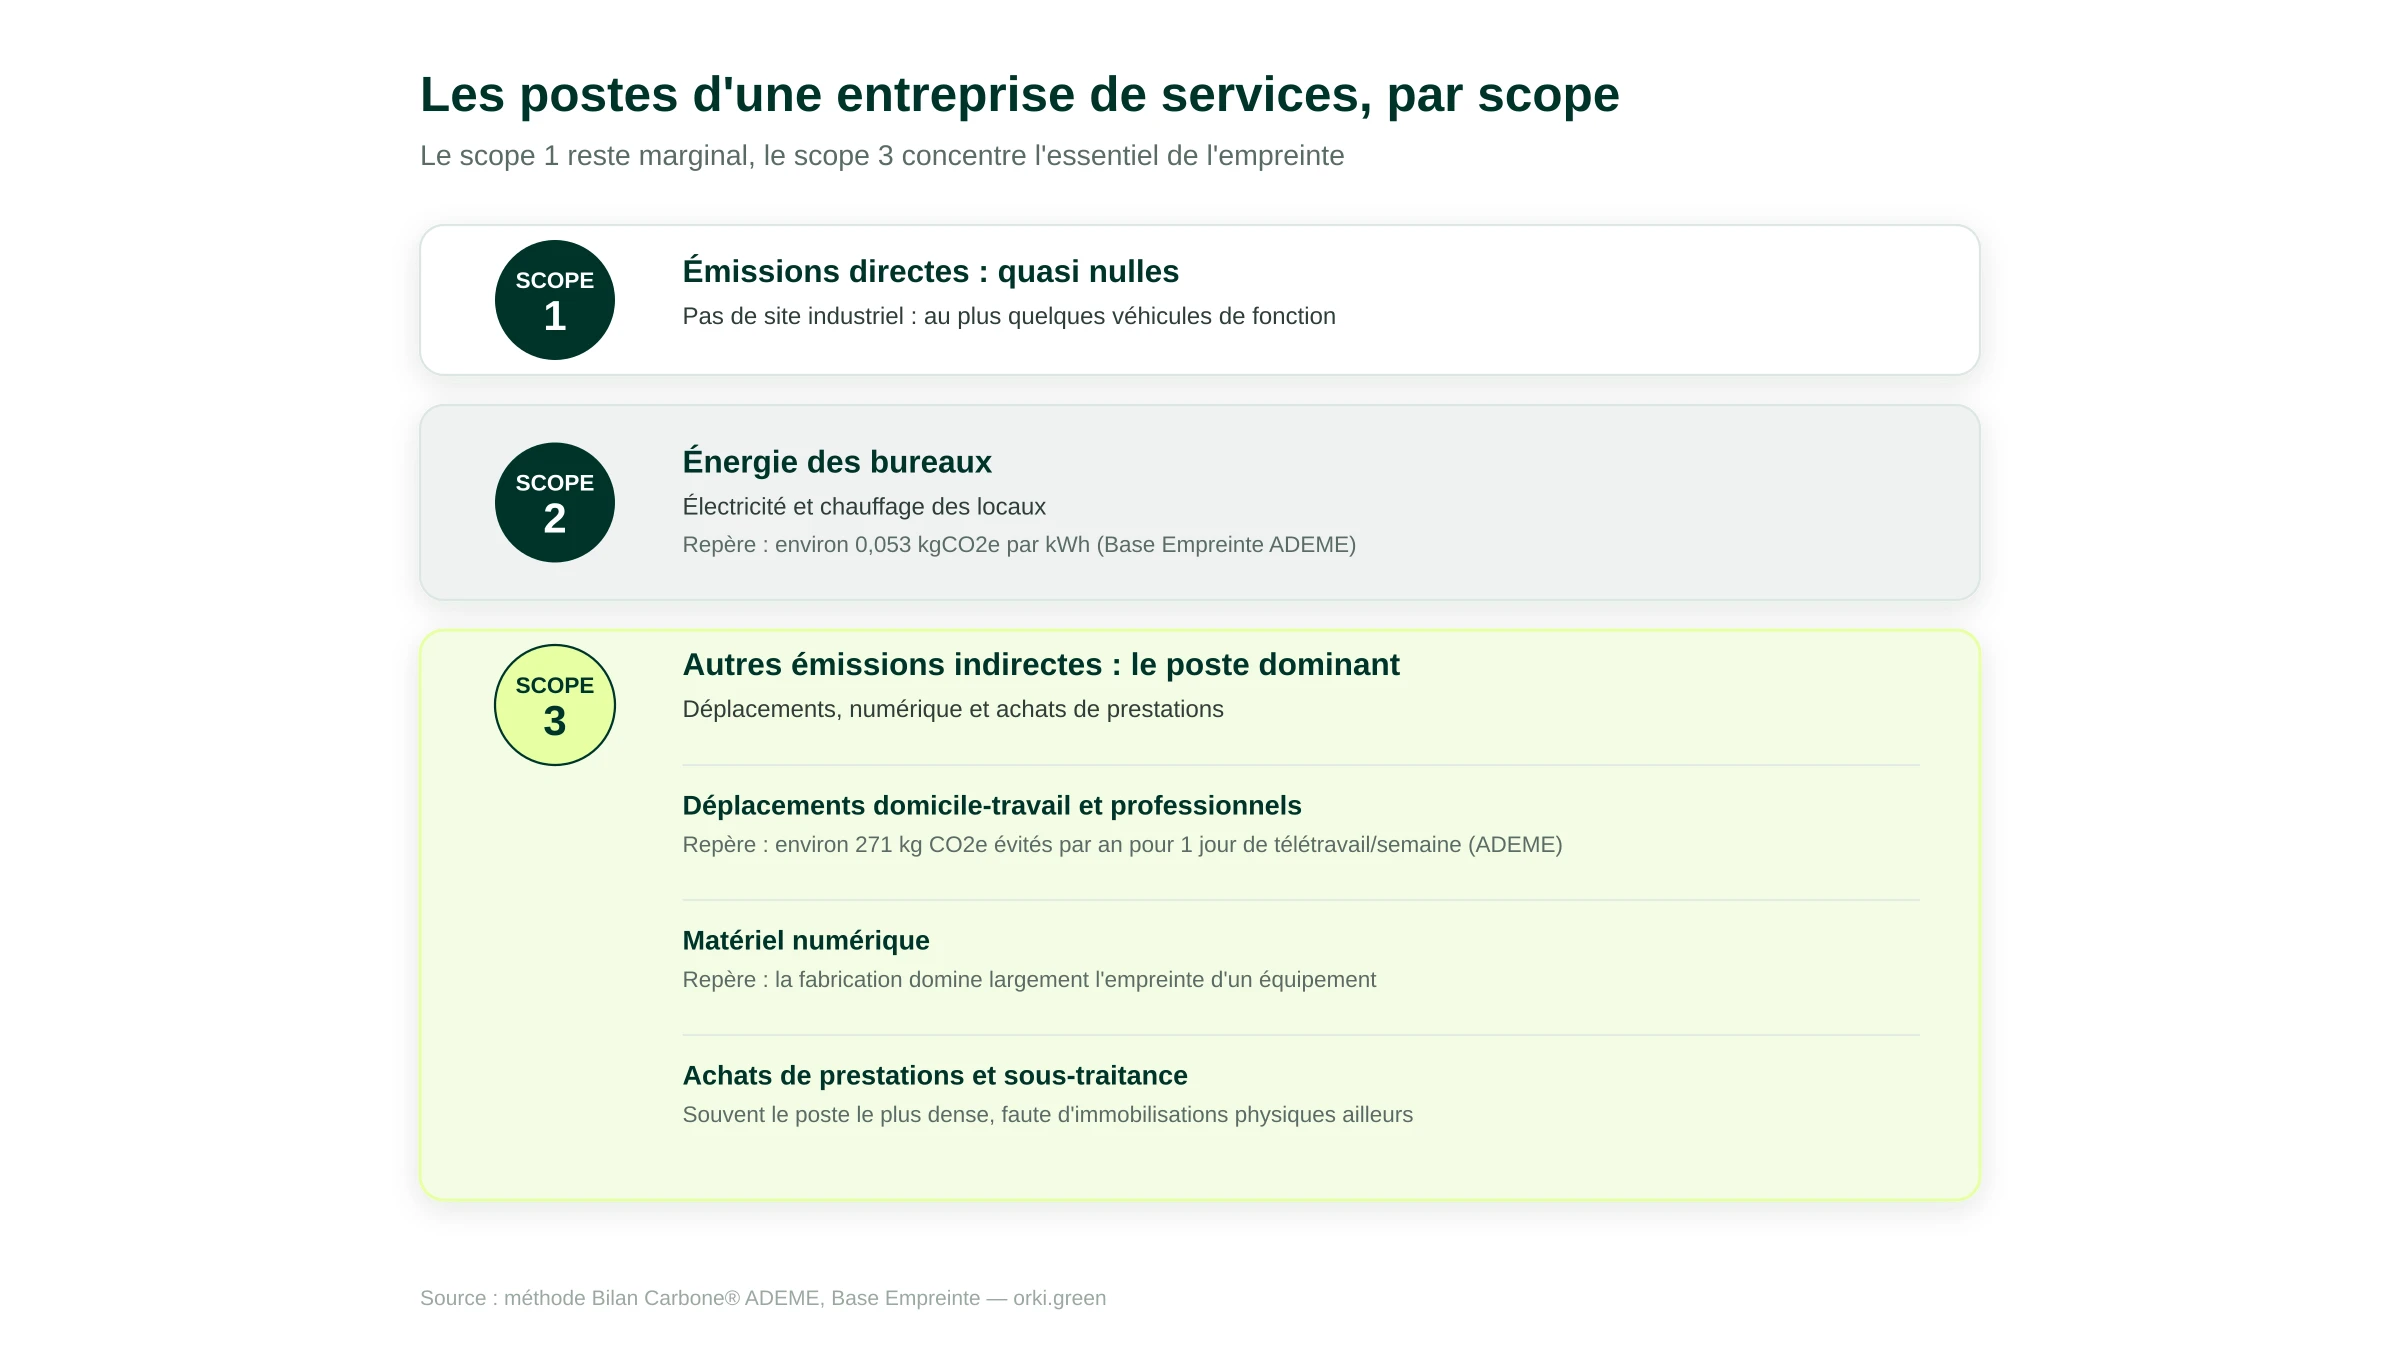
Une entreprise de services (conseil, informatique, finance, professions libérales) n'a généralement ni chaudière industrielle, ni procédé de fabrication, ni flotte de véhicules lourds. Son scope 1 se limite le plus souvent à quelques véhicules de fonction, quand elle en possède, et son scope 2 à l'électricité et au chauffage de ses bureaux.
L'essentiel de son empreinte se déplace donc mécaniquement vers le scope 3 : les déplacements de ses collaborateurs, le matériel numérique qu'elle achète et renouvelle, et surtout les prestations, la sous-traitance et le matériel qu'elle achète à ses fournisseurs. C'est l'inverse d'un site industriel, où les scopes 1 et 2 (combustion, procédés) pèsent souvent plus lourd dans le total.
Les postes d'émission d'une entreprise de services, poste par poste
Le tableau suivant liste les postes qui composent concrètement l'empreinte carbone d'une entreprise de services, avec leur scope et un repère chiffré déjà vérifié pour situer leur ordre de grandeur.
Bureaux et énergie : le poste scope 2
L'énergie des bureaux (électricité, chauffage, climatisation) forme le poste le plus simple à mesurer : il suffit de reprendre les factures d'énergie et d'appliquer le facteur d'émission correspondant. Pour l'électricité, la Base Empreinte de l'ADEME sert de référence : une donnée d'activité (les kWh consommés) multipliée par un facteur d'émission donne les émissions.
Ce poste reste toutefois secondaire dans le total d'une entreprise de services : le mix électrique français, largement décarboné, limite mécaniquement son poids face aux déplacements et aux achats. Il varie surtout selon l'isolation du bâtiment, le mode de chauffage (électrique ou gaz) et la surface de bureaux par collaborateur.
Déplacements et numérique : les postes liés aux collaborateurs
Dans une entreprise de services, l'essentiel de l'empreinte scope 3 se construit collaborateur par collaborateur. Notre guide sur l'empreinte carbone collaborateur détaille ce calcul à l'échelle individuelle : les déplacements domicile-travail et professionnels y représentent généralement le plus gros poste, suivis par le matériel numérique.
Les déplacements domicile-travail dépendent du mode de transport choisi par chaque collaborateur : la voiture individuelle pèse nettement plus que les transports en commun ou les mobilités douces. Le télétravail, quand il est pertinent pour le poste, réduit ce poste de façon mesurable : de l'ordre de 271 kg CO2e évités par an pour un jour télétravaillé par semaine, selon l'ADEME.
Les déplacements professionnels (missions, rendez-vous clients, salons) varient fortement selon le mode choisi : un trajet en avion émet nettement plus qu'un trajet ferroviaire équivalent, ce qui en fait un levier de réduction direct pour une entreprise de conseil ou d'ingénierie aux missions dispersées géographiquement.
Le matériel numérique (ordinateurs, écrans, téléphones professionnels) pèse d'abord par sa fabrication, qui domine largement son empreinte totale sur le cycle de vie, avant son usage quotidien. Allonger la durée de vie des équipements réduit donc ce poste plus efficacement qu'optimiser leur consommation électrique.
Les achats de prestations : le poste souvent le plus dense
Une entreprise de services a, par nature, peu d'immobilisations physiques à décarboner : pas d'usine, rarement une flotte de véhicules lourds. Ses achats de biens et de services, en revanche, couvrent tout ce qu'elle ne produit pas elle-même : prestations intellectuelles sous-traitées, matériel de bureau, logiciels, fournitures, prestations juridiques ou comptables externalisées.
Le GHG Protocol classe ce poste dans sa catégorie scope 3 « achats de biens et de services », l'une des quinze catégories détaillées dans notre guide sur le scope 3. Pour une entreprise de services, c'est fréquemment le poste le plus dense du bilan complet, précisément parce que les autres postes physiques (matériaux, procédés) sont absents ou marginaux.
Mesurer ce poste demande de collecter les montants ou les quantités achetées auprès de chaque catégorie de fournisseur, puis d'appliquer un facteur d'émission monétaire ou physique issu de la Base Empreinte. C'est la partie la plus consommatrice de temps du calcul, faute d'une facture unique à consulter comme pour l'énergie.
Obligations réglementaires selon la taille de l'entreprise
Une entreprise de services n'échappe pas aux obligations réglementaires liées à son empreinte carbone, même en l'absence de site industriel.
Au-delà de 500 salariés en métropole (250 en outre-mer), le BEGES (bilan d'émissions de gaz à effet de serre) réglementaire s'impose, avec un renouvellement tous les quatre ans. Depuis la loi Industrie Verte du 23 octobre 2023, l'amende pour non-conformité peut atteindre 50 000 euros, portée à 100 000 euros en cas de récidive.
Au-delà des seuils CSRD post-Omnibus (plus de 1 000 salariés et plus de 450 millions d'euros de chiffre d'affaires net), l'entreprise doit inclure son scope 3 dans son rapport de durabilité annuel, avec une première publication attendue en 2028 sur l'exercice 2027 pour la vague 2, sous réserve de la transposition française attendue d'ici mars 2027, ce qui rend la mesure des achats de prestations et des déplacements obligatoire, pas seulement recommandée, dès lors que l'échéance s'applique.
En dessous de ces seuils, le bilan carbone reste volontaire, mais de plus en plus exigé par les donneurs d'ordre dans les appels d'offres, y compris pour des prestations de services.
Structurer sa mesure plutôt que la reporter
Pour transformer cette mesure en démarche pilotée, Orki propose trois approches complémentaires :
- Accompagnement de A à Z : un expert climat dédié collecte avec vous les données d'activité de vos bureaux, de vos déplacements et de vos achats de prestations.
- Outil SaaS en autonomie : pour les équipes RSE déjà rodées qui veulent industrialiser le suivi de leurs postes d'émission, achats compris.
- Formation : pour internaliser la méthode Bilan Carbone et devenir autonome sur les futurs exercices.
Conclusion : 5 points à retenir
- L'empreinte carbone d'une entreprise de services suit le même cadre que toute organisation. Scopes 1, 2 et 3, donnée d'activité multipliée par un facteur d'émission.
- Le scope 3 y domine très largement. Faute de site industriel ou de flotte de véhicules, l'essentiel de l'empreinte se déplace vers les déplacements, le numérique et les achats.
- Les achats de prestations forment souvent le poste le plus dense. C'est ce qui remplace, pour une entreprise de services, le poids des matériaux ou des procédés industriels.
- Les déplacements et le numérique se mesurent collaborateur par collaborateur. Le télétravail et l'allongement de la durée de vie du matériel sont deux leviers directs.
- Les obligations réglementaires ne dépendent pas du secteur, mais de la taille. BEGES au-delà de 500 salariés, scope 3 obligatoire au reporting CSRD au-delà des seuils post-Omnibus à partir de l'exercice 2027 (vague 2).
Sources
- [ADEME (Agence de la transition écologique)] — Base Empreinte®, base de données publique de facteurs d'émission. https://base-empreinte.ademe.fr/ — Consulté le 18 septembre 2026.
- [Association pour la transition Bas Carbone (ABC)] — Méthode Bilan Carbone®, présentation et gouvernance. https://abc-transitionbascarbone.fr/ — Consulté le 18 septembre 2026.
- [ADEME] — Agir pour la transition, évaluer son impact et calculer son empreinte carbone, effet du télétravail sur les déplacements domicile-travail. https://agirpourlatransition.ademe.fr/ — Consulté le 18 septembre 2026.
- [Légifrance] — Loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte. https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000048291211 — Consulté le 18 septembre 2026.
- [Orki] — Scope 1, 2, 3 : comprendre les 3 périmètres du bilan carbone. https://orki.green/article/scope-1-2-3-decryptage — Consulté le 18 septembre 2026.
- [Orki] — Base Empreinte® (ex-Base Carbone ADEME) : la base de facteurs d'émission. https://orki.green/article/la-base-carbone-comment-comptabiliser-ses-%C3%A9missions-de-ges-avec-l-ademe — Consulté le 18 septembre 2026.
- [Orki] — L'empreinte carbone collaborateur : définition des postes d'émissions et axes de réduction. https://orki.green/article/lempreinte-carbone-collaborateur-definition-des-postes-demission-et-axes-de-reduction — Consulté le 18 septembre 2026.
- [Orki] — Scope 3 : définition, 15 catégories, calcul et réduction. https://orki.green/article/decarboner-sa-chaine-de-valeur-comment-reduire-le-scope-3 — Consulté le 18 septembre 2026.
- [Orki] — Empreinte carbone du numérique et de la tech : impacts réels et leviers pour les entreprises. https://orki.green/article/impact-environnemental-de-la-tech-et-du-numerique — Consulté le 18 septembre 2026.
- [Orki] — BEGES 2026 : obligations, sanctions et méthode pour les entreprises soumises au bilan GES réglementaire. https://orki.green/article/bilan-ges-obligatoire-entreprise — Consulté le 18 septembre 2026.
- [Orki] — CSRD : définition, entreprises concernées et calendrier post-Omnibus 2026. https://orki.green/article/directive-csrd-quels-impacts-pour-les-entreprises — Consulté le 18 septembre 2026.