Logiciel bilan carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
50 % des dirigeants de PME-ETI françaises déclaraient avoir une démarche RSE, mais seuls 25 % s'appuyaient sur un plan d'action structuré à moyen ou long terme, selon une étude Bpifrance Le Lab de 2018.
Entre les deux se loge un écart précis : celui d'un document écrit qui engage l'organisation, définit un périmètre et fixe un niveau de responsabilité. C'est la politique RSE. La CSRD (Corporate Sustainability Reporting Directive) a changé la donne pour les entreprises assujetties en imposant un contenu de publication minimal sur chaque politique déclarée, et le devoir de vigilance impose depuis 2017 un document équivalent aux plus grandes entreprises.
Cet article fait le point sur ce qu'est une politique RSE, sa différence avec la démarche et la stratégie RSE, le contenu qu'en attend le reporting réglementaire, qui doit en formaliser une, et la méthode pour la rédiger.
En bref
- Une politique RSE est un document écrit qui formalise les engagements, le périmètre et la gouvernance de la démarche RSE d'une entreprise, à distinguer de la démarche (l'action) et de la stratégie (la trajectoire).
- La CSRD impose, pour les entreprises assujetties, un contenu de publication minimal sur chaque politique matérielle (ESRS 2, exigence dite MDR-P, renommée General Disclosure Requirements – GDR par l'acte délégué du 3 juillet 2026) : 6 éléments précis.
- Le devoir de vigilance (loi du 27 mars 2017) impose un document équivalent, le plan de vigilance, aux sociétés de plus de 5 000 ou 10 000 salariés.
- En dehors de ces obligations, formaliser une politique RSE reste volontaire mais structure la démarche : seuls 25 % des PME-ETI le faisaient selon une étude Bpifrance Le Lab de 2018.
- La rédaction suit une méthode reproductible en 5 étapes, du diagnostic des enjeux matériels à la publication et au suivi.
Qu'est-ce qu'une politique RSE ?
Une politique RSE (responsabilité sociétale des entreprises) est un document qui formalise par écrit les engagements d'une organisation sur les enjeux sociaux, environnementaux et de gouvernance qu'elle a identifiés comme prioritaires. Elle répond à trois questions : quels enjeux l'entreprise s'engage-t-elle à traiter, jusqu'où va ce périmètre, et qui en porte la responsabilité au sein de l'organisation.
Contrairement à une charte de valeurs ou à un simple engagement de façade, une politique RSE structurée précise un périmètre d'application (quelles activités, quelles filiales, quels fournisseurs), un niveau de gouvernance responsable de sa mise en œuvre, et des modalités de suivi. C'est ce niveau de précision qui la distingue d'une déclaration d'intention et qui la rend citable dans un rapport de durabilité.
Politique RSE, démarche RSE, stratégie RSE : ce qui les distingue
Les trois termes se recoupent dans l'usage courant, mais désignent des objets différents.
La démarche RSE désigne l'ensemble des actions concrètes menées par l'entreprise sur les enjeux sociaux et environnementaux : elle peut exister sans document formel, portée par des initiatives ponctuelles ou une culture d'entreprise. Notre guide de la démarche RSE pour PME et ETI détaille les enjeux, risques et bénéfices de cette étape initiale.
La stratégie RSE désigne la trajectoire à moyen ou long terme : les objectifs chiffrés, les priorités arbitrées, le calendrier. Elle répond à la question « où voulons-nous aller ».
La politique RSE est le document qui formalise cette trajectoire : elle fixe par écrit le périmètre, les engagements et la gouvernance, dans une forme suffisamment structurée pour être publiée, auditée ou citée dans un rapport réglementaire. C'est l'aboutissement documenté de la démarche et de la stratégie, pas une étape antérieure à elles.
Le référentiel ISO 26000, qui structure la RSE autour de sept questions centrales (gouvernance de l'organisation, droits de l'Homme, relations et conditions de travail, environnement, loyauté des pratiques, questions relatives aux consommateurs, communautés et développement local), sert souvent de base au périmètre d'une politique RSE. Norme de lignes directrices non certifiable, elle guide la structuration sans imposer de contenu obligatoire. Notre guide dédié à l'ISO 26000 détaille ces sept questions centrales.
Le contenu attendu par la CSRD : les 6 éléments de l'ESRS 2 (MDR-P)
Pour les entreprises assujetties à la CSRD, la formalisation d'une politique RSE n'est plus une option de mise en forme : c'est une exigence de publication précise. L'ESRS 2 (le standard européen transversal de reporting durabilité, publié par l'EFRAG) impose ce que la norme appelle l'exigence minimale de publication sur les politiques, désignée MDR-P (Minimum Disclosure Requirement, exigence relative aux politiques).
La Commission européenne a adopté le 3 juillet 2026 l'acte délégué révisant les ESRS (modifiant le règlement 2023/2772) : cette exigence est renommée General Disclosure Requirements (GDR) et ses points de donnée resserrés. Application obligatoire à partir de l'exercice 2027 (adoption volontaire possible dès 2026), sous réserve de la fin du contrôle Parlement/Conseil attendue vers le 10 novembre 2026. Le contenu ci-dessous reste valable pour l'exercice 2026 sous son nom d'origine, MDR-P.
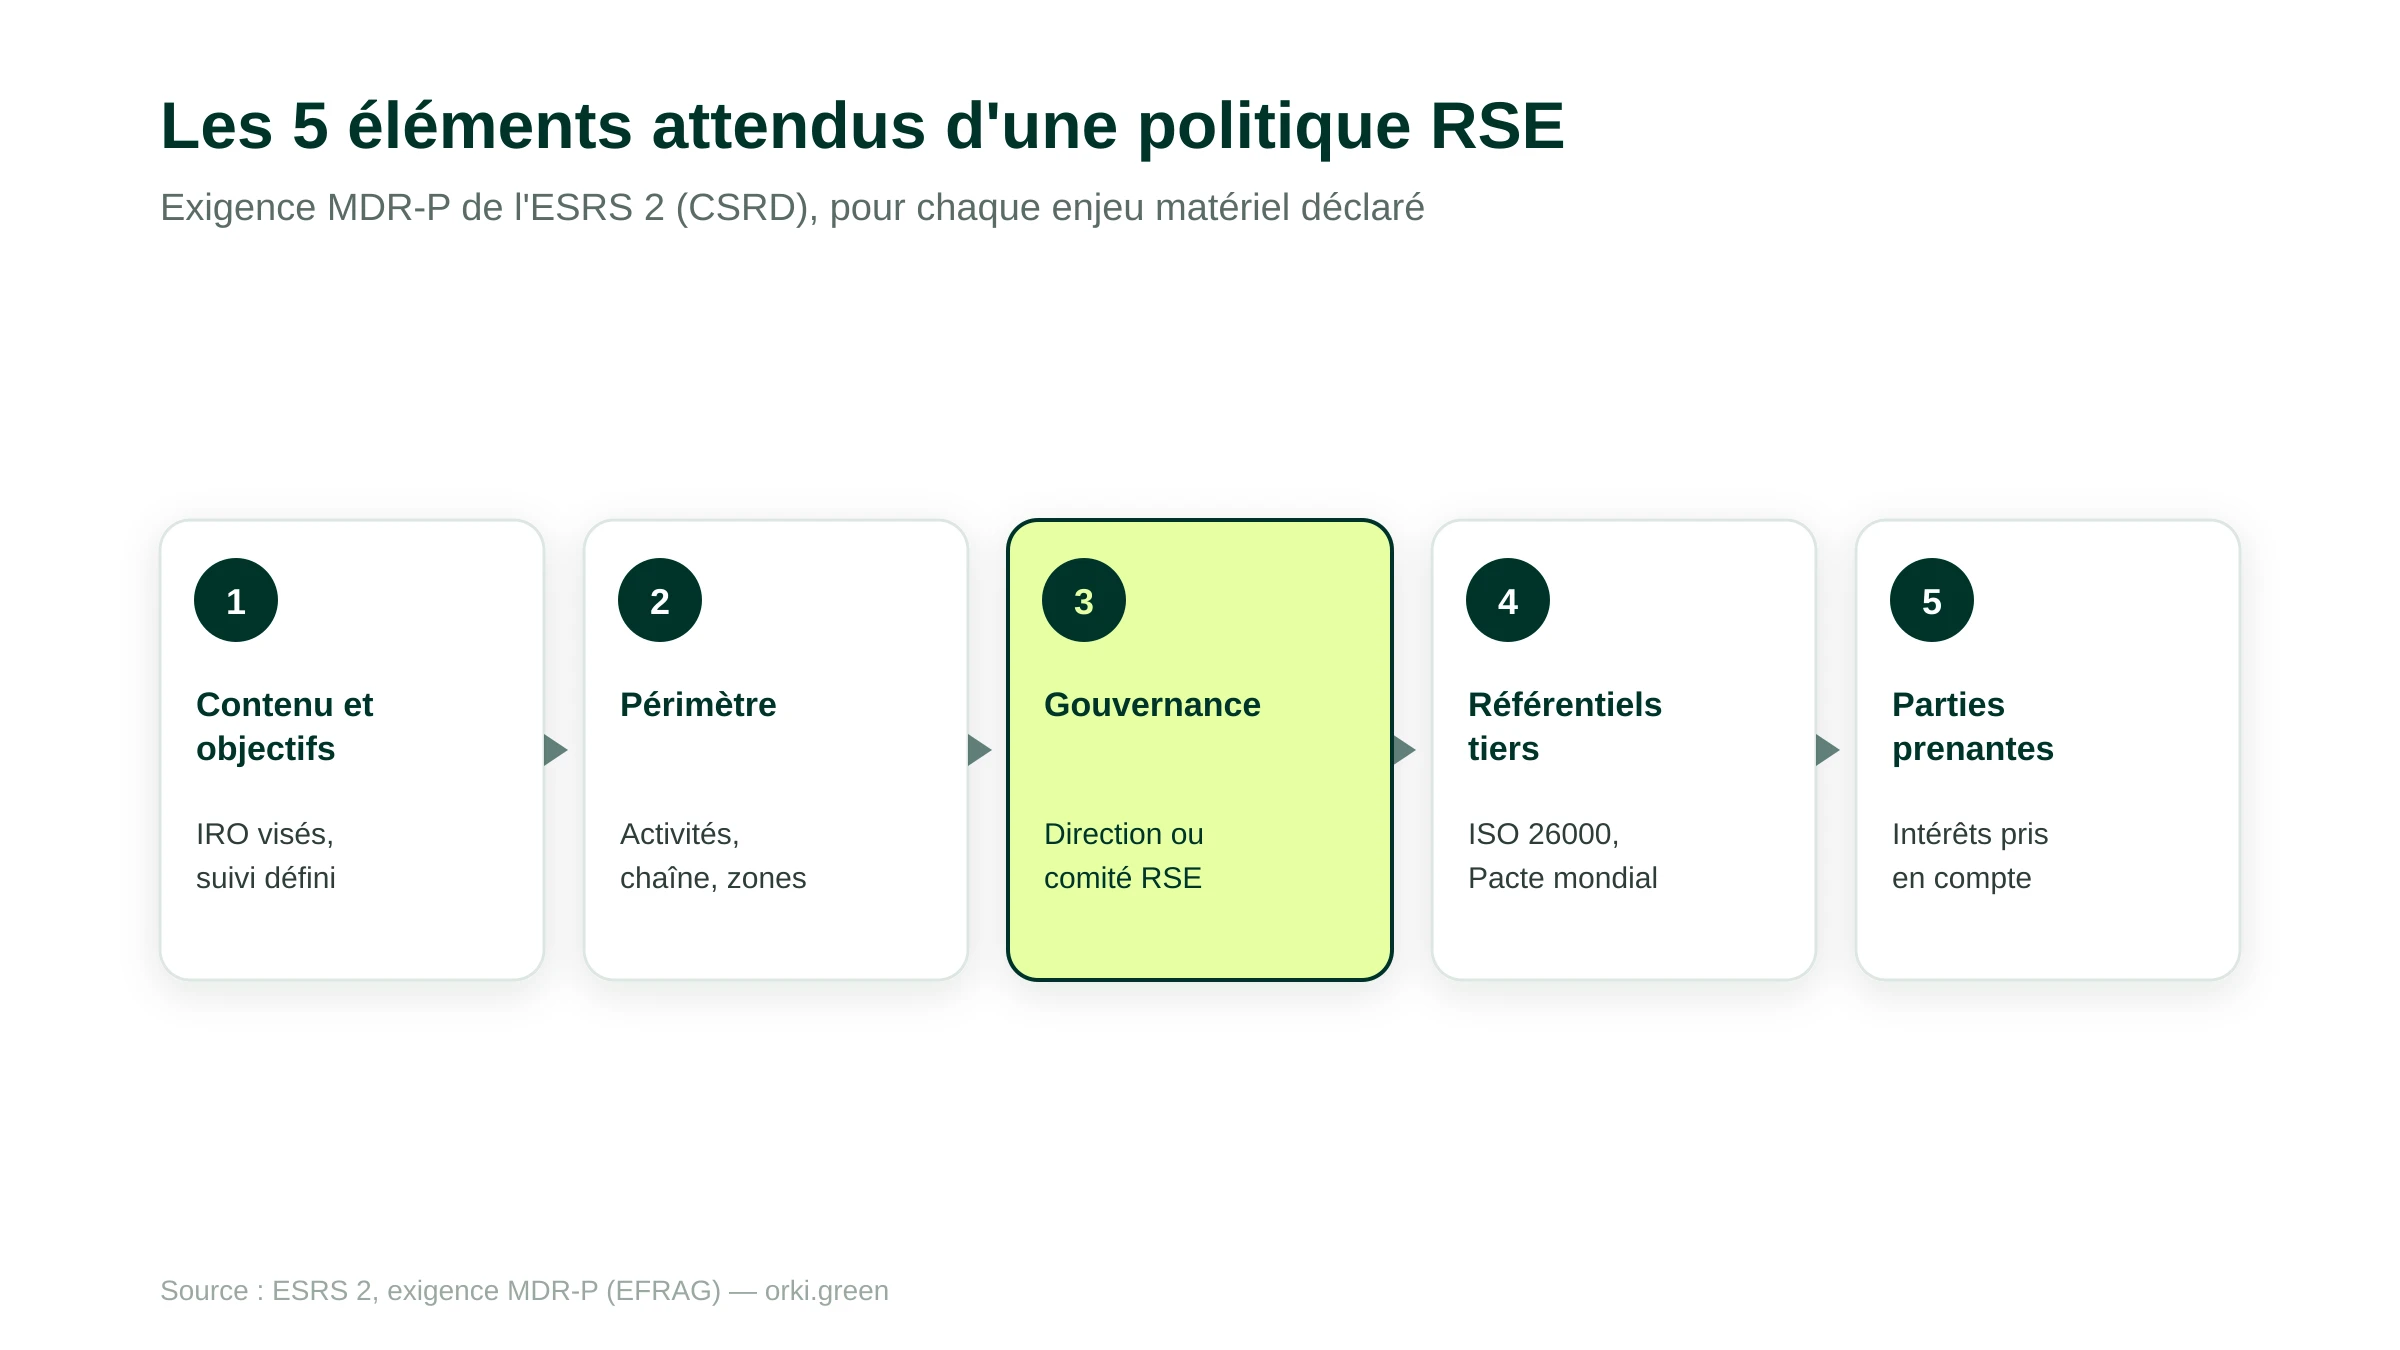
Quand une entreprise déclare une politique sur un enjeu matériel (climat, droits humains, diversité...), elle doit documenter six éléments précis.
- Le contenu clé de la politique : ses objectifs généraux et les incidences, risques ou opportunités (IRO) matériels auxquels elle répond, ainsi que le processus de suivi de son application.
- Le périmètre de la politique, ou ses exclusions : quelles activités, quelle partie de la chaîne de valeur amont et aval, quelles zones géographiques, quels groupes de parties prenantes sont couverts.
- Le niveau le plus élevé de l'organisation responsable de sa mise en œuvre : direction générale, comité RSE, conseil d'administration.
- La référence aux référentiels tiers que l'entreprise s'engage à respecter dans l'application de la politique, le cas échéant (ISO 26000, Pacte mondial des Nations unies, lignes directrices OCDE...).
- La prise en compte des parties prenantes clés dans l'élaboration de la politique, quand elle est pertinente.
- La mise à disposition de la politique aux parties prenantes concernées, le cas échéant, et la façon dont l'entreprise les informe ou les forme à sa mise en œuvre.
Qui doit formaliser une politique RSE en 2026 ?
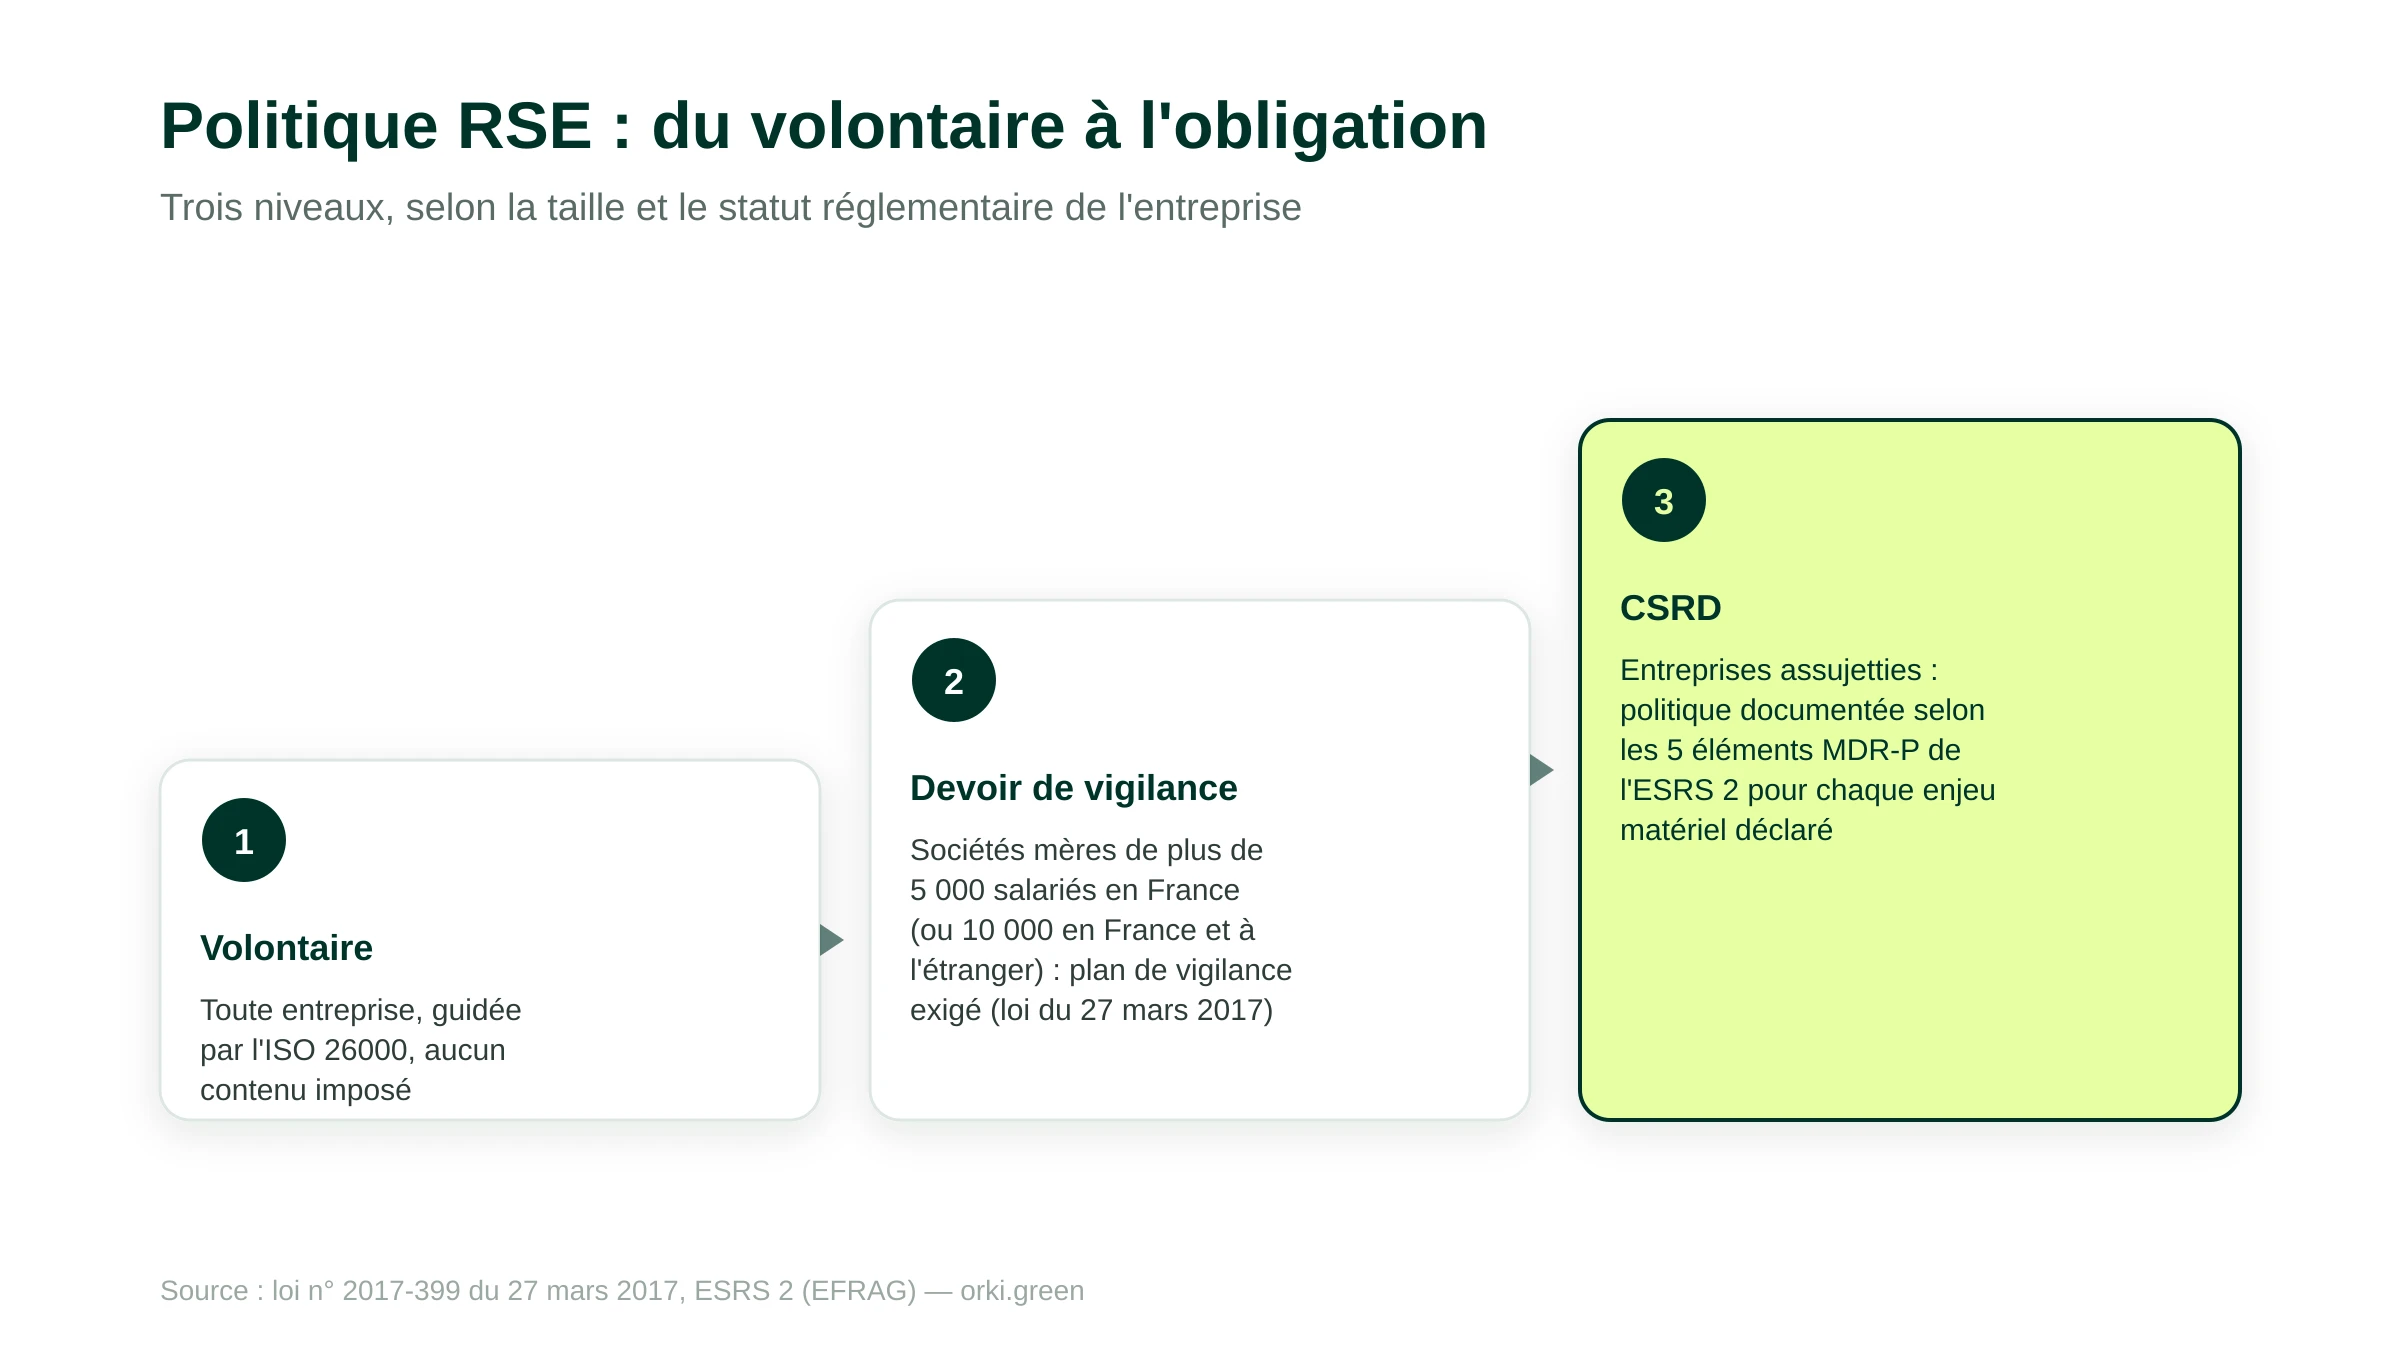
Trois niveaux d'obligation coexistent, selon la taille et le statut de l'entreprise.
Pour la grande majorité des entreprises, la formalisation d'une politique RSE reste volontaire. Rien n'oblige une PME à rédiger ce document, mais s'en doter structure la démarche et facilite les réponses aux questionnaires RSE des donneurs d'ordre ou aux évaluations comme EcoVadis.
Les sociétés mères et entreprises donneuses d'ordre de grande taille sont soumises au devoir de vigilance (loi n° 2017-399 du 27 mars 2017) : celles qui emploient, à la clôture de deux exercices consécutifs, au moins 5 000 salariés en France (société et filiales directes ou indirectes confondues) ou au moins 10 000 salariés en France et à l'étranger doivent publier un plan de vigilance. Ce plan documente une cartographie des risques, des procédures d'évaluation des filiales et fournisseurs, des actions d'atténuation et un mécanisme d'alerte, centrés sur les droits humains, la santé-sécurité et l'environnement.
Les entreprises assujetties à la CSRD doivent documenter, pour chaque enjeu de durabilité jugé matériel lors de leur analyse de double matérialité, la politique associée selon les 6 éléments MDR-P (GDR) détaillés plus haut. Pour le calendrier d'application et les seuils exacts post-Omnibus, voir notre décryptage de la directive CSRD.
➡️ Votre entreprise est-elle assujettie à la CSRD ou au devoir de vigilance ? Faites le point avec un expert Orki sur le contenu attendu de votre politique RSE.
Rédiger sa politique RSE : méthode en 5 étapes
La rédaction d'une politique RSE suit une méthode reproductible, que l'entreprise soit volontaire ou assujettie à une obligation réglementaire.
La première étape diagnostique les enjeux matériels : quels sujets sociaux, environnementaux et de gouvernance sont pertinents au regard de l'activité, du secteur et de la chaîne de valeur de l'entreprise. Pour les entreprises CSRD, ce diagnostic correspond à l'analyse de double matérialité déjà requise par l'ESRS 2.
La deuxième étape fixe les objectifs et désigne le niveau de gouvernance responsable de leur mise en œuvre : direction générale, comité RSE dédié, ou conseil d'administration selon la taille de l'organisation.
La troisième étape rédige le contenu du document : engagements, périmètre précis (activités, filiales, fournisseurs, géographies couvertes), référentiels tiers mobilisés le cas échéant, et modalités de prise en compte des parties prenantes.
La quatrième étape fait valider le document par la direction ou l'instance de gouvernance désignée, condition de sa légitimité interne comme externe.
La cinquième étape publie la politique et met en place son suivi : indicateurs de mise en œuvre, fréquence de révision, canal de communication interne et externe.
Une plateforme comme Orki centralise les données d'activité déjà collectées pour le bilan carbone et le reporting CSRD, ce qui facilite la documentation des IRO et des indicateurs de suivi mentionnés dans une politique RSE, sans dupliquer la collecte entre les différents exercices.
Exemple de structure et erreurs fréquentes à éviter
Une politique RSE structurée suit généralement un plan en six parties : une introduction qui situe le contexte et les motivations de l'entreprise, les engagements par enjeu matériel (climat, biodiversité, droits humains, conditions de travail...), le périmètre d'application précis, la gouvernance responsable de sa mise en œuvre, les référentiels externes mobilisés, et les modalités de suivi et de révision.
Trois erreurs reviennent fréquemment dans les politiques RSE rédigées à la hâte. La première est un périmètre flou : une politique qui ne précise ni les filiales ni la chaîne de valeur couvertes perd toute valeur probante en cas d'audit externe. La deuxième est l'absence de niveau de gouvernance nommé : un engagement sans responsable identifié reste une déclaration d'intention, pas un document opposable. La troisième est le décalage entre les engagements affichés et les actions réellement mises en œuvre, qui expose l'entreprise à un risque de greenwashing si la politique publiée ne trouve pas de traduction concrète dans les indicateurs suivis.
➡️ Vous rédigez votre première politique RSE structurée ? Échangez avec un expert Orki pour cadrer son périmètre et ses indicateurs de suivi.
Conclusion : 5 points à retenir
- Une politique RSE est un document écrit, pas une déclaration d'intention. Elle formalise des engagements, un périmètre précis et un niveau de gouvernance responsable.
- Elle se distingue de la démarche (l'action) et de la stratégie (la trajectoire). La politique est le document qui formalise la trajectoire stratégique, pas une étape antérieure à elle.
- La CSRD impose un contenu de publication précis via l'exigence MDR-P de l'ESRS 2 (renommée GDR depuis la révision du 3 juillet 2026). Six éléments sont attendus : contenu et objectifs, périmètre, gouvernance, référentiels tiers, parties prenantes, mise à disposition aux parties prenantes.
- Le devoir de vigilance impose un document équivalent aux plus grandes entreprises. Les sociétés de plus de 5 000 ou 10 000 salariés doivent publier un plan de vigilance depuis 2017.
- En dehors de ces obligations, formaliser une politique RSE reste volontaire mais structurant. Seuls 25 % des dirigeants de PME-ETI s'appuyaient sur une démarche RSE structurée par un plan d'action, selon une étude Bpifrance Le Lab de 2018.
Sources
- [EFRAG (European Financial Reporting Advisory Group)] — ESRS 2 General disclosures, Commission Delegated Regulation (EU) 2023/2772, exigence MDR-P (§63-65). https://www.efrag.org/en/projects/esrs-set-1/technical-documents — Consulté le 21 septembre 2026.
- [Commission européenne] — C(2026) 5010 final, acte délégué du 3 juillet 2026 modifiant le règlement délégué (UE) 2023/2772 (normes ESRS), renommant l'exigence MDR-P en General Disclosure Requirements (GDR). https://ec.europa.eu/finance/docs/level-2-measures/csrd-delegated-act-2026-5010_en.pdf — Consulté le 21 septembre 2026.
- [Légifrance] — LOI n° 2017-399 du 27 mars 2017 relative au devoir de vigilance des sociétés mères et des entreprises donneuses d'ordre. https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000034290626/ — Consulté le 21 septembre 2026.
- [Direction générale du Trésor] — Nouvelle loi sur le devoir de vigilance des sociétés mères et des entreprises donneuses d'ordre. https://www.tresor.economie.gouv.fr/Articles/2017/05/09/devoir-de-vigilance-des-societes-meres-et-des-entreprises-donneuses-d-ordre — Consulté le 21 septembre 2026.
- [ISO (International Organization for Standardization)] — ISO 26000 Social responsibility. https://www.iso.org/iso-26000-social-responsibility.html — Consulté le 21 septembre 2026.
- [Bpifrance Le Lab] — Une aventure humaine : les PME-ETI et la RSE, étude publiée en mars 2018 auprès de 1 150 dirigeants. https://lelab.bpifrance.fr/Etudes/une-aventure-humaine-les-pme-eti-et-la-rse — Consulté le 21 septembre 2026.
- [economie.gouv.fr] — Qu'est-ce que la responsabilité sociétale des entreprises (RSE) ? https://www.economie.gouv.fr/entreprises/responsabilite-societale-entreprises-rse — Consulté le 21 septembre 2026.
- [Orki] — Enjeux de la RSE pour les PME et ETI : risques, bénéfices et démarche. https://orki.green/article/demarche-rse-pour-les-pme-et-eti-une-opportunite-a-saisir — Consulté le 21 septembre 2026.
- [Orki] — ISO 26000 : définition, 7 questions centrales et démarche RSE. https://orki.green/article/iso-26000-guide-rse — Consulté le 21 septembre 2026.
- [Orki] — Label RSE : quels labels pour votre entreprise et comment choisir. https://orki.green/article/label-rse-entreprise — Consulté le 21 septembre 2026.
- [Orki] — Directive CSRD : quels impacts pour les entreprises. https://orki.green/article/directive-csrd-quels-impacts-pour-les-entreprises — Consulté le 21 septembre 2026.