Logiciel Bilan Carbone
 Logiciel ACV
 Plateforme ESG
 Collecte fournisseurs
La RSE est partout dans le discours des entreprises, mais peu savent dire précisément où elle commence et où elle s'arrête.
Le terme circule depuis plus de vingt ans dans les rapports annuels, les appels d'offres et les grilles d'évaluation fournisseurs. Pourtant, derrière le sigle, trois réalités se confondent souvent : une démarche volontaire d'entreprise, un cadre normatif international, et un faisceau d'obligations légales qui s'est considérablement étoffé depuis la directive CSRD. Cette confusion a un coût concret : des responsables RSE qui peinent à cadrer leur mandat, des PME qui pensent être hors sujet alors qu'un donneur d'ordre leur demandera bientôt un questionnaire RSE, des équipes qui mélangent reporting obligatoire et engagement volontaire dans un même plan d'action.
Ce guide pose la définition de la RSE, ses trois piliers, son cadre légal en France et sa différence avec les notions voisines de développement durable et d'ESG, avant de faire le lien vers les volets opérationnels (démarche, labels, reporting) déjà traités en détail ailleurs sur ce site.
 En bref
- La RSE (responsabilité sociétale des entreprises) désigne, selon la définition de la Commission européenne (2011), la responsabilité des entreprises vis-à-vis des effets qu'elles exercent sur la société ; elle est structurée par la norme ISO 26000 (2010) autour de sept questions centrales.
- Elle repose sur trois piliers historiques : économique, social, environnemental. La gouvernance s'y intègre de plus en plus, sous l'influence de l'ESG et de l'ISO 26000.
- En France, elle reste un principe volontaire, mais des pans entiers sont devenus obligatoires pour certaines entreprises depuis la loi NRE (2001) jusqu'à la CSRD (environ 10 000 entreprises concernées à l'échelle de l'Union européenne après la révision Omnibus).
- RSE, développement durable et ESG désignent trois angles différents d'un même mouvement : une finalité sociétale, un objectif macro-économique, et une grille de notation extra-financière.
- Une démarche RSE se structure en plusieurs étapes, du diagnostic à la labellisation, et s'appuie souvent sur un outillage logiciel dédié pour le seul volet environnemental.
Qu'est-ce que la RSE : définition et origine
La RSE, responsabilité sociétale des entreprises, désigne la contribution des entreprises aux enjeux de développement durable. La Commission européenne la définit, dans sa communication du 25 octobre 2011, comme la responsabilité des entreprises vis-à-vis des effets qu'elles exercent sur la société. Cette définition prolonge le Livre vert de 2001, premier texte européen à poser le sujet, et reprend les apports de la norme ISO 26000, publiée l'année précédente.
L'ISO 26000, lignes directrices relatives à la responsabilité sociétale publiées en novembre 2010, reste la référence normative internationale. Elle définit la responsabilité sociétale comme la responsabilité d'une organisation vis-à-vis des impacts de ses décisions et de ses activités sur la société et sur l'environnement. Elle structure cette responsabilité autour de sept questions centrales : la gouvernance de l'organisation, les droits de l'homme, les relations et conditions de travail, l'environnement, la loyauté des pratiques, les questions relatives aux consommateurs, et les communautés et le développement local.
À la différence d'une certification produit, l'ISO 26000 n'est pas certifiable en tant que telle : c'est un cadre de référence, que des labels comme Engagé RSE d'AFNOR Certification viennent ensuite évaluer et objectiver.
Les trois piliers de la RSE
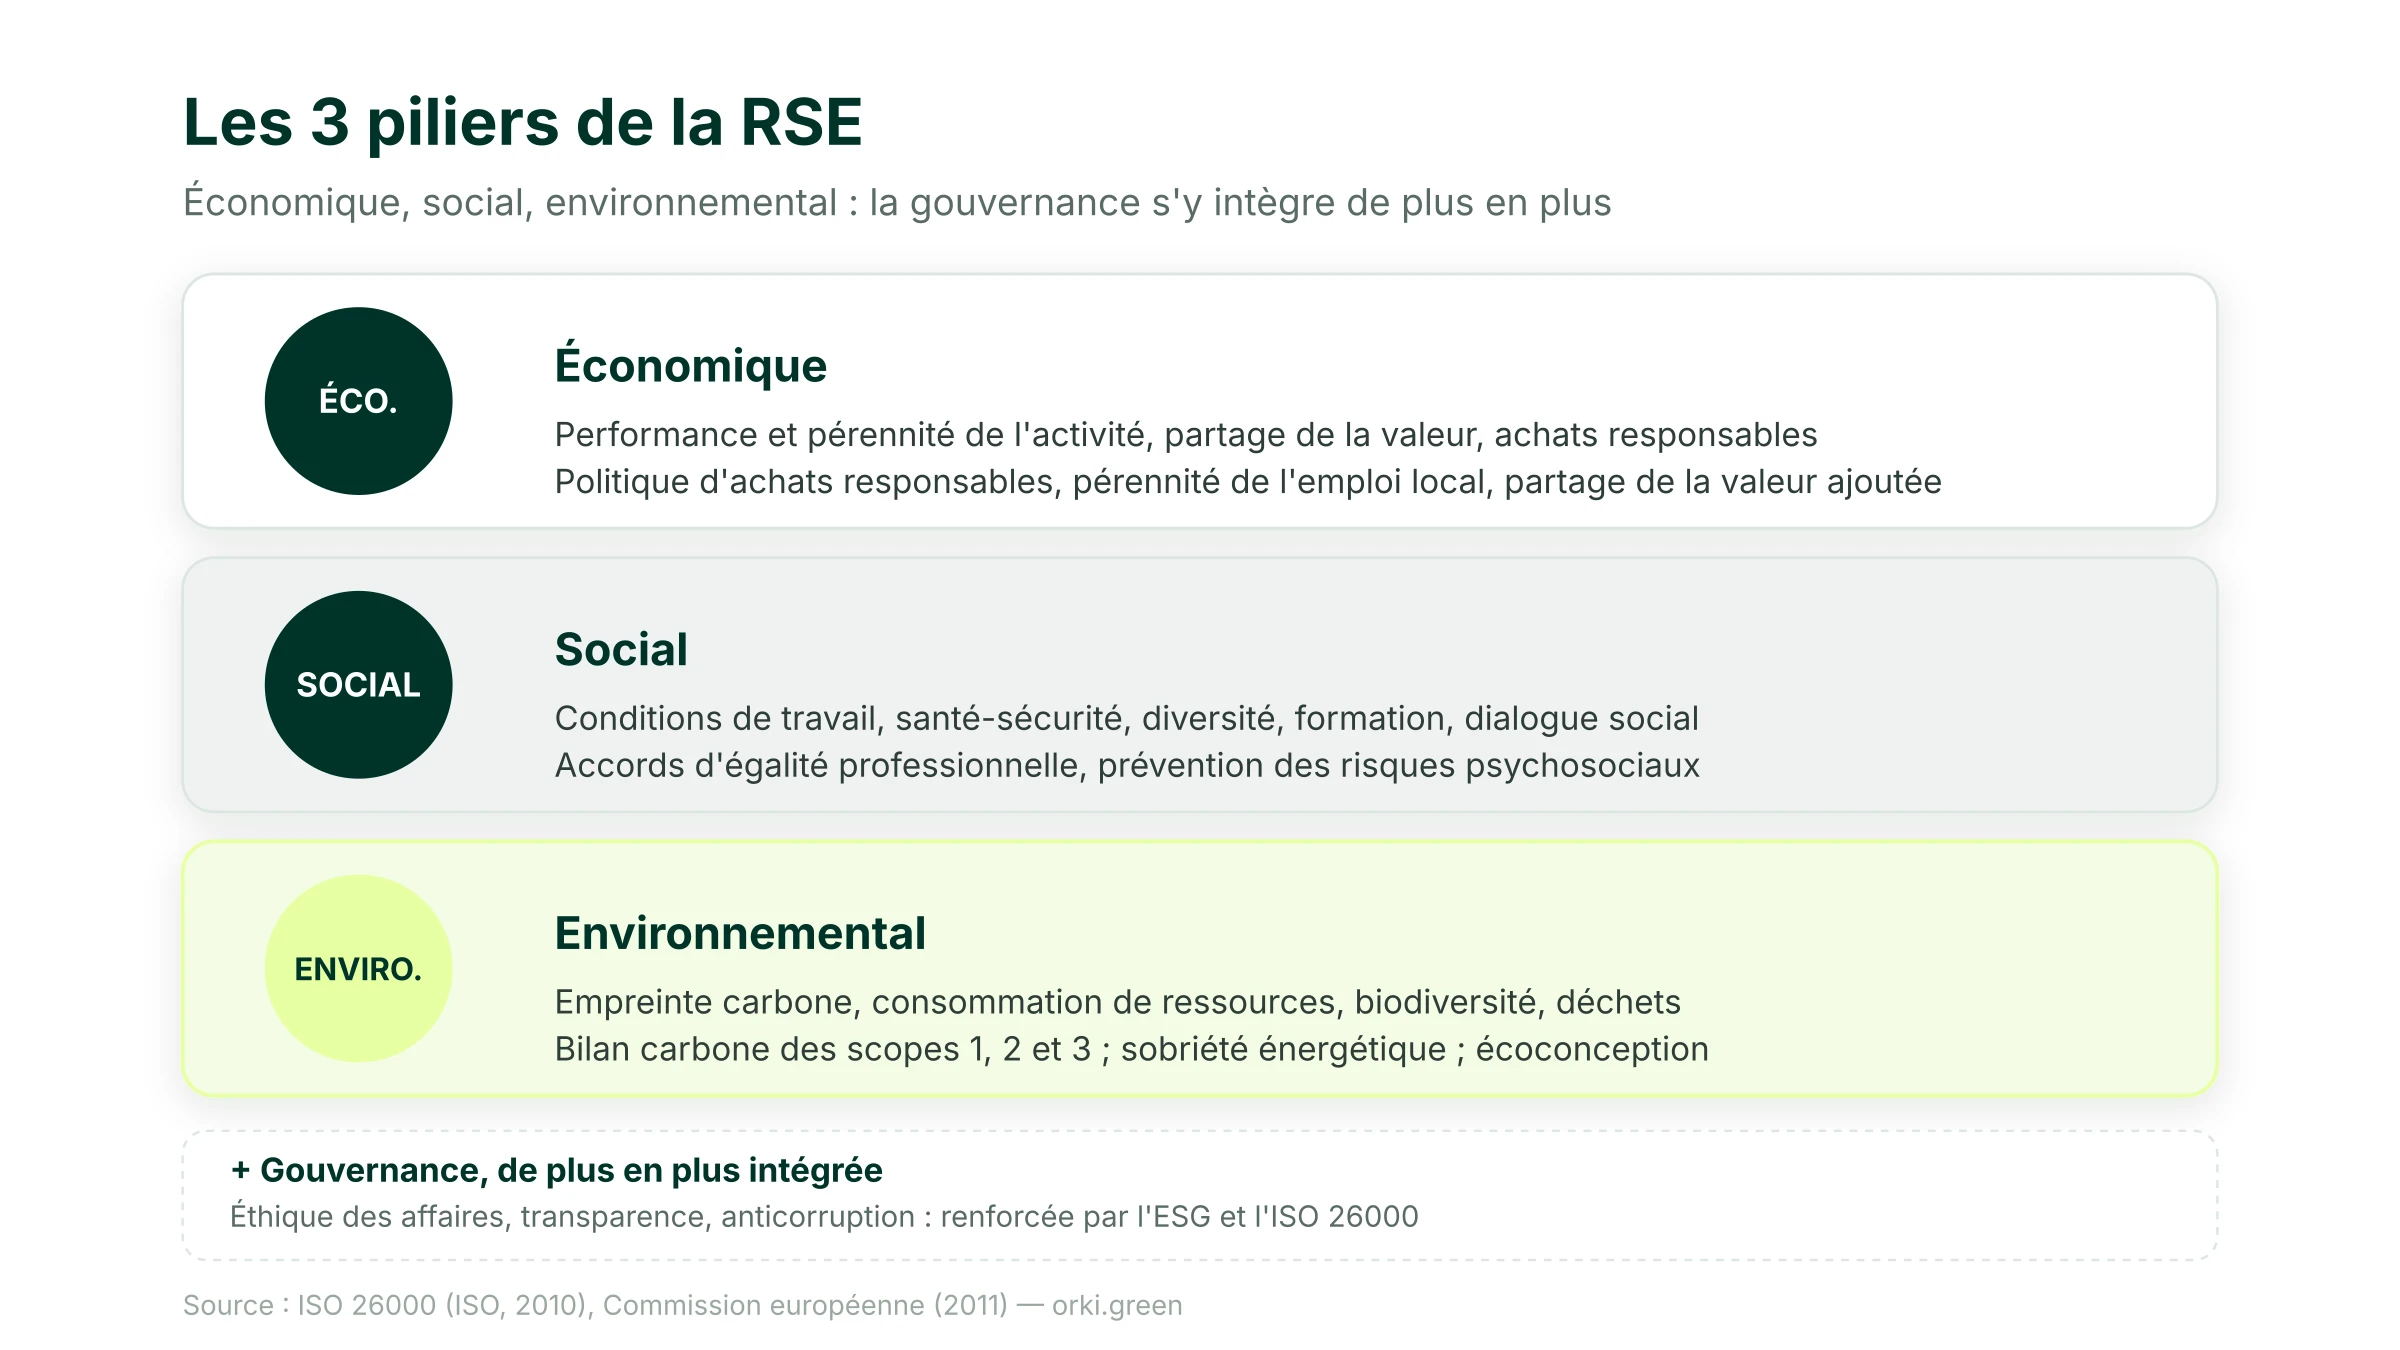
La RSE s'organise classiquement autour de trois piliers hérités du concept plus large de développement durable : économique, social, environnemental. La gouvernance n'en faisait pas partie à l'origine, mais elle s'y intègre de plus en plus, sous l'influence de la grille ESG et de la norme ISO 26000, dont elle constitue la toute première question centrale (gouvernance de l'organisation, chapitre 6.2). Un plan d'action RSE cohérent couvre ces dimensions, même si le degré de maturité et les leviers disponibles diffèrent fortement d'un secteur à l'autre.
Le pilier environnemental est souvent celui qui avance le plus vite dans les entreprises françaises, porté par la pression réglementaire (bilan carbone, CSRD) et par les attentes des donneurs d'ordre. Les piliers social et gouvernance restent, pour beaucoup de PME, moins structurés et moins mesurés.
RSE obligatoire ou volontaire : le cadre légal français
En principe, la RSE reste une démarche volontaire : rien n'oblige une entreprise à se doter d'une politique RSE formalisée. Mais ce principe coexiste, en France, avec un empilement d'obligations de reporting et de vigilance qui concerne un nombre croissant d'entreprises.
La première obligation française de reporting extra-financier remonte à la loi NRE (Nouvelles Régulations Économiques) du 15 mai 2001. Son article 116, codifié à l'article L.225-102-1 du Code de commerce, imposait aux sociétés cotées sur un marché réglementé, environ 700 entreprises à l'origine, d'intégrer dans leur rapport de gestion des informations sur leurs impacts sociaux et environnementaux. La loi Grenelle II du 12 juillet 2010 a ensuite étendu cette obligation à certaines grandes sociétés non cotées.
Depuis, la directive européenne CSRD (Corporate Sustainability Reporting Directive) a profondément élargi et harmonisé ce cadre, avec un reporting structuré selon les normes ESRS. Après la révision Omnibus, environ 10 000 entreprises sont concernées à l'échelle de l'Union européenne, pour des seuils cumulatifs fixés à plus de 1 000 salariés et plus de 450 millions d'euros de chiffre d'affaires net. En France, le périmètre réellement couvert représente plusieurs centaines à un millier d'entreprises (grands groupes, ETI de taille significative).
Autre brique du cadre légal : la loi PACTE du 22 mai 2019 a ouvert à toute société la possibilité d'inscrire une raison d'être dans ses statuts (article 1835 du Code civil). Elle a aussi créé un statut plus engageant, celui de société à mission, réservé aux sociétés qui, en plus de cette raison d'être, fixent des objectifs sociaux et environnementaux statutaires, se dotent d'un comité de mission chargé d'en suivre l'exécution, et font vérifier l'atteinte de ces objectifs par un organisme tiers indépendant (OTI). Selon le 9ᵉ baromètre de l'Observatoire des sociétés à mission (24 mars 2026), 2 411 sociétés avaient adopté cette qualité au 31 décembre 2025, pour au moins 1,1 million de salariés concernés. Ce statut reste volontaire : il formalise un engagement RSE fort, sans l'imposer.
RSE, développement durable, ESG : les différences
Ces trois termes sont souvent utilisés les uns pour les autres, alors qu'ils désignent des angles différents.
Le développement durable est la notion la plus large : un modèle de développement qui répond aux besoins du présent sans compromettre la capacité des générations futures à répondre aux leurs, selon la définition retenue depuis le rapport Brundtland de 1987. C'est un objectif de société, pas un outil de gestion d'entreprise.
La RSE est la déclinaison de cette notion à l'échelle de l'entreprise : la manière dont une organisation intègre les préoccupations sociales et environnementales dans ses activités et ses relations avec ses parties prenantes.
L'ESG (environnemental, social, gouvernance) est une grille d'évaluation, principalement utilisée par les investisseurs et les agences de notation extra-financière, pour mesurer la performance d'une entreprise sur ces trois dimensions. Sa grille ne recoupe pas exactement celle de la RSE : l'ESG érige la gouvernance en dimension à part entière, là où les trois piliers historiques de la RSE et du développement durable restent économique, social et environnemental. Les deux logiques se rejoignent dans la pratique, mais répondent à une finalité différente : noter et comparer pour l'ESG, piloter une démarche d'entreprise au quotidien pour la RSE. Dans la pratique, une entreprise cotée communique souvent ses données ESG aux agences de notation à partir des mêmes indicateurs que ceux produits pour sa démarche RSE et son reporting CSRD.
Comment démarrer une démarche RSE en PME ou en ETI
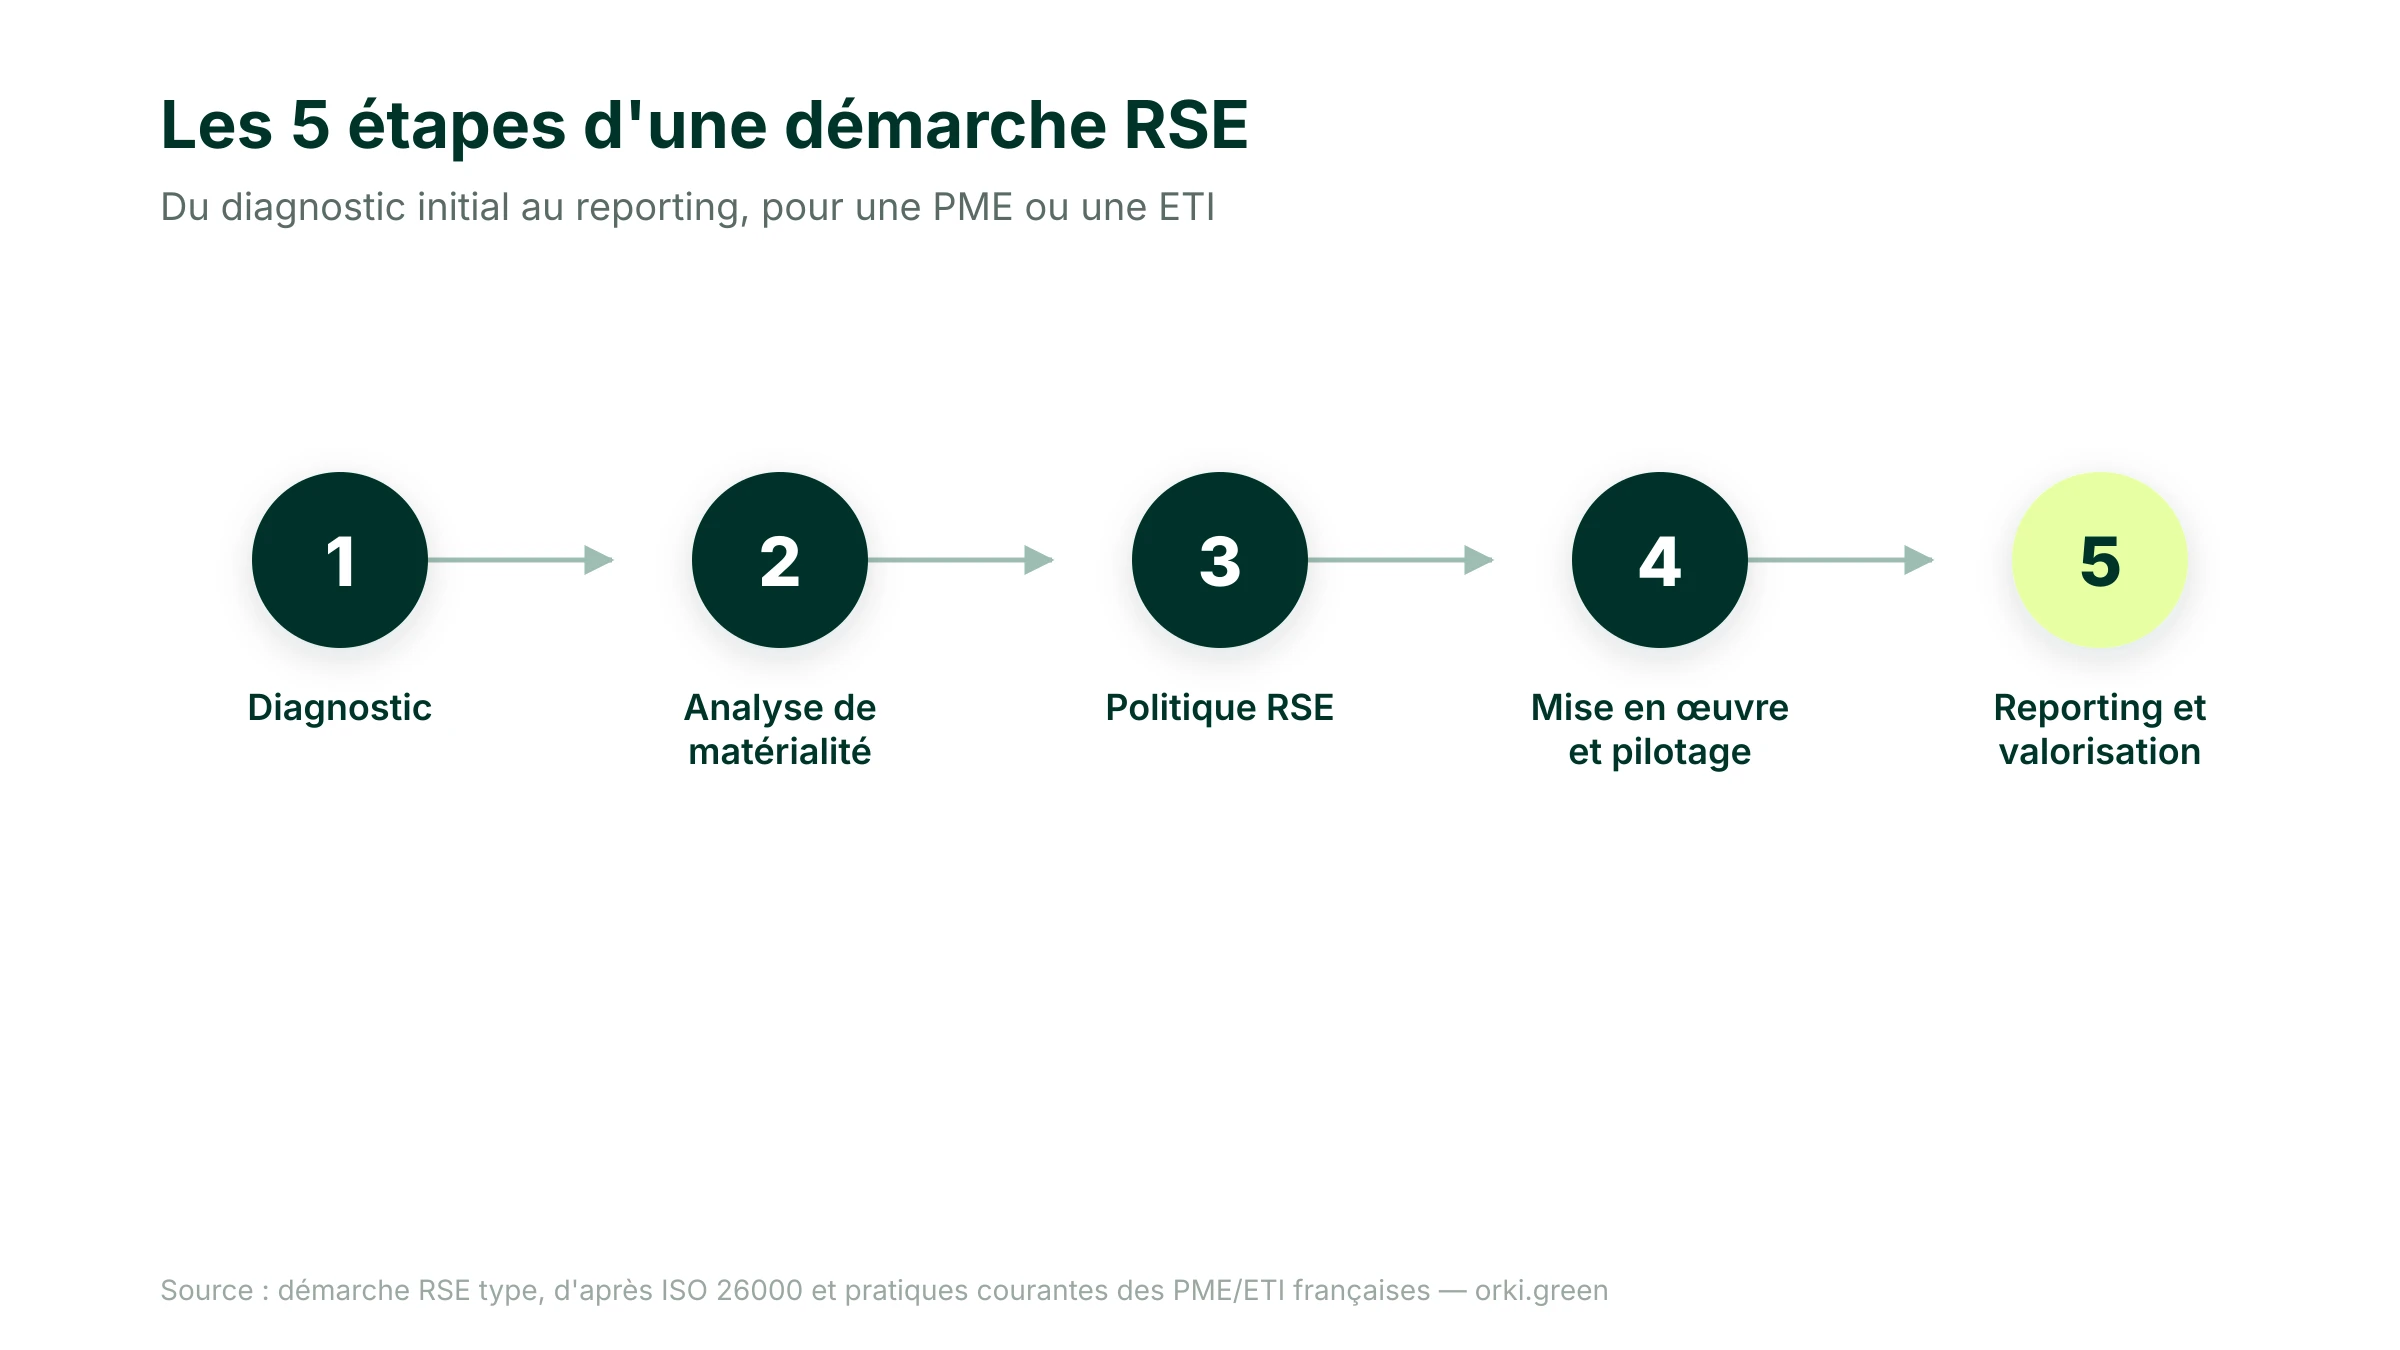
Une démarche RSE structurée suit généralement un enchaînement de plusieurs étapes, qu'il s'agisse d'une première formalisation ou d'une montée en maturité.
- Diagnostic de l'existant : cartographie des pratiques déjà en place sur les trois piliers, identification des parties prenantes et de leurs attentes.
- Analyse de matérialité : hiérarchisation des enjeux selon leur importance pour l'entreprise et pour ses parties prenantes.
- Formalisation d'une politique RSE : objectifs chiffrés, feuille de route, gouvernance dédiée.
- Mise en œuvre et pilotage : déploiement des actions, collecte de données, indicateurs de suivi.
- Reporting et valorisation : rapport RSE, éventuelle labellisation, communication aux parties prenantes.
Le volet environnemental de cette démarche, bilan carbone, suivi des consommations, trajectoire de réduction, est celui qui se prête le mieux à un outillage logiciel dédié. Une plateforme comme Orki structure la collecte des données d'activité et le calcul du bilan carbone sur les trois scopes, ce qui allège la charge de ce seul volet sans se substituer au pilotage social et gouvernance de la démarche RSE globale.
Labels, certifications et reporting RSE
Une fois la démarche engagée, plusieurs entreprises cherchent à la faire reconnaître par un tiers. Le label Engagé RSE, délivré par AFNOR Certification sur la base des recommandations de l'ISO 26000, en est un exemple représentatif : il évalue l'organisation sur 1 000 points et distingue quatre niveaux, Initial (0 à 300 points), Progression (301 à 500, une étoile), Confirmé (501 à 700, deux étoiles) et Exemplaire (701 à 1 000, trois étoiles), à l'issue d'un audit mené par un auditeur externe.
Au-delà du label, la formalisation d'un rapport RSE reste l'exercice central de valorisation d'une démarche, qu'il soit imposé par la réglementation (CSRD, qui a succédé à la déclaration de performance extra-financière instaurée en 2017, elle-même héritière du dispositif de la loi Grenelle II) ou réalisé volontairement par une entreprise qui n'y est pas soumise. Ce rapport s'appuie de plus en plus souvent sur un logiciel RSE dédié, qui centralise la collecte de données auprès des différents services et facilite la production d'indicateurs comparables d'une année sur l'autre.
Conclusion : 5 points à retenir
- La RSE a une définition stabilisée depuis 2010-2011. Elle désigne la contribution des entreprises au développement durable, selon la Commission européenne (2011) et la norme ISO 26000 (2010), qui en pose les sept questions centrales.
- Elle repose sur trois piliers historiques. Économique, social, environnemental : une démarche qui n'en couvre qu'un seul reste partielle. La gouvernance, elle, s'y intègre de plus en plus, sous l'influence de l'ESG et de l'ISO 26000.
- Le principe reste volontaire, mais le périmètre obligatoire s'est considérablement étendu. De la loi NRE (2001) à la CSRD, en passant par la loi Grenelle II (2010), un nombre croissant d'entreprises est soumis à des obligations de reporting qui recoupent largement le champ de la RSE.
- RSE, développement durable et ESG ne sont pas synonymes. Le développement durable est l'objectif de société, la RSE sa déclinaison en entreprise, l'ESG la grille de notation qui en mesure la performance extra-financière.
- Une démarche RSE se structure par étapes, et s'outille différemment selon le pilier. Le volet environnemental, en particulier, se prête à un pilotage logiciel structuré, du bilan carbone au reporting réglementaire.
Sources
- Commission européenne — Communication COM(2011) 681 final relative à la responsabilité sociale des entreprises (RSE) — https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX:52011DC0681 — Consulté le 2 novembre 2026.
- ISO — ISO 26000:2010, Lignes directrices relatives à la responsabilité sociétale — https://www.iso.org/fr/standard/42546.html — Consulté le 2 novembre 2026.
- AFNOR — Label Engagé RSE — https://certification.afnor.org/developpement-durable-rse/label-engage-rse — Consulté le 2 novembre 2026.
- Légifrance — Loi n° 2001-420 du 15 mai 2001 relative aux nouvelles régulations économiques — https://www.legifrance.gouv.fr/loda/id/JORFTEXT000000222052 — Consulté le 2 novembre 2026.
- Légifrance — Loi n° 2010-788 du 12 juillet 2010 portant engagement national pour l'environnement (Grenelle II) — https://www.legifrance.gouv.fr/loda/id/JORFTEXT000022470434 — Consulté le 2 novembre 2026.
- Légifrance — Ordonnance n° 2017-1180 du 19 juillet 2017 relative à la publication d'informations non financières par certaines grandes entreprises (déclaration de performance extra-financière) — https://www.legifrance.gouv.fr/loda/id/JORFTEXT000035307025 — Consulté le 2 novembre 2026.
- Légifrance — Loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises (PACTE) — https://www.legifrance.gouv.fr/loda/id/JORFTEXT000038496102 — Consulté le 2 novembre 2026.
- Légifrance — Article L.225-102-1 du Code de commerce — https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000006229171 — Consulté le 2 novembre 2026.
- L'Info Durable — Le nombre d'entreprises à mission poursuit sa progression en France (9ᵉ baromètre de l'Observatoire des sociétés à mission) — https://www.linfodurable.fr/le-nombre-dentreprises-mission-poursuit-sa-progression-en-france-etude-55653 — Consulté le 2 novembre 2026.