Software bilancio del carbonio
 Software LCA
 Software ESG
L'11 dicembre 2019 la Commissione europea ha presentato il Green Deal, la strategia che da allora genera la maggior parte degli obblighi di sostenibilità che le imprese italiane devono rispettare.
Da quella comunicazione sono nati un regolamento sul clima, un pacchetto di dodici proposte legislative e, negli anni successivi, i testi che oggi scandiscono il lavoro quotidiano di chi si occupa di CSR, QHSE e reporting di sostenibilità: CSRD, CBAM, Tassonomia UE, ESPR, PPWR, CSDDD. Dal 2025 un pacchetto di semplificazione, l'Omnibus, ha ridotto il perimetro e i tempi di applicazione di alcuni di questi testi, senza toccare gli obiettivi climatici di fondo.
Questo articolo fa il punto sul Green Deal come cornice: cos'è, quali traguardi fissa al 2030, al 2040 e al 2050, quali regolamenti ne derivano e cosa cambia dopo la semplificazione Omnibus. Per il dettaglio di ciascun testo, gli articoli dedicati linkati nel corso della lettura approfondiscono la materia.
 In breve
- Il Green Deal europeo, presentato l'11 dicembre 2019 dalla Commissione europea (comunicazione COM(2019) 640), è la strategia che fissa gli obiettivi climatici dell'Unione e da cui derivano gran parte dei regolamenti di sostenibilità per le imprese.
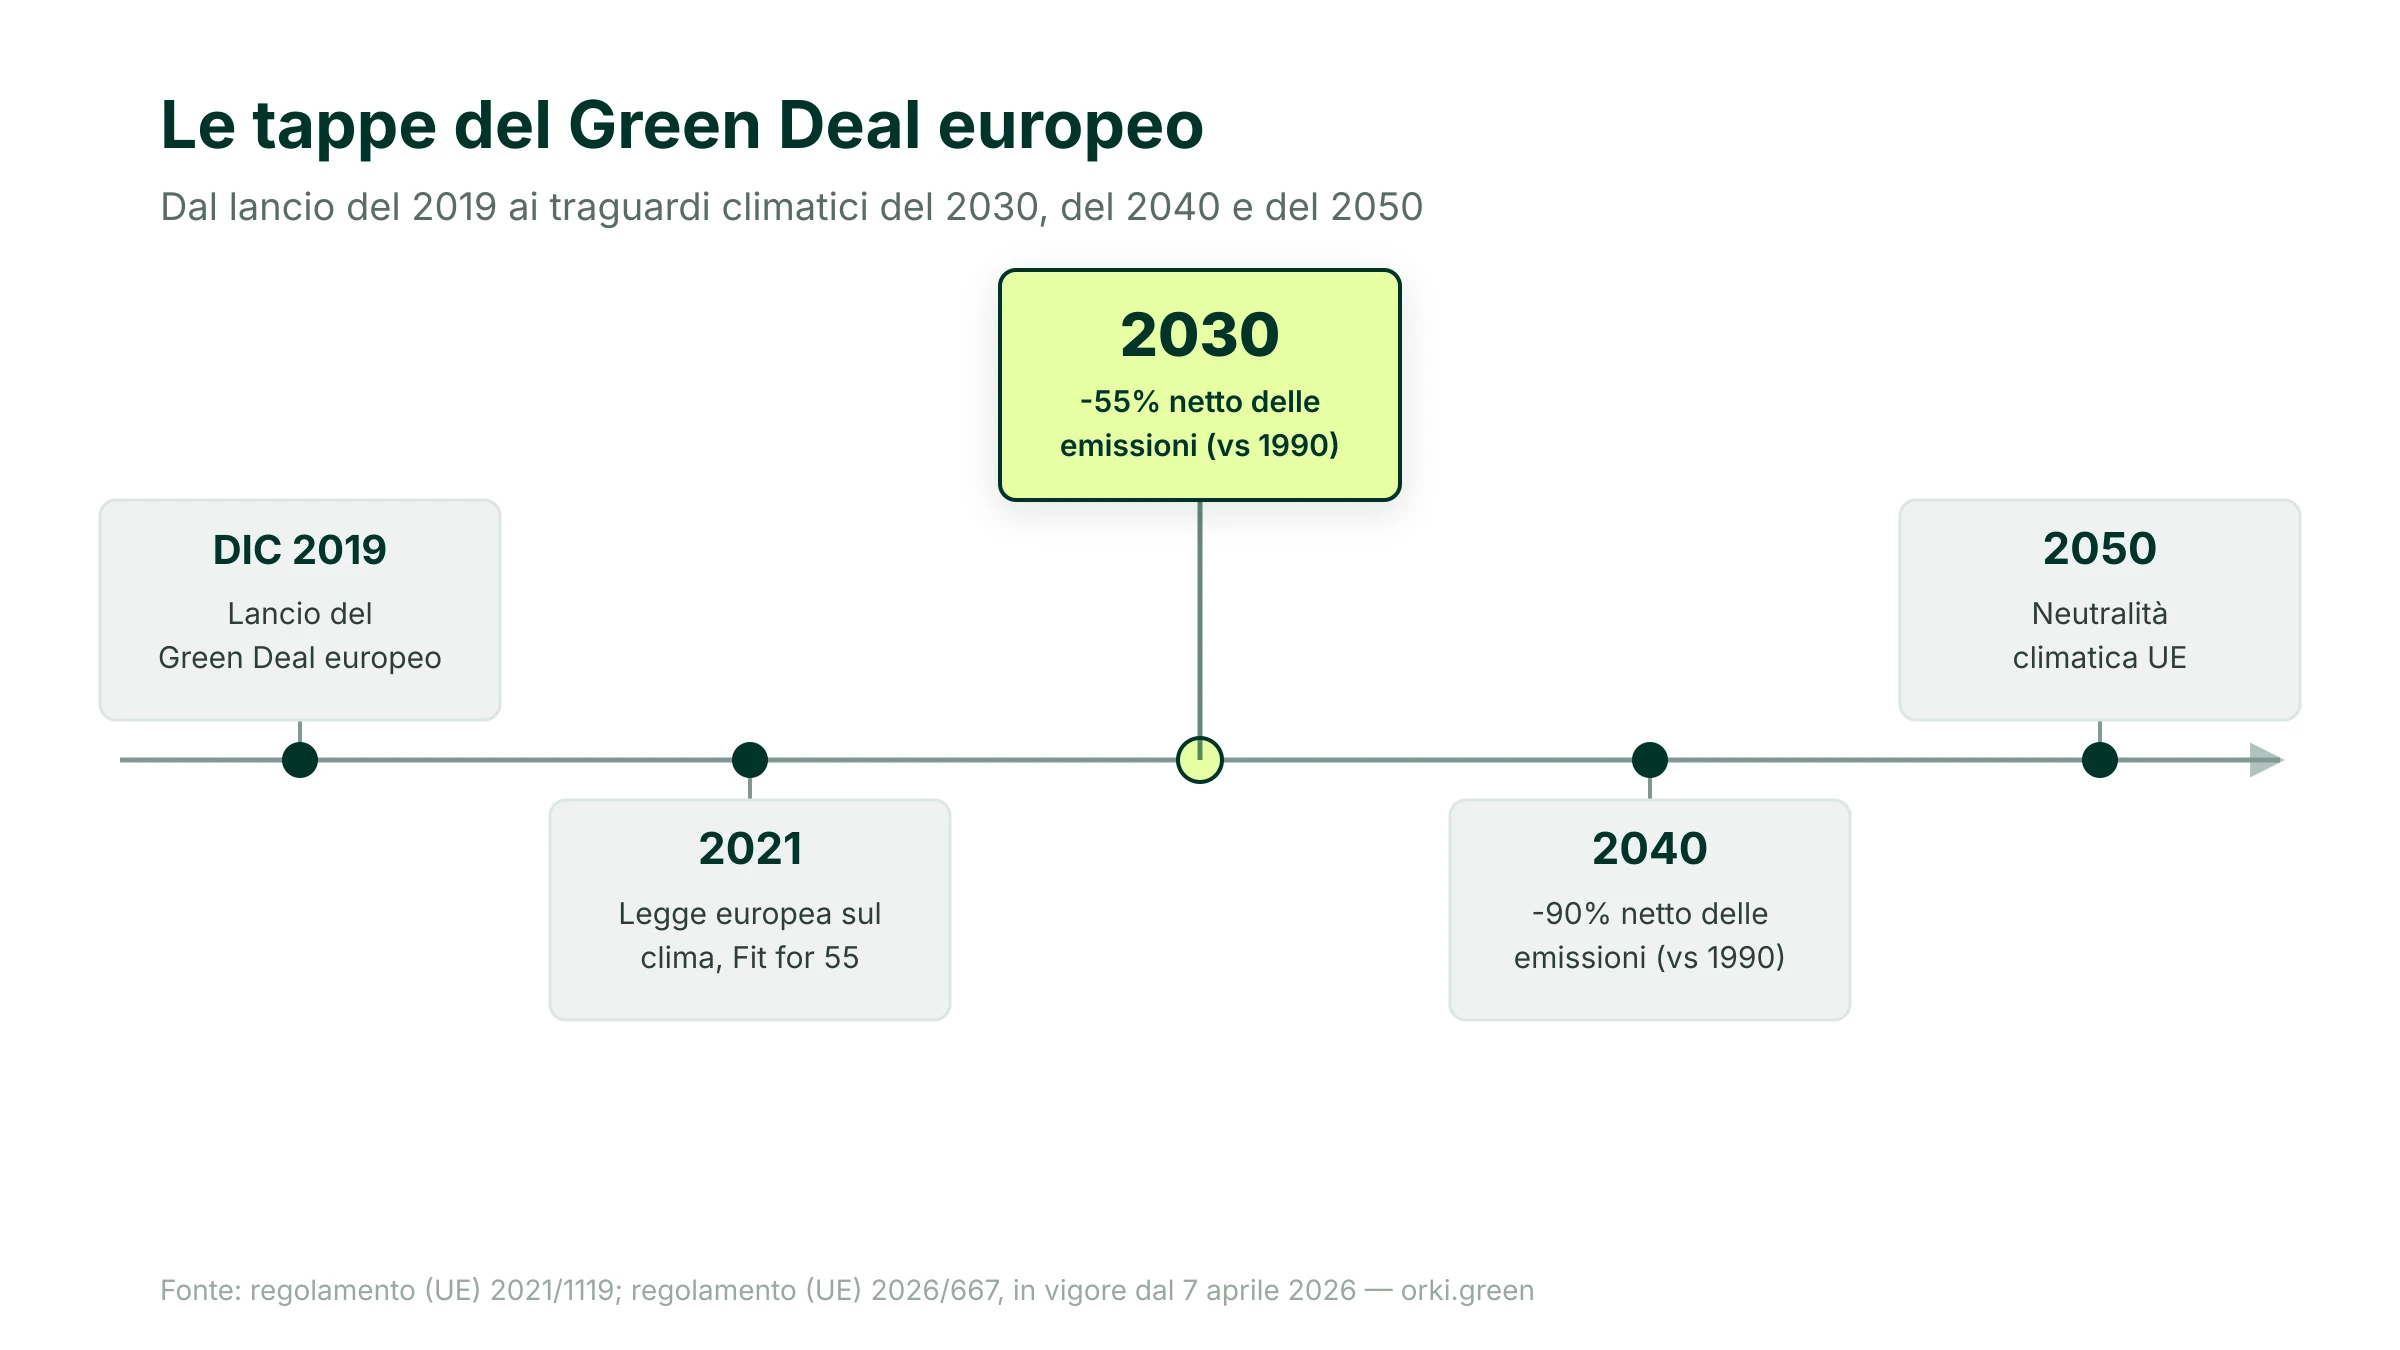
- Tre traguardi vincolanti scandiscono il percorso: almeno il 55% netto di riduzione delle emissioni al 2030, il 90% netto al 2040 (regolamento (UE) 2026/667, in vigore dal 7 aprile 2026) e la neutralità climatica dell'Unione al 2050 (regolamento (UE) 2021/1119).
- Il pacchetto "Fit for 55", presentato il 14 luglio 2021, traduce l'obiettivo 2030 in dodici proposte legislative concrete, tra cui la riforma del sistema ETS e la base del CBAM.
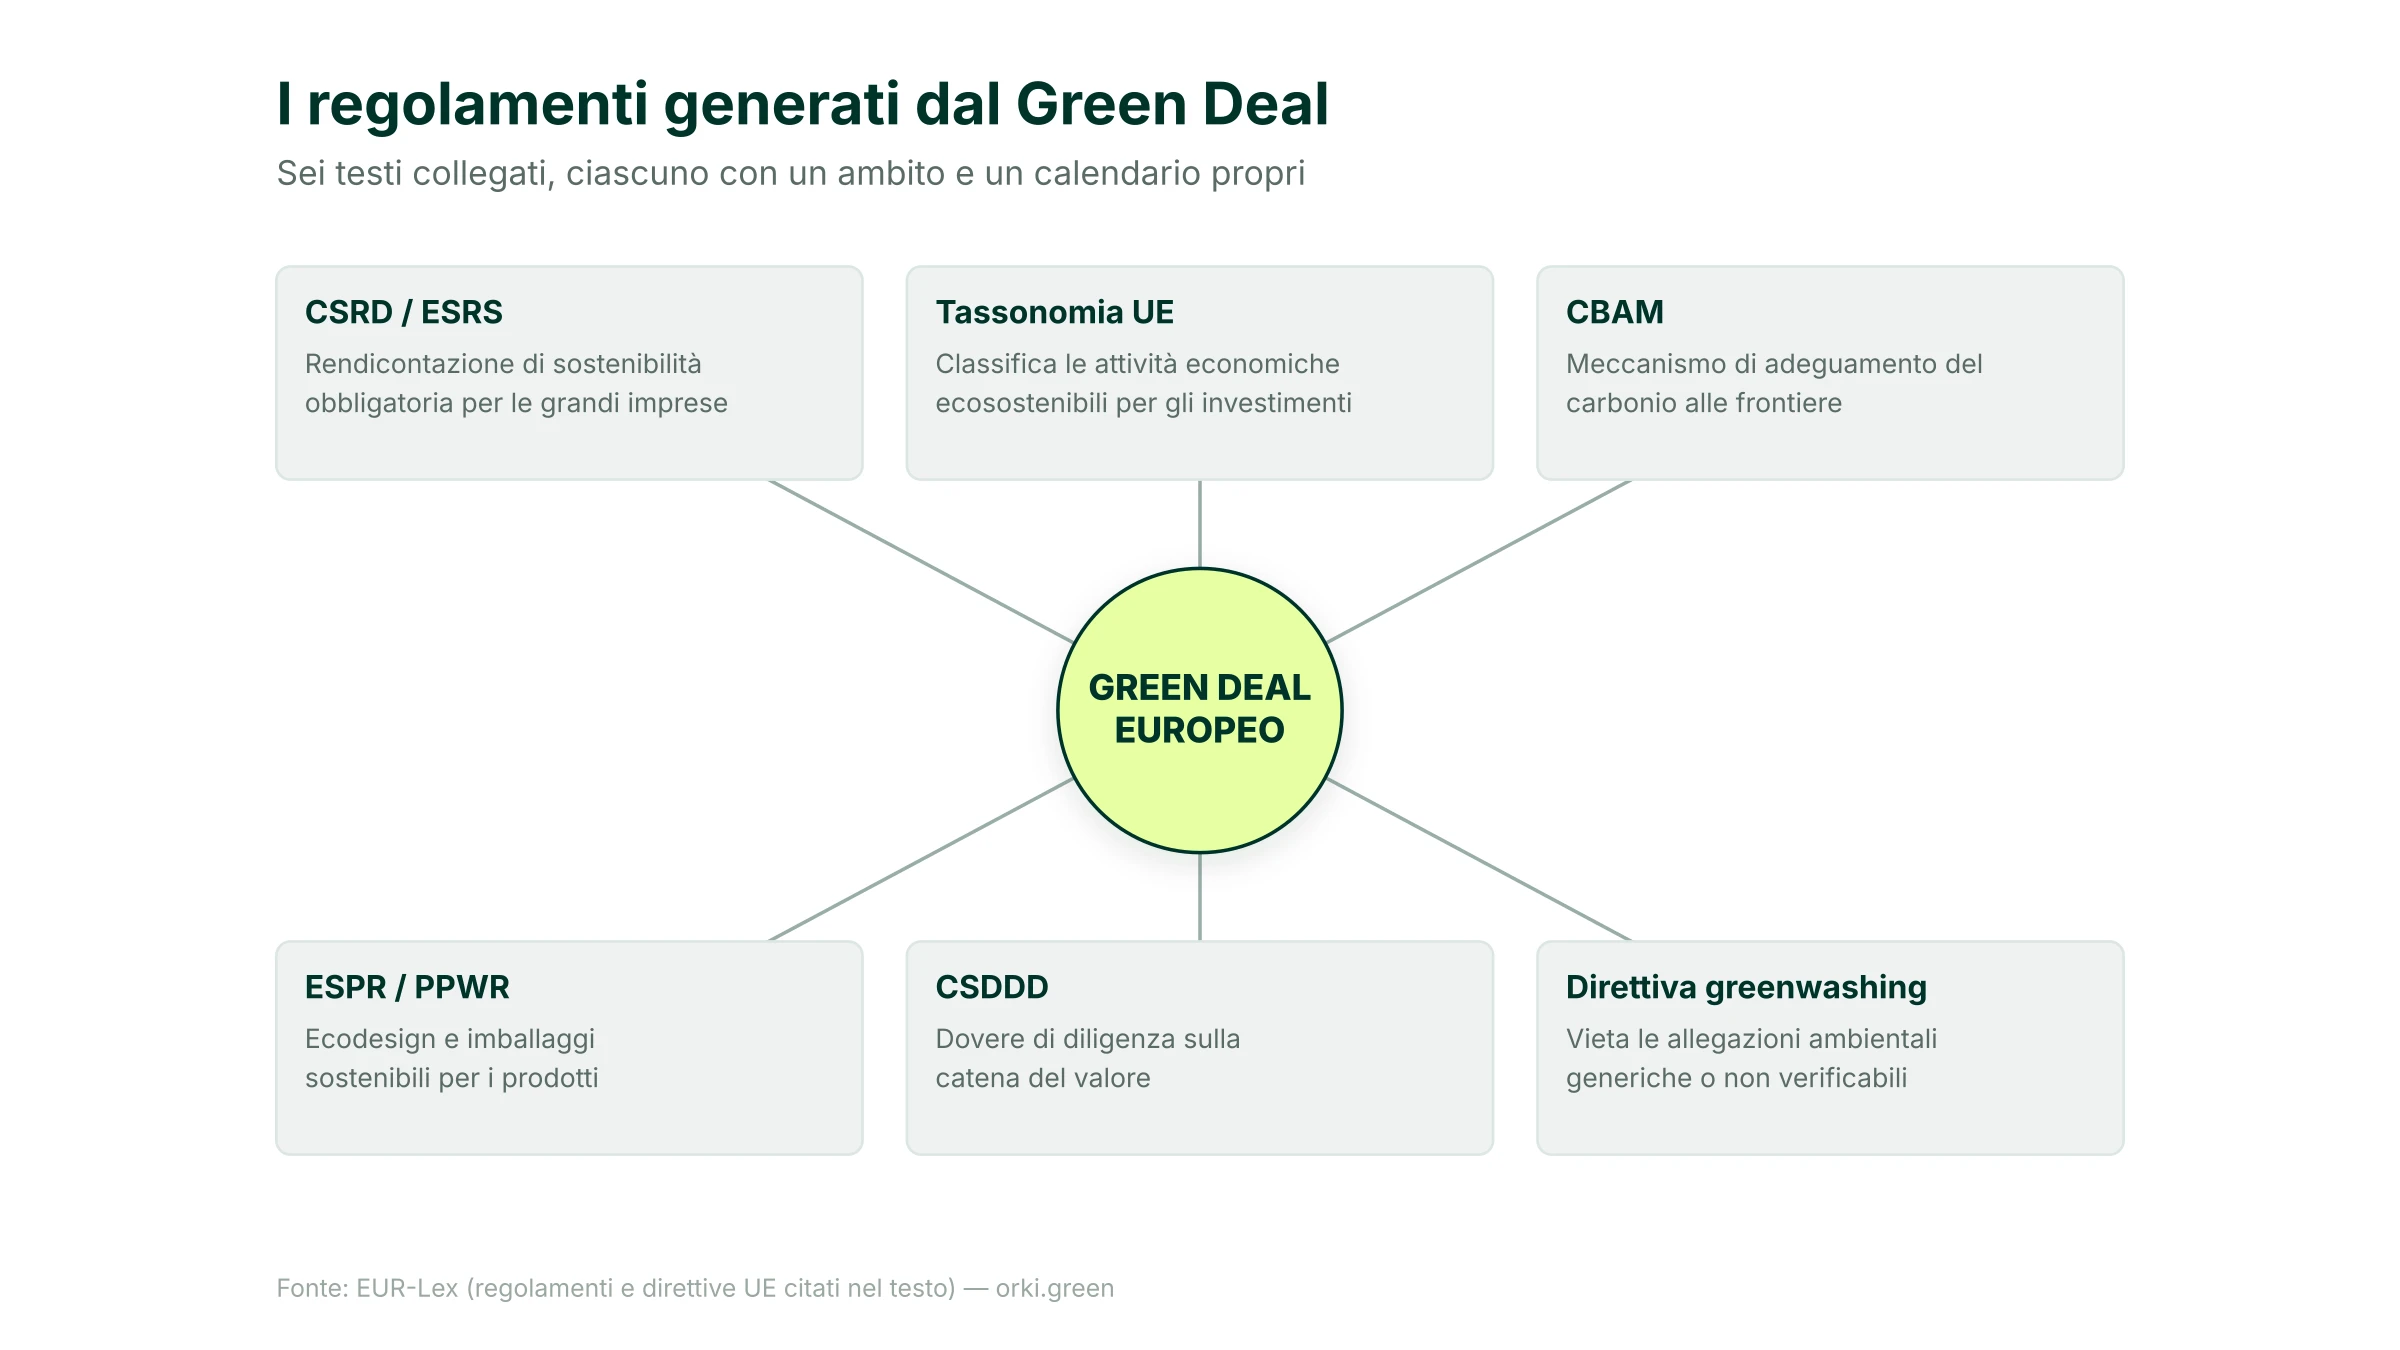
- Dal Green Deal derivano i principali regolamenti che toccano le imprese italiane: CSRD ed ESRS, Tassonomia UE, CBAM, ESPR e PPWR, CSDDD, direttiva sulle allegazioni ambientali.
- Dal 2025 al 2026 la semplificazione Omnibus ha ridotto il perimetro CSRD di circa il 90% e rinviato o alleggerito diversi calendari, senza modificare gli obiettivi climatici dell'Unione.
Cos'è il Green Deal europeo
Il Green Deal europeo è la strategia di crescita presentata dalla Commissione europea l'11 dicembre 2019, con l'obiettivo dichiarato di fare dell'Unione il primo continente a impatto climatico zero entro il 2050. Il testo di riferimento è la comunicazione COM(2019) 640 final, indirizzata a Parlamento europeo, Consiglio europeo, Consiglio, Comitato economico e sociale europeo e Comitato delle regioni.
Non si tratta di una norma vincolante in sé, ma di una tabella di marcia politica. Il Green Deal annuncia le iniziative legislative che la Commissione intende proporre nei mesi e negli anni successivi, a partire dalla futura "Legge europea sul clima". Da quella tabella di marcia sono nati, nel tempo, i regolamenti e le direttive che oggi compongono il quadro di sostenibilità applicabile alle imprese.
Il Green Deal poggia su più assi: decarbonizzazione dell'energia e dell'industria, mobilità pulita, economia circolare, biodiversità, strategia "dal produttore al consumatore" per il sistema alimentare, e una dimensione sociale, la cosiddetta transizione giusta, pensata per accompagnare i territori e i settori più esposti alla trasformazione.
Gli obiettivi climatici al 2030, al 2040 e al 2050
Il Green Deal si traduce, sul piano giuridico, in tre traguardi climatici fissati dal regolamento (UE) 2021/1119, la cosiddetta "Legge europea sul clima", adottato il 30 giugno 2021 ed entrato in vigore il 29 luglio 2021.
L'obiettivo 2050 impegna l'Unione europea nel suo complesso, non ogni singola impresa in modo diretto. Si traduce in obblighi concreti per le aziende attraverso le norme settoriali che ne derivano, a partire dalla rendicontazione di sostenibilità.
Il pacchetto "Fit for 55": gli strumenti per il 2030
Per tradurre l'obiettivo del 2030 in norme operative, la Commissione europea ha presentato il 14 luglio 2021 il pacchetto "Fit for 55": un primo blocco di dodici proposte legislative pensate per rendere l'insieme della legislazione climatica ed energetica dell'Unione coerente con la riduzione di almeno il 55% delle emissioni.
Il pacchetto copre, tra gli altri, la riforma del sistema di scambio di quote di emissione (ETS, Emissions Trading System), un regolamento sulla condivisione degli sforzi tra Stati membri per i settori non coperti dall'ETS, le norme sull'uso del suolo e le foreste, la direttiva sulle energie rinnovabili, la direttiva sull'efficienza energetica e gli standard di emissione di CO2 per i veicoli. È in questo pacchetto che affonda le radici anche il CBAM, il meccanismo di adeguamento del carbonio alle frontiere.
Il pacchetto Fit for 55 riguarda prevalentemente il sistema energetico e industriale europeo nel suo insieme. Gli obblighi diretti più rilevanti per una singola impresa italiana arrivano piuttosto dai regolamenti settoriali che il Green Deal ha generato in parallelo, descritti nella sezione seguente.
I regolamenti generati dal Green Deal per le imprese
Il Green Deal non è un testo unico: è la cornice da cui discendono i principali regolamenti e direttive di sostenibilità applicabili alle imprese europee e italiane. Ciascuno di questi testi ha un ambito specifico e un calendario proprio, approfondito in un articolo dedicato.
La rendicontazione di sostenibilità resta il testo che coinvolge il maggior numero di imprese italiane di grandi dimensioni. Per il perimetro esatto degli obblighi e degli standard ESRS, l'articolo su standard di rendicontazione ESRS e quello su bilancio di sostenibilità approfondiscono la materia senza che sia necessario ripeterla qui.
Per le imprese che importano beni ad alta intensità emissiva (acciaio, alluminio, cemento, fertilizzanti, idrogeno, elettricità), il meccanismo di adeguamento del carbonio alle frontiere comporta obblighi dichiarativi specifici, dettagliati nell'articolo su CBAM: meccanismo di adeguamento del carbonio.
La Tassonomia UE, pur non imponendo un obbligo diretto a ogni impresa, condiziona sempre più l'accesso al credito e ai capitali: le banche e gli investitori la utilizzano per classificare le attività finanziate. Il quadro completo è trattato nell'articolo su Tassonomia UE.
Sul dovere di diligenza nella catena del valore, l'articolo su CSDDD: dovere di diligenza approfondisce gli obblighi specifici. Sulle allegazioni ambientali vietate, l'articolo sulla direttiva UE 2024/825 sul greenwashing tratta il perimetro delle pratiche proibite.
La semplificazione Omnibus: cosa cambia dal 2025 al 2026
A partire dal 2025 la Commissione europea ha avviato un pacchetto di semplificazione, noto come Omnibus, per ridurre l'onere amministrativo di alcuni dei testi nati dal Green Deal, senza modificare gli obiettivi climatici del 2030, del 2040 e del 2050.
Il calendario ufficiale: proposta della Commissione il 26 febbraio 2025, accordo politico tra Consiglio dell'Unione europea e Parlamento europeo il 9 dicembre 2025, adozione formale da parte del Consiglio il 24 febbraio 2026, pubblicazione in Gazzetta Ufficiale dell'Unione europea il 26 febbraio 2026 (direttiva (UE) 2026/470, nota come Omnibus I), in vigore dal 18 marzo 2026. Questa direttiva modifica la CSRD, la CSDDD e alcuni obblighi collegati alla Tassonomia.
Il CBAM è stato semplificato a parte, con un testo distinto: il regolamento (UE) 2025/2083, pubblicato il 17 ottobre 2025 e in vigore dal 20 ottobre 2025. Introduce una soglia de minimis di 50 tonnellate annue di importazioni, che esclude la maggior parte dei piccoli importatori ma lascia, secondo la Commissione europea, oltre il 99% delle emissioni incorporate nelle importazioni nel perimetro del meccanismo. La fase definitiva del CBAM, con l'acquisto dei certificati, è iniziata il 1° gennaio 2026.
La CSDDD è toccata anch'essa dalla semplificazione, con un rinvio dei termini di recepimento nazionale e una riduzione del perimetro delle imprese interessate. Il dettaglio di questi cambiamenti è trattato nell'articolo dedicato su CSDDD, per evitare di ripeterlo qui.
Cosa comporta per le imprese italiane
Anche un'impresa che non rientra direttamente nel perimetro obbligatorio della CSRD dopo l'Omnibus può restare coinvolta indirettamente dal Green Deal, per almeno tre canali.
Primo: le richieste della catena di fornitura. Un cliente soggetto alla CSRD o alla CSDDD chiede sempre più spesso ai propri fornitori dati di emissioni, informazioni sulla catena del valore o garanzie su diritti umani e ambiente, anche quando il fornitore stesso non è formalmente obbligato.
Secondo: l'accesso al credito e ai capitali. Banche e investitori utilizzano la Tassonomia UE per classificare le attività finanziate, e questo influenza sempre più le condizioni di finanziamento offerte alle imprese, comprese quelle non direttamente soggette alla CSRD.
Terzo: la comunicazione ambientale. Un'impresa che comunica ai consumatori obiettivi o risultati ambientali, anche solo sul proprio sito, deve rispettare la direttiva sulle allegazioni ambientali.
Fonti
- Commissione europea / EUR-Lex, Comunicazione COM(2019) 640 final, "Il Green Deal europeo". https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:52019DC0640. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2021/1119 (Legge europea sul clima), versione consolidata. https://eur-lex.europa.eu/eli/reg/2021/1119/oj/ita. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2026/667 (obiettivo climatico 2040). https://eur-lex.europa.eu/eli/reg/2026/667/oj. Consultato il 27 ottobre 2026.
- Commissione europea, Pacchetto "Fit for 55". https://commission.europa.eu/strategy-and-policy/priorities-2019-2024/european-green-deal/delivering-european-green-deal_it. Consultato il 27 ottobre 2026.
- EUR-Lex, Direttiva (UE) 2026/470 (Omnibus I, modifica CSRD, CSDDD e Tassonomia). https://eur-lex.europa.eu/eli/dir/2026/470/oj. Consultato il 27 ottobre 2026.
- Consiglio dell'Unione europea, Council signs off simplification of sustainability reporting and due diligence requirements, 24 febbraio 2026. https://www.consilium.europa.eu/en/press/press-releases/2026/02/24/council-signs-off-simplification-of-sustainability-reporting-and-due-diligence-requirements-to-boost-eu-competitiveness/. Consultato il 27 ottobre 2026.
- EFRAG, EFRAG provides its technical advice on draft simplified ESRS to the European Commission, 3 dicembre 2025. https://www.efrag.org/en/news-and-calendar/news/efrag-provides-its-technical-advice-on-draft-simplified-esrs-to-the-european-commission. Consultato il 2 novembre 2026.
- EUR-Lex, Regolamento (UE) 2023/956 (CBAM). https://eur-lex.europa.eu/eli/reg/2023/956/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2025/2083 (semplificazione CBAM). https://eur-lex.europa.eu/eli/reg/2025/2083/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2020/852 (Tassonomia UE). https://eur-lex.europa.eu/eli/reg/2020/852/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2024/1781 (ESPR). https://eur-lex.europa.eu/eli/reg/2024/1781/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Regolamento (UE) 2025/40 (PPWR). https://eur-lex.europa.eu/eli/reg/2025/40/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Direttiva (UE) 2024/1760 (CSDDD). https://eur-lex.europa.eu/eli/dir/2024/1760/oj. Consultato il 27 ottobre 2026.
- EUR-Lex, Direttiva (UE) 2024/825 (allegazioni ambientali). https://eur-lex.europa.eu/eli/dir/2024/825/oj. Consultato il 27 ottobre 2026.